Startersaftrek voor zzp’ers: voorwaarden en voordeel
Startersaftrek voor zzp’ers: wat levert het op?
De startersaftrek voor zzp’ers is in 2026 een extra aftrek van € 2.123 op je winst, boven op de zelfstandigenaftrek. Je krijgt deze aftrek als je ondernemer bent voor de inkomstenbelasting, aan het urencriterium voldoet en binnen de fiscale startersvoorwaarden valt.
Inhoudsopgave
- Startersaftrek voor zzp’ers: wat levert het op?
- Wat is het verschil tussen startersaftrek en zelfstandigenaftrek?
- — De bedragen voor 2026
- De voorwaarden voor startersaftrek als zzp’er
- — Je KvK-inschrijving bepaalt niet alles
- — Een nieuwe bedrijfsnaam maakt je niet opnieuw starter
- Het urencriterium: welke uren tellen mee?
- — Later beginnen verlaagt de urengrens niet
- — Ondernemen naast een baan
- — Zwangerschap en arbeidsongeschiktheid
- Hoe vaak kun je startersaftrek gebruiken?
- Hoeveel belastingvoordeel levert de startersaftrek op?
- — De relatie met de mkb-winstvrijstelling
- — Bij een lage winst of verlies
- Startersaftrek verwerken in je aangifte: een stappenplan
- Een urenregistratie die past bij klus- en bouwbedrijven
- — Belastingvoordeel vervangt geen vakbevoegdheid
- Veelgemaakte fouten bij startersaftrek
- — Omzet verwarren met winst
- — Denken dat iedere starter automatisch recht heeft
- — Achteraf een volledige urenstaat reconstrueren
- — Denken dat startersaftrek ook je btw verlaagt
- — De aftrek gebruiken als reden voor een te laag tarief
- Reserveer ook geld voor belasting en ondernemersrisico’s
- Controleer je recht en benut de startersaftrek zorgvuldig
Dat bedrag krijg je dus niet rechtstreeks op je rekening. Je verlaagt ermee de winst waarover je inkomstenbelasting betaalt. Hoeveel belasting je werkelijk bespaart, hangt onder meer af van je overige inkomen en andere aftrekposten.
Bij Utrechtse Zzp’er maken we ondernemersregels begrijpelijk voor zelfstandigen in Utrecht, waaronder vakmensen in de bouw en klussector. Want tussen offertes, materiaalinkoop en uitvoerend werk wil je weten waar je recht op hebt. Hieronder vind je de voorwaarden, de belangrijkste uitzonderingen en een praktische aanpak voor je aangifte.
Wat is het verschil tussen startersaftrek en zelfstandigenaftrek?
De zelfstandigenaftrek is een vast bedrag dat ondernemers onder voorwaarden van hun winst mogen aftrekken. De startersaftrek is een verhoging daarvan voor ondernemers die fiscaal als starter kwalificeren. Het zijn dus geen twee volledig losstaande regelingen.
Je hoeft geen bijzondere rechtsvorm te kiezen om startersaftrek te krijgen. De regeling kan bijvoorbeeld gelden voor een eenmanszaak of een ondernemer binnen een vof. Werk je via een bv, dan kun je deze ondernemersaftrek niet toepassen op het salaris dat je als directeur ontvangt.
De bedragen voor 2026
| Onderdeel | Bedrag in 2026 | Belangrijkste aandachtspunt |
|---|---|---|
| Zelfstandigenaftrek | € 1.200 | Je moet onder meer ondernemer zijn voor de inkomstenbelasting en aan het urencriterium voldoen. |
| Startersaftrek | € 2.123 extra | Je moet daarnaast voldoen aan de voorwaarden voor starters. |
| Beide aftrekken samen | € 3.323 | Dit verlaagt je fiscale winst; het is geen netto uitbetaling. |
Deze bedragen gelden wanneer je aan het begin van het kalenderjaar nog niet de AOW-leeftijd hebt bereikt. Heb je die leeftijd dan al bereikt, dan gelden lagere bedragen. Controleer daarom altijd de regels voor jouw leeftijd en aangiftejaar.
De zelfstandigenaftrek wordt afgebouwd, maar de startersaftrek is een afzonderlijke verhoging. Gebruik daarom niet zomaar bedragen uit een oude aangifte of een verouderd boekhoudsjabloon.
De voorwaarden voor startersaftrek als zzp’er
Een recente inschrijving bij de Kamer van Koophandel is niet genoeg. Voor de gewone startersaftrek moet je voldoen aan de volgende voorwaarden:
- Je bent ondernemer voor de inkomstenbelasting.
- Je hebt recht op zelfstandigenaftrek, waarvoor het urencriterium geldt.
- Je was in minimaal één van de vijf voorafgaande kalenderjaren geen ondernemer voor de inkomstenbelasting.
- Je hebt in die vijf voorafgaande kalenderjaren niet meer dan twee keer zelfstandigenaftrek toegepast.
Vooral die laatste voorwaarde wordt gemakkelijk verkeerd gelezen. De toets kijkt naar eerder toegepaste zelfstandigenaftrek, niet alleen naar eerder gebruikte startersaftrek. Pak daarom je eerdere aangiften erbij en vertrouw niet uitsluitend op je herinnering.
Je KvK-inschrijving bepaalt niet alles
De Belastingdienst beoordeelt je feitelijke werkzaamheden. Daarbij tellen onder andere zelfstandigheid, winstverwachting, ondernemersrisico, opdrachtgevers en zichtbaarheid naar buiten mee. Er bestaat geen simpele regel waarbij een bepaald aantal opdrachtgevers automatisch ondernemerschap oplevert.
Een timmerman die zelf offertes maakt, gereedschap aanschaft en herstelrisico draagt, vertoont duidelijke ondernemerskenmerken. Toch blijft de beoordeling afhankelijk van het geheel. Alleen factureren met een btw-nummer bewijst nog niet dat je ondernemer bent voor de inkomstenbelasting.
Vallen jouw inkomsten onder resultaat uit overige werkzaamheden, dan kun je zakelijke kosten mogelijk wel aftrekken. Je hebt dan echter geen recht op zelfstandigenaftrek en de gewone startersaftrek. Ook ondernemerschap voor de btw geeft niet automatisch recht op deze voordelen.
Een nieuwe bedrijfsnaam maakt je niet opnieuw starter
Begin je een andere activiteit of verander je jouw handelsnaam? Daarmee begint niet vanzelf een nieuwe startersperiode. De fiscale beoordeling volgt jou als ondernemer, niet alleen je KvK-nummer, website of bedrijfsnaam.
Ook een onderbreking vraagt aandacht. Bij herstarten bekijk je opnieuw de vijf voorafgaande kalenderjaren en de aftrek die je daarin gebruikte. Laat eerdere aangiften controleren door een belastingadviseur als je situatie onduidelijk is. Een verkeerde beoordeling kan later leiden tot een correctie en belastingrente.
Het urencriterium: welke uren tellen mee?
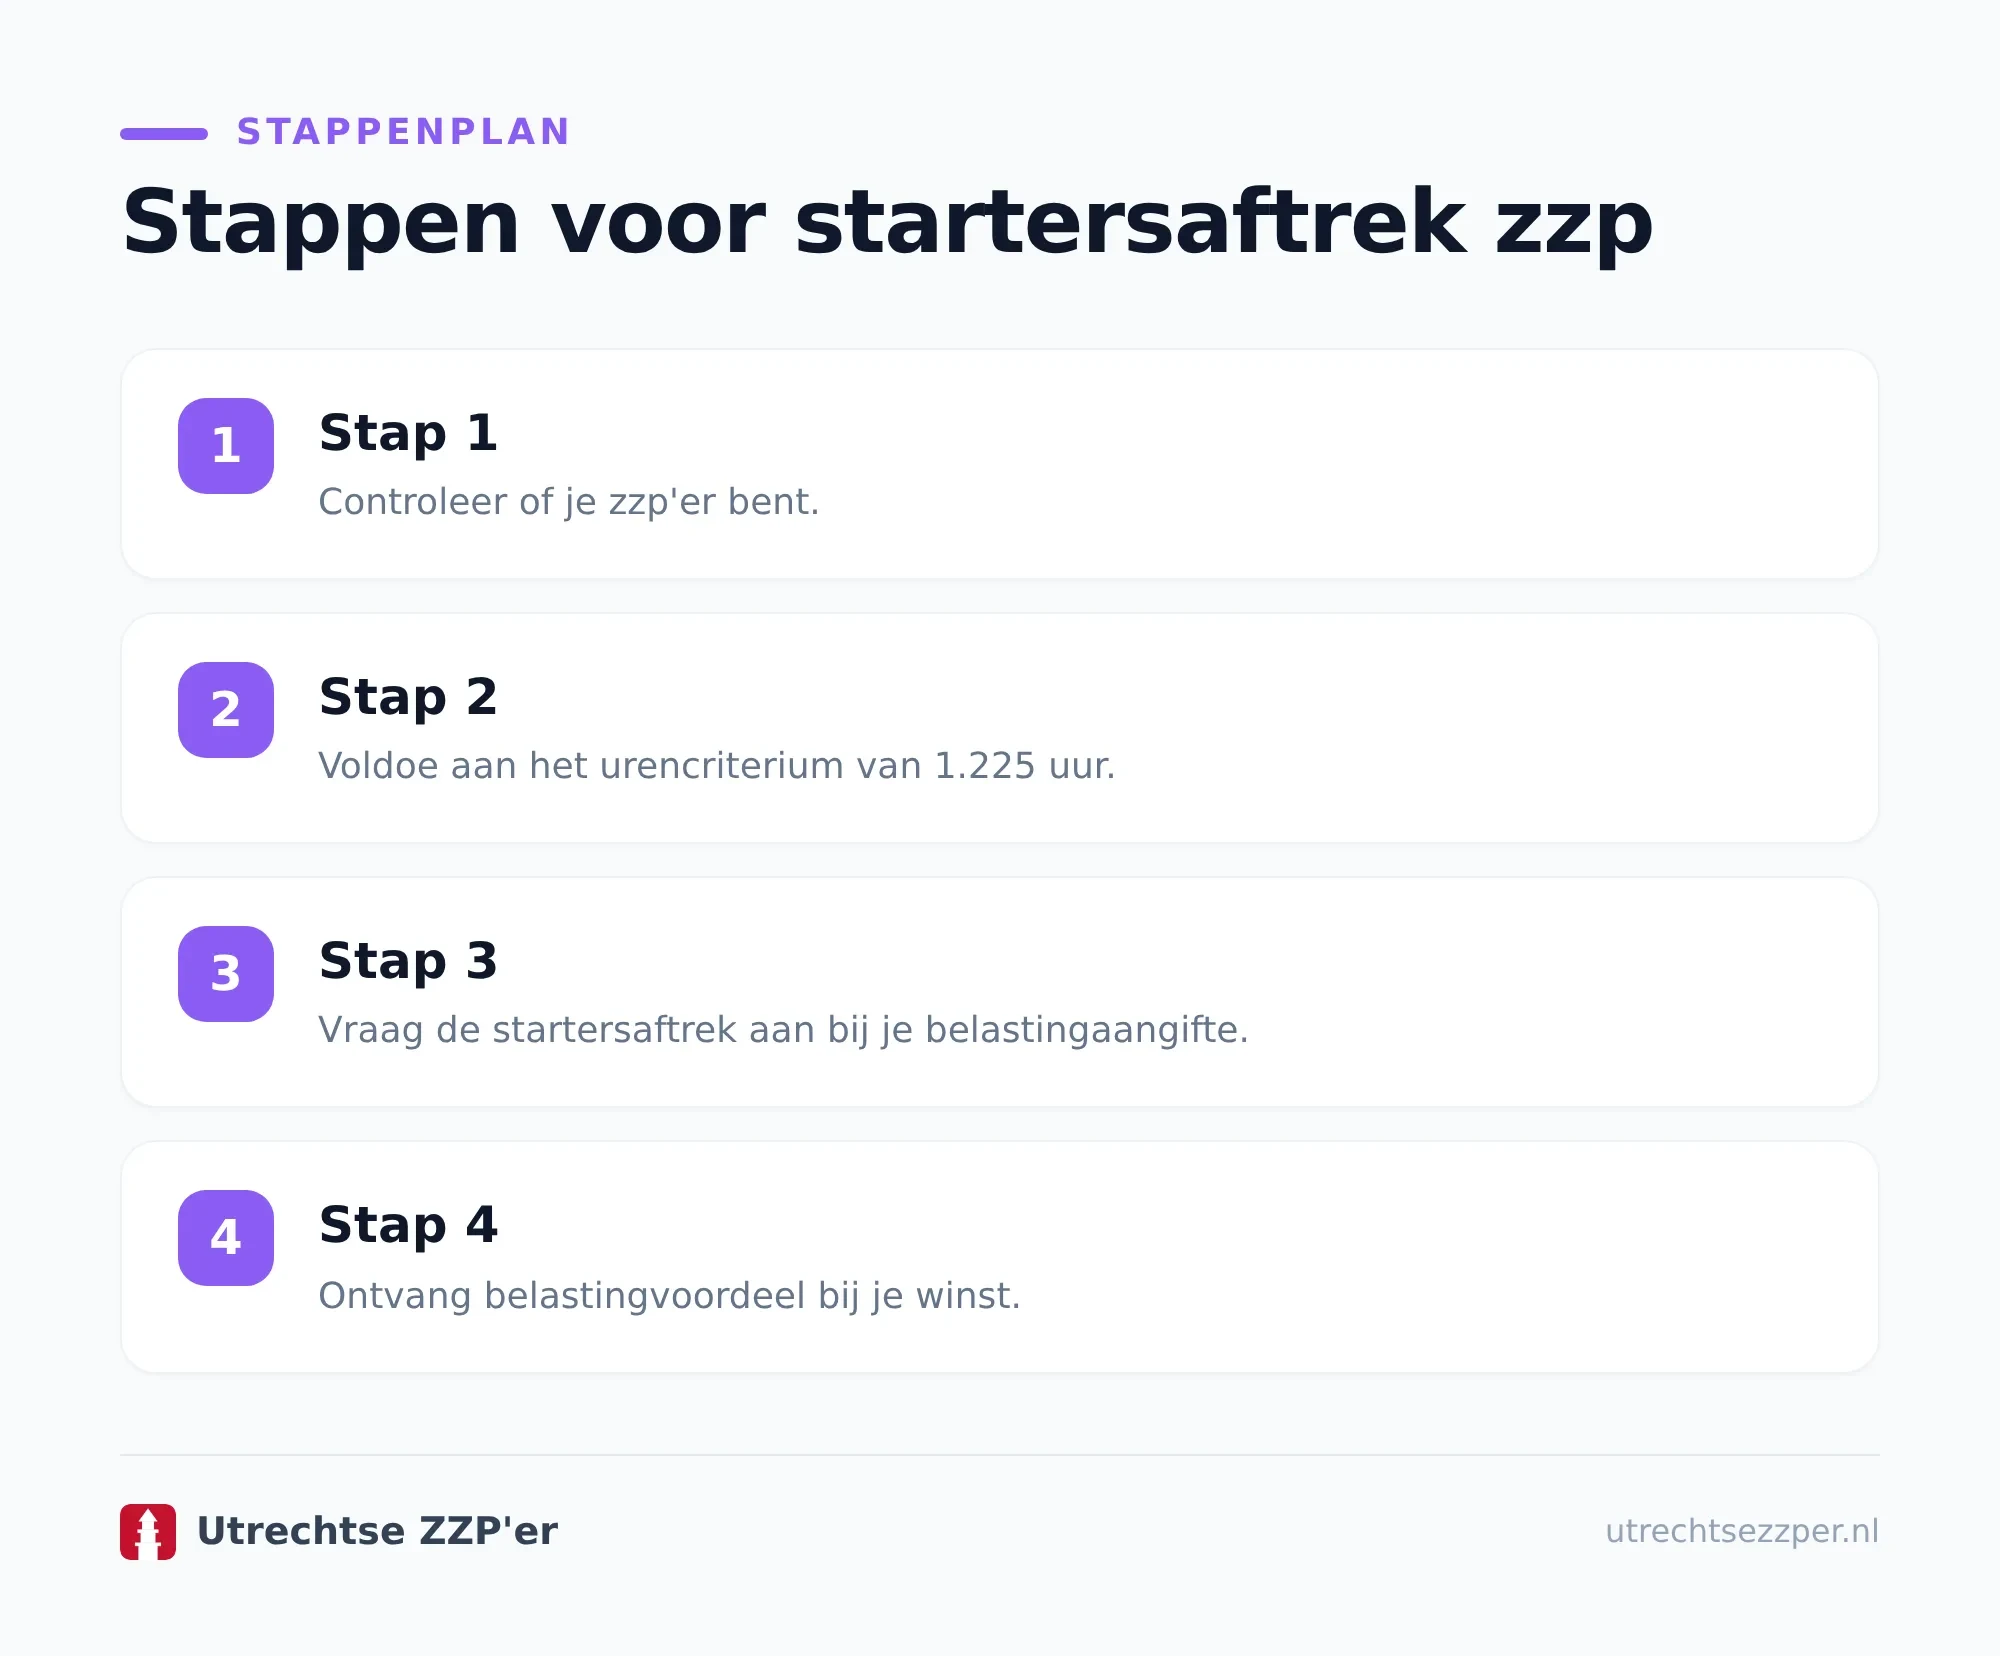
Voor de gewone startersaftrek moet je doorgaans minimaal 1.225 uur per kalenderjaar aan je onderneming besteden. Dat zijn niet alleen uren waarvoor je een factuur verstuurt. Ook aantoonbare werkzaamheden achter de schermen kunnen meetellen.
Voor een zelfstandig vakman gaat het bijvoorbeeld om:
- Werkzaamheden bij klanten en zakelijke reistijd.
- Opnames, calculaties en het uitwerken van offertes.
- Materiaal bestellen en gereedschap onderhouden.
- Boekhouding, facturatie en debiteurenbeheer.
- Marketing, acquisitie en onderhoud van je zakelijke website.
- Zakelijke scholing die samenhangt met je bestaande onderneming.
Noteer alleen uren die je werkelijk hebt besteed. Alleen bereikbaar zijn voor mogelijke opdrachten telt niet vanzelf mee. Ook privéklussen aan je eigen woning worden geen ondernemersuren doordat je hetzelfde gereedschap gebruikt als bij klanten.
Later beginnen verlaagt de urengrens niet
Start je halverwege het kalenderjaar, dan blijft de grens van 1.225 uur gelden. De Belastingdienst rekent deze niet naar rato om. Daardoor kan het eerste, korte ondernemersjaar buiten de aftrek vallen, terwijl je het volgende jaar wel voldoet.
Werkelijke voorbereidingsuren kunnen meetellen wanneer ze voldoende samenhangen met je onderneming. Bewaar daarom ook vóór je eerste factuur bewijs van zakelijke activiteiten. Denk aan leveranciersgesprekken, offertes voor bedrijfsmiddelen en concrete acquisitie.
Ondernemen naast een baan
Normaal gesproken moet je meer tijd aan je onderneming besteden dan aan andere werkzaamheden, zoals loondienst. Voor starters geldt een uitzondering op deze aanvullende eis: die vervalt als je in minimaal één van de vijf voorafgaande kalenderjaren geen ondernemer was.
De grens van 1.225 ondernemersuren blijft wel staan. Een vaste baan sluit startersaftrek dus niet automatisch uit, maar maakt een betrouwbare urenregistratie extra belangrijk. Je moet kunnen uitleggen hoe jouw zakelijke uren passen naast je dienstverband.
Zwangerschap en arbeidsongeschiktheid
Bij een onderbreking door zwangerschap kunnen de niet-gewerkte uren gedurende zestien weken onder voorwaarden meetellen voor het urencriterium. Bewaar gegevens waarmee je jouw gebruikelijke werkpatroon kunt onderbouwen.
Voor ondernemers met een kwalificerende arbeidsongeschiktheidsuitkering bestaat een aparte startersaftrek bij arbeidsongeschiktheid. Daarbij geldt onder meer een verlaagd urencriterium van 800 uur. Dit is een andere regeling met eigen voorwaarden en bedragen, niet een extra aftrek boven op de gewone startersaftrek.
Hoe vaak kun je startersaftrek gebruiken?
Vaak hoor je dat je startersaftrek drie keer in de eerste vijf jaar mag toepassen. Dat is een bruikbare samenvatting voor iemand die voor het eerst begint, maar de precieze toets kijkt steeds naar de vijf voorafgaande kalenderjaren.
Je controleert daarin of je ten minste één jaar geen ondernemer was en maximaal twee keer zelfstandigenaftrek gebruikte. Daardoor hoef je de startersaftrek niet per se in drie opeenvolgende jaren toe te passen.
Stel dat je in je eerste ondernemersjaar te weinig uren maakt. Dan heb je dat jaar geen recht op zelfstandigenaftrek en dus ook niet op de gewone startersaftrek. Een volgend jaar waarin je wel aan alle voorwaarden voldoet, kan alsnog kwalificeren.
Dat betekent niet dat ongebruikte mogelijkheden onbeperkt blijven staan. Als je in alle vijf voorafgaande kalenderjaren ondernemer was, voldoe je niet meer aan de betreffende startersvoorwaarde. Je kunt de aftrek ook niet vrij opsparen voor een jaar met een hogere winst: als je aan de voorwaarden voldoet, hoort de startersaftrek bij je zelfstandigenaftrek.
Liever laten doen door een vakman? Utrechtse Zzp'er helpt je verder in Utrecht en omgeving.
Hoeveel belastingvoordeel levert de startersaftrek op?
De aftrek van € 2.123 is niet gelijk aan € 2.123 minder belasting. Het bedrag verlaagt eerst je fiscale winst. Daarna bepalen de belastingregels hoeveel inkomstenbelasting en premies je uiteindelijk betaalt.
Je werkelijke voordeel hangt onder andere samen met:
- Je winst en eventuele inkomsten uit loondienst.
- Andere aftrekposten en verrekenbare verliezen.
- Heffingskortingen en de inkomensafhankelijke afbouw daarvan.
- De mkb-winstvrijstelling.
- Een eventuele beperking van het tarief waartegen aftrek voordeel oplevert.
Daarom is één vast nettovoordeel voor iedere starter misleidend. Een betrouwbare vergelijking maak je op basis van je volledige aangifte, niet door alleen het aftrekbedrag met één belastingpercentage te vermenigvuldigen.
De relatie met de mkb-winstvrijstelling
De mkb-winstvrijstelling bedraagt in 2026 12,7%. Deze wordt berekend over de winst nadat de ondernemersaftrek is verwerkt. De volgorde doet ertoe: door de startersaftrek daalt ook de grondslag voor de mkb-winstvrijstelling.
Voor de mkb-winstvrijstelling geldt geen urencriterium. Je moet wel ondernemer voor de inkomstenbelasting zijn. Daardoor kun je soms geen startersaftrek krijgen, maar wel recht hebben op de mkb-winstvrijstelling.
Bij een lage winst of verlies
Normaal is de zelfstandigenaftrek begrensd door de beschikbare winst. Wanneer je recht hebt op startersaftrek, geldt daarop een belangrijke uitzondering: de zelfstandigenaftrek inclusief startersaftrek kan hoger zijn dan je winst. Daardoor kan een fiscaal verlies ontstaan.
Zo’n verlies kan onder voorwaarden worden verrekend met ander inkomen in box 1 of met inkomen uit andere jaren. De mkb-winstvrijstelling beïnvloedt ook een verliessituatie. Trek daarom niet te snel de conclusie dat je bij weinig winst niets aan de startersregeling hebt.
Startersaftrek verwerken in je aangifte: een stappenplan
Je vraagt de gewone startersaftrek niet met een aparte subsidieaanvraag aan. De regeling loopt via je aangifte inkomstenbelasting. Met deze aanpak verzamel je eerst de onderbouwing en controleer je daarna de uitkomst.
- Bepaal je fiscale positie. Controleer of je inkomsten winst uit onderneming zijn en niet loon of resultaat uit overige werkzaamheden.
- Maak je jaaradministratie compleet. Verwerk omzet, zakelijke kosten, investeringen en eventuele privécorrecties. Koppel bedragen aan facturen en bankmutaties.
- Controleer je ondernemersuren. Tel je geregistreerde uren op en vergelijk ze met agenda’s, offertes en projectgegevens. Verwijder dubbele registraties.
- Bekijk de vijf voorafgaande kalenderjaren. Noteer per jaar of je ondernemer was en of je zelfstandigenaftrek hebt toegepast.
- Vul het ondernemersdeel van de aangifte in. Beantwoord de vragen over ondernemerschap, uren en eerder gebruikte aftrek zorgvuldig. Controleer of de juiste bedragen verschijnen.
- Beoordeel het complete belastingbeeld. Bekijk ook andere inkomsten, de mkb-winstvrijstelling, heffingskortingen en je voorlopige aanslag.
- Bewaar je onderbouwing. Sla de definitieve aangifte samen met je urenoverzicht, jaarstukken en relevante bewijsstukken op.
Een overzichtelijke werkwijze begint ruim vóór de aangifte. Lees daarom hoe je jouw zzp-administratie bijhoudt zonder facturen, bonnetjes en zakelijke uren door elkaar te laten lopen.
Een urenregistratie die past bij klus- en bouwbedrijven
Een spreadsheet kan voldoende zijn. Een app is handig, maar maakt een registratie niet automatisch overtuigend. Het gaat erom dat je uren logisch aansluiten op werkelijk verricht werk.
Leg per registratie de datum, activiteit, tijdsduur en bijbehorende klant of project vast. Schrijf bijvoorbeeld ‘offerte uitwerken voor traprenovatie’ in plaats van ‘administratie’. Concrete omschrijvingen zijn achteraf veel gemakkelijker te controleren.
Bij een traprenovatie voorbereiden besteed je mogelijk tijd aan inmeten, materiaalkeuze en calculatie. Die voorbereiding kan zakelijk zijn, ook wanneer de klant uiteindelijk geen opdracht geeft. Bewaar dan wel de aanvraag, opnamegegevens of offerte.
Ook acquisitie hoort bij ondernemen. Werk je aan opdrachten vinden in Utrecht, registreer dan de concrete activiteiten. Denk aan een kennismaking met een aannemer of het uitwerken van een zakelijke aanbieding.
Belastingvoordeel vervangt geen vakbevoegdheid
Welke uren fiscaal meetellen, zegt niets over welke werkzaamheden je veilig en wettelijk mag uitvoeren. Bij een cv-ketel vervangen gelden bijvoorbeeld regels voor werkzaamheden aan gasverbrandingsinstallaties. Voor installatie, onderhoud en reparatie is een CO-vrij gecertificeerd bedrijf vereist.
Ben je daarvoor niet bevoegd, schakel dan zo’n bedrijf in. Bespreek vooraf wie de werkzaamheden uitvoert, documenteert en oplevert. Dat voorkomt veiligheidsrisico’s en onduidelijkheid over verantwoordelijkheid en garantie.
Veelgemaakte fouten bij startersaftrek
Omzet verwarren met winst
De aftrek gaat niet rechtstreeks van je omzet af. Eerst bepaal je jouw winst volgens de fiscale regels. Daarbij spelen zakelijke kosten, afschrijving en eventuele correcties een rol. Pas daarna komt de ondernemersaftrek aan bod.
Denken dat iedere starter automatisch recht heeft
Een startende ondernemer kan buiten de regeling vallen door te weinig uren, een andere fiscale kwalificatie of eerder gebruikte zelfstandigenaftrek. Beoordeel daarom ieder aangiftejaar afzonderlijk. De situatie kan veranderen doordat je meer in loondienst werkt of andere opdrachten aanneemt.
Achteraf een volledige urenstaat reconstrueren
Een urenoverzicht dat pas vlak voor de aangifte ontstaat, is lastiger te onderbouwen. Houd je registratie tijdens het jaar bij en vergelijk deze regelmatig met je agenda. Rond niet structureel elke werkdag naar boven af.
Denken dat startersaftrek ook je btw verlaagt
De startersaftrek hoort bij de inkomstenbelasting. De regeling verlaagt niet rechtstreeks de btw op je facturen en verandert niets aan je btw-aangifte. Ook de kleineondernemersregeling is een afzonderlijke regeling met eigen voorwaarden.
De aftrek gebruiken als reden voor een te laag tarief
De startersaftrek is tijdelijk en afhankelijk van voorwaarden. Een gezond uurtarief moet ook zonder deze tegemoetkoming werken. Neem niet-declarabele tijd, vervoer, gereedschap, verzekeringen en reserves mee wanneer je jouw uurloon als zzp’er berekent.
Reserveer ook geld voor belasting en ondernemersrisico’s
Een lagere fiscale winst betekent niet dat je al het beschikbare geld kunt uitgeven. Houd rekening met inkomstenbelasting, de inkomensafhankelijke bijdrage Zorgverzekeringswet en eventuele btw die je nog moet afdragen. Pas je voorlopige aanslag aan wanneer je winstverwachting duidelijk verandert.
Kijk daarnaast naar risico’s op de werkvloer. Schade aan eigendommen van een klant staat los van jouw recht op startersaftrek. Verdiep je bijvoorbeeld in een bedrijfsaansprakelijkheidsverzekering via Rabobank en controleer vooral welke werkzaamheden, uitsluitingen en eigen risico’s gelden.
Uitval door ziekte vraagt een andere afweging. Bij de vraag of een arbeidsongeschiktheidsverzekering bij je past, kijk je naar vaste lasten, beschikbare buffers en alternatieve inkomsten. Een belastingaftrek vormt geen vangnet wanneer je langere tijd niet kunt werken.
Controleer je recht en benut de startersaftrek zorgvuldig
Startersaftrek voor zzp’ers kan je fiscale winst merkbaar verlagen, maar de onderbouwing begint bij je ondernemerschap, uren en eerdere aangiften. Controleer die onderdelen samen. De Belastingdienst licht de voorwaarden voor startersaftrek toe; gebruik bij je aangifte altijd de informatie voor het juiste belastingjaar.
Vanuit Utrechtse Zzp’er helpen we je met begrijpelijke kennis om zelf overzicht te houden. Wil je zekerheid bij een herstart, verlies of combinatie met loondienst? Laat jouw situatie dan controleren door een boekhouder of belastingadviseur die ervaring heeft met zzp’ers.
Veelgestelde vragen
Wat is de startersaftrek voor zzp’ers?
De startersaftrek is een extra aftrekpost voor beginnende ondernemers die hun belastbare winst verlagen. Daardoor betaal je minder inkomstenbelasting, bovenop de zelfstandigenaftrek. In 2026 bedraagt deze aftrek € 2.123 als je aan de voorwaarden voldoet.
Wanneer heb je recht op startersaftrek zzp?
Je hebt recht op startersaftrek zzp als je ondernemer bent voor de inkomstenbelasting, voldoet aan het urencriterium en in de afgelopen vijf jaar niet vaker dan twee keer zelfstandigenaftrek hebt toegepast. Ook moet je in die periode geen ondernemer zijn geweest gedurende te veel jaren, volgens de fiscale startersregels. Alleen een inschrijving bij de KvK is dus niet voldoende; de Belastingdienst kijkt naar je feitelijke ondernemerschap.
Hoe werkt het urencriterium voor startersaftrek?
Voor startersaftrek moet je meestal minimaal 1.225 uur per jaar aan je onderneming besteden. Die uren mogen bestaan uit directe werkzaamheden voor klanten, administratie, acquisitie, reistijd en andere zakelijke uren die meetellen volgens de fiscale regels. Begin je later in het jaar, dan blijft de grens in principe hetzelfde; alleen bij ziekte of zwangerschap gelden soms aparte versoepelingen of uitzonderingen.
Hoeveel belastingvoordeel levert startersaftrek zzp op?
Het voordeel hangt af van je winst en het belastingtarief dat op jouw inkomen van toepassing is. De startersaftrek verlaagt samen met de zelfstandigenaftrek en de mkb-winstvrijstelling je belastbare winst, waardoor je netto meer overhoudt. Bij een lage winst kan de aftrek zelfs zorgen dat je weinig of geen belasting betaalt, maar een deel van de aftrek kan dan ook onbenut blijven als je winst te laag is.
Zie ook: onderhoud van je cv-ketel
Meer weten? tips voor laminaat leggen
Bekijk ook: voorwaarden urencriterium zzp
Lees ook: tips voor schuttingplaatsing