Beroeps- of bedrijfsaansprakelijkheidsverzekering: wat kies je?
De keuze tussen een beroepsaansprakelijkheidsverzekering of bedrijfsaansprakelijkheidsverzekering hangt af van jouw werk en risico’s. Een beroepsverzekering beschermt vooral tegen financiële schade door fouten in jouw advies; een bedrijfsaansprakelijkheidsverzekering dekt meestal schade aan personen of spullen.
Inhoudsopgave
- Beroepsaansprakelijkheidsverzekering of bedrijfsaansprakelijkheidsverzekering: het verschil
- Wat dekt een beroepsaansprakelijkheidsverzekering?
- — Voorbeelden uit de praktijk
- Wat dekt een bedrijfsaansprakelijkheidsverzekering?
- — Voorbeelden bij klus- en bouwbedrijven
- Welke verzekering heb je als zzp’er nodig?
- — Gebruik deze korte beslisregel
- Wanneer is een verzekering verplicht?
- Waar let je op bij het vergelijken van polissen?
- — 1. De omschrijving van jouw werkzaamheden
- — 2. Het verzekerde bedrag
- — 3. Het eigen risico
- — 4. Uitsluitingen
- — 5. Inloop- en uitloopdekking
- — 6. Verzekering voor producten en werkzaamheden
- Veelgemaakte vergissingen bij zzp-verzekeringen
- Zo meld je schade zonder onnodige problemen
- Praktische administratie voor betere dekking
- Verzekering en je verdere bedrijfsvoering
- Voorbeeld: een installateur in Utrecht
- Wanneer schakel je een specialist in?
- Conclusie: kies op basis van jouw echte werk
Als zzp’er in de bouw of installatiebranche krijg je met beide risico’s te maken. Toch zijn de verzekeringen niet hetzelfde. In dit artikel lees je welke polis past, wat vaak is uitgesloten en hoe je de juiste dekking kiest.
Liever laten doen door een vakman? Utrechtse Zzp'er helpt je verder in Utrecht en omgeving.
Beroepsaansprakelijkheidsverzekering of bedrijfsaansprakelijkheidsverzekering: het verschil
De namen lijken sterk op elkaar. De verzekeringen beschermen alleen tegen verschillende soorten schade. Dat verschil bepaalt welke polis jij nodig hebt.
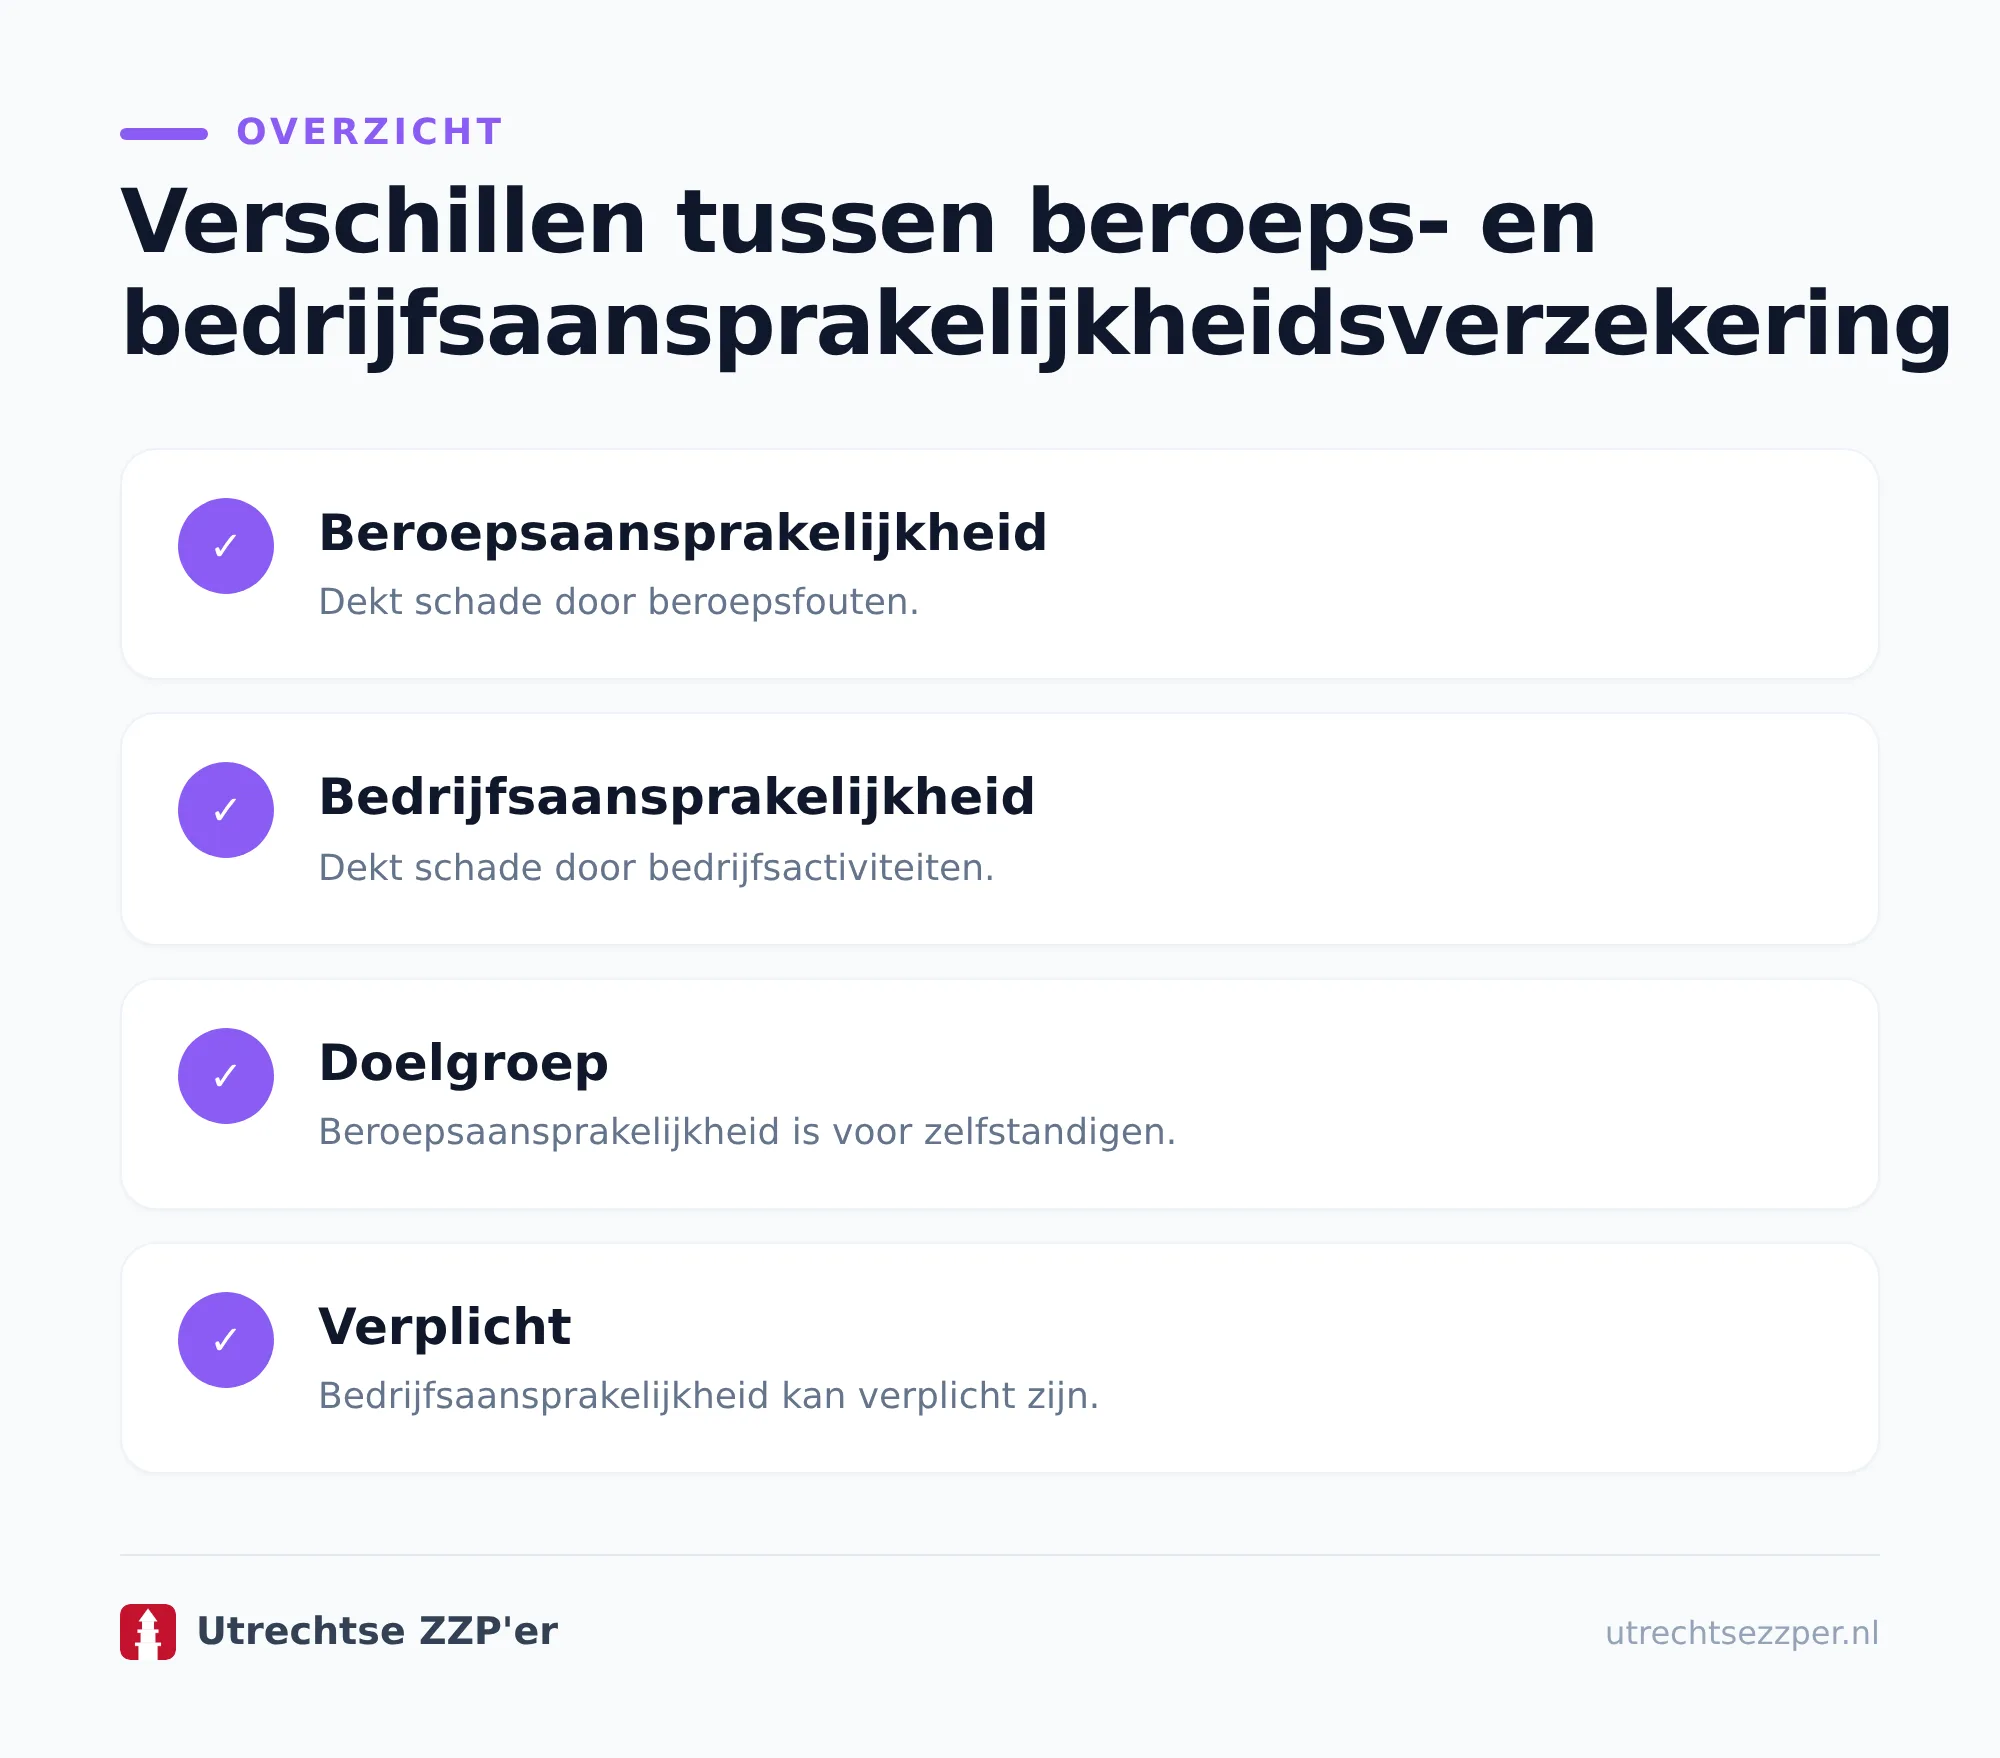
| Verzekering | Dekt vooral | Praktisch voorbeeld |
|---|---|---|
| Beroepsaansprakelijkheidsverzekering | Financiële schade door een beroepsfout | Een verkeerd advies veroorzaakt herstelkosten of omzetverlies. |
| Bedrijfsaansprakelijkheidsverzekering | Letsel- en zaakschade door jouw bedrijf | Je laat een gereedschap vallen op een dure vloer. |
Een beroepsaansprakelijkheidsverzekering heet ook wel een beroepsfoutenverzekering. De polis richt zich op zuivere vermogensschade. Dat is schade zonder directe fysieke schade aan spullen of mensen.
Een bedrijfsaansprakelijkheidsverzekering heet vaak een AVB. AVB staat voor aansprakelijkheidsverzekering voor bedrijven. Deze verzekering vergoedt schade die ontstaat tijdens jouw bedrijfsactiviteiten, als de polis dit toestaat.
De precieze dekking verschilt per verzekeraar. Lees daarom altijd de polisvoorwaarden, clausules en uitsluitingen. Een tussenpersoon kan de voorwaarden vertalen naar jouw dagelijkse werk.
Wat dekt een beroepsaansprakelijkheidsverzekering?
Een beroepsaansprakelijkheidsverzekering beschermt tegen claims door een fout in jouw vakwerk. Denk aan verkeerd advies, een berekening of een ontwerp. De klant stelt jou aansprakelijk voor het financiële gevolg.
Deze verzekering past vooral bij beroepen met advies, ontwerp, planning of controle. Denk aan een architect, constructeur, ingenieur, bouwkundig adviseur of projectbegeleider. Ook een installateur kan ermee te maken krijgen wanneer hij advies geeft over een technische oplossing.
Voorbeelden uit de praktijk
- Je berekent een verwarmingsinstallatie verkeerd. De klant moet later extra onderdelen laten plaatsen.
- Je maakt een fout in een maatvoering. Daardoor past een onderdeel niet en loopt de planning uit.
- Je adviseert over materiaalgebruik. De gekozen oplossing blijkt niet geschikt voor de toepassing.
- Je mist een belangrijk onderdeel in een werkplanning. De opdrachtgever krijgt aantoonbare extra kosten.
Bij dit soort claims gaat het vaak om meer dan jouw factuur. De opdrachtgever kan ook kosten voor herstel, vertraging of extra inzet claimen. De verzekeraar beoordeelt dan jouw opdracht, advies en aansprakelijkheid.
Een beroepsaansprakelijkheidsverzekering vergoedt niet automatisch slecht uitgevoerd werk. De polis betaalt meestal ook niet de kosten om jouw eigen fout opnieuw te herstellen. Controleer daarom het verschil tussen herstelkosten, gevolgschade en vermogensschade.
Wat dekt een bedrijfsaansprakelijkheidsverzekering?
Een bedrijfsaansprakelijkheidsverzekering richt zich op schade aan personen en spullen. Die schade ontstaat tijdens jouw werk, door jouw medewerkers of door gebruikte materialen. De verzekeraar onderzoekt eerst of je juridisch aansprakelijk bent.
Voorbeelden bij klus- en bouwbedrijven
- Een klant struikelt over een losliggende kabel op de werkplek.
- Je beschadigt een parketvloer tijdens het plaatsen van een keuken.
- Een lekkage ontstaat na werkzaamheden aan een leiding.
- Een onderdeel valt van een steiger en beschadigt een geparkeerde auto.
- Een onderaannemer veroorzaakt schade tijdens een project namens jouw bedrijf.
In de praktijk zien we dat vooral vloer-, water- en constructieschade snel hoge bedragen bereikt. Een kleine fout kan gevolgen hebben voor een complete woning. Bij bedrijfspanden lopen de kosten soms verder op door bedrijfsstilstand.
Een AVB is geen garantie voor elk probleem na jouw klus. De polis kan schade uitsluiten door opzet, slecht onderhoud of werk buiten jouw opgegeven bedrijfsomschrijving. Geef jouw activiteiten daarom volledig door bij de aanvraag.
Welke verzekering heb je als zzp’er nodig?
Voor veel klusbedrijven is een bedrijfsaansprakelijkheidsverzekering de eerste logische stap. Je werkt bij klanten thuis of op een bouwplaats. Daar kan gemakkelijk materiële schade of letsel ontstaan.
Geef je daarnaast technisch advies, maak je ontwerpen of lever je berekeningen? Dan kan een beroepsaansprakelijkheidsverzekering nodig zijn. Soms heb je dus beide verzekeringen nodig. De ene polis vervangt de andere niet.
Een schilder heeft bijvoorbeeld vooral risico op schade aan spullen. Een bouwkundig tekenaar loopt eerder risico op een kostbare ontwerpfout. Een installatiebedrijf kan beide risico’s lopen. Het advies en de uitvoering vragen dan om een bredere beoordeling.
Opdrachtgevers kunnen een bepaalde verzekering verplicht stellen. Dat gebeurt vaak via algemene voorwaarden, een aanbesteding of een contract. Vraag voordat je tekent welke dekking en welk verzekerd bedrag de opdrachtgever verwacht.
Gebruik deze korte beslisregel
- Werk je alleen met je handen aan spullen of gebouwen? Kijk dan eerst naar een AVB.
- Geef je advies, ontwerp je oplossingen of maak je berekeningen? Onderzoek dan ook beroepsaansprakelijkheid.
- Voer je beide soorten werk uit? Laat beide risico’s samen beoordelen.
- Werk je met personeel of onderaannemers? Controleer dan de regels voor hun schade.
- Vraagt een opdrachtgever een polis? Vergelijk de eis met jouw eigen werkzaamheden.
Wanneer is een verzekering verplicht?
Voor de meeste zzp’ers is een aansprakelijkheidsverzekering niet algemeen wettelijk verplicht. Een opdrachtgever kan de verzekering wel contractueel eisen. Ook een branche, beroepsgroep of vergunning kan aanvullende voorwaarden stellen.
Controleer daarom drie bronnen: jouw contract, de algemene voorwaarden en de eisen van jouw beroepsorganisatie. Kijk ook naar regels van een aanbestedende partij. Een mondelinge afspraak geeft minder zekerheid dan een duidelijke polis- en contracttekst.
Een verzekering voorkomt niet dat je aansprakelijk bent. Je blijft verantwoordelijk voor veilig en zorgvuldig werk. De verzekeraar helpt vooral met juridische beoordeling, verweer en een mogelijke schadevergoeding.
Bewaar offertes, tekeningen, e-mails, foto’s en oplevernotities. Deze documenten laten zien wat je hebt afgesproken. Ze helpen ook bij een discussie over de oorzaak van schade.
Waar let je op bij het vergelijken van polissen?
Vergelijk niet alleen de maandpremie. Een goedkope polis kan belangrijke werkzaamheden uitsluiten. Kijk vooral naar de inhoud van de dekking en naar het maximale bedrag per claim.
1. De omschrijving van jouw werkzaamheden
De verzekeraar baseert de dekking op jouw bedrijfsactiviteiten. Noteer dus niet alleen ‘bouw’. Vermeld bijvoorbeeld tegelwerk, loodgieterswerk, montage, renovatie of technisch advies. Een schade tijdens niet opgegeven werk kan voor discussie zorgen.
2. Het verzekerde bedrag
Het verzekerde bedrag is het maximale bedrag dat de verzekeraar uitkeert. Let op het maximum per gebeurtenis en het jaarmaximum. Controleer ook of kosten voor juridische hulp binnen of buiten dit bedrag vallen.
Een opdrachtgever kan een minimumdekking eisen. Neem die eis letterlijk over in jouw vergelijking. Vraag bij twijfel schriftelijk om bevestiging van de verzekeraar.
3. Het eigen risico
Het eigen risico betaal je zelf bij een gedekte schade. Een hoger eigen risico kan de premie verlagen. Kies alleen een bedrag dat je direct kunt dragen. Een lage premie helpt niet als een schade jouw werkkapitaal raakt.
4. Uitsluitingen
Let op uitsluitingen voor asbest, grondwerk, heiwerk, dakwerk, onderaannemers en werkzaamheden buiten Nederland. Ook schade aan gehuurde zaken kan anders worden behandeld. Vraag uitleg bij termen die niet duidelijk zijn.
5. Inloop- en uitloopdekking
Inloopdekking ziet op fouten die je maakte vóór de startdatum van de polis. Uitloopdekking beschermt soms tegen claims na beëindiging van jouw bedrijf. Dit speelt vooral bij beroepsfouten. Een claim kan pas maanden later ontstaan.
6. Verzekering voor producten en werkzaamheden
Een product dat je verkoopt kan een ander risico geven dan jouw eigen arbeid. Vraag hoe de polis omgaat met montage, levering en gevolgschade. Laat ook controleren wat gebeurt als een onderdeel van een leverancier defect blijkt.
Veelgemaakte vergissingen bij zzp-verzekeringen
De eerste fout is denken dat een particuliere aansprakelijkheidsverzekering jouw bedrijf beschermt. Dat is meestal niet zo. Een particuliere polis dekt zakelijke werkzaamheden vaak niet.
Een tweede fout is alleen de contractprijs verzekeren. De schade kan veel hoger zijn dan jouw factuur. Denk aan herstel door een ander bedrijf, tijdelijke huisvesting of schade aan inventaris.
Een derde fout is de polis niet aanpassen na uitbreiding. Ga je ineens werken met zonnepanelen, steigers of onderaannemers? Meld die verandering vooraf. Daarmee voorkom je discussie na een incident.
Een vierde fout is aannemen dat een verzekering slecht werk oplost. Een AVB betaalt niet automatisch een mislukte klus. Bij opzet, fraude of grove nalatigheid kan de verzekeraar bovendien weigeren of terugvorderen.
Onze ervaring is dat goede verslaglegging minstens zo belangrijk is als de polis. Maak voor de start foto’s van de situatie. Leg wijzigingen schriftelijk vast. Laat de klant belangrijke keuzes bevestigen.
Zo meld je schade zonder onnodige problemen
Na een incident wil je snel handelen. Stel de verzekeraar direct op de hoogte. Erken niet zomaar aansprakelijkheid en beloof geen bedrag aan de klant.
- Stop het werk als er direct gevaar of extra schade dreigt.
- Maak foto’s van de situatie, de schade en de gebruikte materialen.
- Noteer datum, plaats, betrokken personen en een feitelijke beschrijving.
- Bewaar berichten, offertes, facturen en contactgegevens van getuigen.
- Meld het incident volgens de meldtermijn in jouw polis.
- Beantwoord vragen van de verzekeraar kort, volledig en eerlijk.
Bij letsel, grote waterschade of een mogelijk conflict kun je dit zelf proberen. Schakel een vakman of juridisch adviseur in zodra de oorzaak onduidelijk is. Een verkeerde erkenning kan jouw positie verzwakken.
Praktische administratie voor betere dekking
Een goede administratie ondersteunt jouw verhaal bij een claim. Noteer per opdracht de klant, locatie, werkzaamheden en gebruikte materialen. Bewaar ook jouw algemene voorwaarden en goedgekeurde meerwerkafspraken.
Wie zijn administratie netjes bijhoudt, ontdekt sneller wanneer een polis niet meer past. Op overzicht in je administratie lees je hoe je documenten en financiële gegevens ordent.
Plan elk jaar een kort verzekeringsmoment. Controleer jouw omzet, werkzaamheden, personeel en opdrachtgevers. Meld grote wijzigingen vóór de volgende klus.
Ook jouw tarief speelt mee. Een verzekering, eigen risico en juridische hulp horen bij de bedrijfskosten. Gebruik daarom een goede methode voor je uurtarief als zzp’er. Je voorkomt zo dat je verzekeringskosten structureel vergeet.
Een tweede uitleg over prijsopbouw vind je bij je prijs berekenen. Kijk naast je tarief ook naar niet-declarabele uren, materiaal en reserveringen.
Verzekering en je verdere bedrijfsvoering
Een verzekering staat niet los van andere zakelijke keuzes. Je rechtsvorm, contracten en manier van werken bepalen samen jouw risico. Een eenmanszaak maakt privéaansprakelijkheid bijvoorbeeld extra belangrijk.
Werk je langdurig voor één opdrachtgever? Leg dan afspraken helder vast. Beschrijf jouw zelfstandigheid, planning en resultaat. Lees ook deze uitleg over schijnzelfstandigheid voorkomen.
Een bank of verzekeraar kan aanvullende informatie vragen over jouw bedrijf. Zorg dat omzetgegevens en aangiften kloppen. De uitleg over btw-aangifte voor zzp’ers helpt je bij een vaste financiële routine.
Wil je specifiek een polis via een bank bekijken? Lees dan eerst de aandachtspunten bij een zakelijke polis bij Rabobank. Vergelijk daarna altijd de voorwaarden met jouw eigen activiteiten.
Voorbeeld: een installateur in Utrecht
Stel: je vervangt een cv-ketel in een woning. Tijdens het werk beschadigt een vloer. Dat is meestal een risico voor de bedrijfsaansprakelijkheidsverzekering. De schade ontstaat door jouw bedrijfsactiviteit en raakt een zaak van de klant.
Later blijkt dat jouw advies over de capaciteit niet goed was. De woning verwarmt onvoldoende en de klant moet opnieuw investeren. Dan kan een beroepsfout een rol spelen. De juiste polis hangt af van jouw advies, opdracht en aansprakelijkheid.
Bij een cv-project zijn foto’s, productgegevens en opleverinformatie waardevol. Verwijs klanten bij voorbereiding ook naar informatie over een cv-ketel vervangen. Zo bespreek je verwachtingen eerder en leg je keuzes beter vast.
Laat technische werkzaamheden met gas, rookgasafvoer of elektra altijd door een bevoegd en deskundig vakman uitvoeren. Veiligheid, wettelijke eisen en garantie kunnen daarbij samenhangen. Een verzekeringspolis vervangt geen vakbekwaamheid of verplichte controle.
Wanneer schakel je een specialist in?
Een simpele bedrijfsverzekering vergelijken kun je zelf doen. Gebruik daarbij jouw werkzaamheden, omzet en contracteisen. Vraag daarna schriftelijk of de gekozen activiteiten onder de dekking vallen.
Laat een specialist meekijken als je meerdere soorten werk uitvoert. Dat geldt ook bij advies, ontwerp, personeel, onderaannemers of grote bouwprojecten. Een kleine interpretatiefout kan dan grote financiële gevolgen hebben.
Schakel ook hulp in bij garantievragen of veiligheidsrisico’s. Vooral bij installaties, constructies en werkzaamheden aan gas of elektra telt de juiste vakkennis. Een specialist kan beoordelen welke documenten en controles nodig zijn.
Volgens het CBS telt Nederland ruim één miljoen zelfstandigen. Niet elke zelfstandige heeft dezelfde risico’s. Daarom werkt een standaardkeuze zelden voor iedereen. De bron voor dit brede beeld is CBS StatLine, met cijfers over zelfstandigen naar arbeidspositie.
Conclusie: kies op basis van jouw echte werk
Een beroepsaansprakelijkheidsverzekering beschermt vooral tegen financiële schade door advies- en beroepsfouten. Een bedrijfsaansprakelijkheidsverzekering richt zich vooral op letsel- en zaakschade. Als je adviseert én uitvoert, heb je mogelijk beide nodig.
Lees de polisvoorwaarden, controleer uitsluitingen en stem het verzekerde bedrag af op jouw opdrachten. Houd jouw administratie bij en meld veranderingen op tijd. Zo weet je beter waarvoor je premie betaalt.
Utrechtse Zzp’er is de kennisbank voor zzp’ers met nieuws en praktische weetjes. Wil je jouw situatie zekerheidshalve door een specialist laten beoordelen? Neem dan gerust contact op met een passende verzekeringsadviseur of vakman in Utrecht.
Veelgestelde vragen
Wat is het verschil tussen een beroepsaansprakelijkheidsverzekering en een bedrijfsaansprakelijkheidsverzekering?
Een beroepsaansprakelijkheidsverzekering dekt meestal vermogensschade die ontstaat door een fout in je advies, ontwerp of berekening. Denk aan een verkeerd advies waardoor je klant financiële schade lijdt. Een bedrijfsaansprakelijkheidsverzekering dekt juist schade aan personen of spullen, bijvoorbeeld als je per ongeluk iets omstoot of iemand verwondt tijdens je werkzaamheden.
Welke verzekering heb je als zzp’er nodig?
Dat hangt af van het type werk dat je doet en welke risico’s daarbij horen. Geef je vooral advies, ontwerp je plannen of maak je berekeningen, dan ligt een beroepsaansprakelijkheidsverzekering vaak voor de hand. Werk je met je handen, op locatie of met materialen en gereedschap, dan is een bedrijfsaansprakelijkheidsverzekering meestal relevanter.
Wanneer is een aansprakelijkheidsverzekering verplicht?
In sommige beroepen of opdrachten kan een beroepsaansprakelijkheidsverzekering verplicht zijn, bijvoorbeeld via wetgeving, beroepsorganisaties of de opdrachtgever. Voor een bedrijfsaansprakelijkheidsverzekering geldt dat verplichting vaker uit contracten of aanbestedingen komt dan uit de wet. Controleer daarom altijd de eisen van je branche, je opdrachtgever en eventuele certificeringen.
Waar moet ik op letten bij het vergelijken van polissen?
Let allereerst op of jouw werkzaamheden precies in de polisomschrijving staan, zodat je geen dekking misloopt. Kijk ook naar het verzekerde bedrag, het eigen risico, uitsluitingen en de regels voor inloop- en uitloopdekking. Werk je ook met producten of voer je werkzaamheden uit bij klanten op locatie, controleer dan of die situaties ook zijn meeverzekerd.
Lees ook: belang van cv ketel onderhoud
Nuttig om te weten: laminaat leggen gids
Ook interessant: advies schutting plaatsen
Lees ook: kruipruimte isolatie informatie
Nuttig om te weten: natuurlijk schimmel verwijderen