Bedrijfsaansprakelijkheidsverzekering afsluiten: zo werkt het
Liever laten doen door een vakman? Utrechtse Zzp'er helpt je verder in Utrecht en omgeving.
Bedrijfsaansprakelijkheidsverzekering afsluiten: zo werkt het
Een bedrijfsaansprakelijkheidsverzekering afsluiten begint met het opgeven van jouw werkzaamheden en risico’s. Daarna vergelijk je de dekking, vraag je acceptatie aan en controleer je de ingangsdatum.
Inhoudsopgave
- Bedrijfsaansprakelijkheidsverzekering afsluiten: zo werkt het
- Wat verzeker je met een bedrijfsaansprakelijkheidsverzekering?
- — Schade aan spullen van anderen
- — Letselschade en de gevolgen daarvan
- — Hulp bij een schadeclaim
- Is een AVB verplicht voor zzp’ers?
- Welke dekking past bij jouw klus- of bouwbedrijf?
- — Opzicht: spullen onder jouw zorg
- — Bewerking: het onderdeel waaraan je werkt
- — Onderaannemers en ingehuurde krachten
- Welke schade vergoedt een AVB meestal niet?
- — Eigen werk en garantie
- — Adviesfouten en schade tijdens de bouw
- Stappenplan: een bedrijfsaansprakelijkheidsverzekering afsluiten
- Wat kost een bedrijfsaansprakelijkheidsverzekering?
- — Assurantiebelasting en bijkomende kosten
- — Eigen risico en verzekerd bedrag
- Specifieke risico’s bij klussen in Utrecht
- — Reinigingswerk aan gevels
- — Graafwerk bij erfafscheidingen
- — Brandgevaar en technische veiligheid
- Let op de ingangsdatum, inloop en uitloop
- Wat doe je wanneer er schade ontstaat?
- Maak jouw financiële bescherming compleet
- Met passende dekking aan het werk
Deze verzekering beschermt jouw bedrijf tegen bepaalde schadeclaims van anderen. Denk aan een beschadigde leiding of letsel door rondslingerend gereedschap. Niet iedere fout valt echter onder de dekking van jouw polis.
Voor klusbedrijven en bouwondernemers zit het verschil vaak in kleine voorwaarden. Werk je aan eigendommen van klanten? Schakel je andere zzp’ers in? Of voer je werkzaamheden uit met brandgevaar? Zulke details bepalen welke bescherming bij jouw bedrijf past.
Utrechtse Zzp’er is een kennisbank voor zelfstandigen in Utrecht. In dit artikel leggen we de keuzes stap voor stap uit. Je ontdekt welke gegevens nodig zijn, welke uitsluitingen aandacht vragen en hoe je offertes vergelijkt.
Wat verzeker je met een bedrijfsaansprakelijkheidsverzekering?
Een bedrijfsaansprakelijkheidsverzekering heet meestal kortweg een AVB. Deze verzekering richt zich op jouw aansprakelijkheid voor schade aan anderen. Het gaat vooral om schade aan spullen en schade door letsel.
Ook financiële schade die daaruit volgt, kan onder de dekking vallen. Denk aan inkomensverlies doordat iemand na een ongeval niet kan werken. De precieze bescherming hangt af van jouw aansprakelijkheid en de polisvoorwaarden.
Schade aan spullen van anderen
Stel: tijdens schilderwerk valt jouw ladder tegen de auto van een klant. De lak beschadigt en een portier moet worden hersteld. Een AVB kan deze schade vergoeden wanneer jij daarvoor aansprakelijk bent.
Dat betekent niet dat iedere beschadiging op de bouwplaats automatisch verzekerd is. Vooral spullen waaraan je werkt, vragen extra aandacht. Daarvoor gelden vaak aparte beperkingen onder de begrippen opzicht en bewerking.
Letselschade en de gevolgen daarvan
Een bewoner struikelt over jouw losliggende snoer en breekt een pols. De claim kan verder gaan dan alleen de medische kosten. Ook hulp in huis, gemist inkomen en smartengeld kunnen meespelen.
Juist daardoor zegt de omvang van een klus weinig over het risico. Een kleine montageopdracht kan grote financiële gevolgen hebben. Het verzekerde bedrag verdient daarom minstens zoveel aandacht als de premie.
Hulp bij een schadeclaim
Een verzekeraar beoordeelt meestal ook of jij werkelijk aansprakelijk bent. Een onterechte claim hoeft jouw bedrijf niet zomaar te betalen. Juridisch verweer kan onderdeel zijn van de dekking.
Controleer wel welke kosten de verzekeraar betaalt en onder welke voorwaarden. Zelf een advocaat inschakelen betekent niet automatisch dat je vergoeding krijgt. Vaak moet je vooraf toestemming vragen.
Is een AVB verplicht voor zzp’ers?
Voor de meeste klusbedrijven is een AVB niet algemeen wettelijk verplicht. Een opdrachtgever kan deze verzekering wel als contractvoorwaarde stellen. Dat gebeurt bijvoorbeeld bij onderaanneming of werkzaamheden voor grotere bouwbedrijven.
Zo’n opdrachtgever kan ook een minimaal verzekerd bedrag verlangen. Soms vraagt die bovendien om een verzekeringsbewijs vóór de werkstart. Controleer daarom niet alleen jouw polis, maar ook het opdrachtcontract.
Een particuliere aansprakelijkheidsverzekering biedt hiervoor doorgaans geen oplossing. Die is bedoeld voor risico’s in jouw privéleven. Zakelijke werkzaamheden vallen normaal gesproken buiten deze particuliere bescherming.
Werk je vanuit een eenmanszaak? Dan zijn zakelijke schulden in beginsel ook persoonlijk relevant. Een schadeclaim kan daardoor jouw financiële positie buiten het bedrijf raken.
Let daarnaast op branchegebonden regels en andere verplichte verzekeringen. Voor een bedrijfsauto geldt bijvoorbeeld een afzonderlijke verzekeringsplicht. Een AVB vervangt de wettelijke aansprakelijkheidsverzekering voor motorrijtuigen niet.
Welke dekking past bij jouw klus- of bouwbedrijf?
Een bedrijfsaansprakelijkheidsverzekering afsluiten vraagt om een nauwkeurige omschrijving van jouw werk. Alleen ‘klusbedrijf’ invullen geeft soms een te beperkt beeld. Beschrijf daarom wat je werkelijk uitvoert, inclusief incidentele werkzaamheden.
Een schilder die soms kozijnen vervangt, heeft andere risico’s dan een binnenschilder. Hetzelfde geldt voor een timmerman die ook dakwerk uitvoert. Meld zulke verschillen vóórdat je de betreffende opdrachten aanneemt.
Opzicht: spullen onder jouw zorg
Opzicht gaat over eigendommen van anderen die je onder je hebt. Denk aan geleende apparatuur of spullen die je tijdelijk bewaart. De precieze omschrijving verschilt per verzekeraar en per polis.
Een standaardpolis sluit bepaalde vormen van opzicht uit of beperkt de vergoeding. Soms kun je aanvullende dekking kiezen voor specifieke situaties. Controleer daarbij zowel het maximale bedrag als het eigen risico.
Bewerking: het onderdeel waaraan je werkt
Beschadig je juist het onderdeel dat je moet behandelen of monteren? Dan kan een uitsluiting voor bewerkingsschade gelden. Schade aan andere onderdelen kan anders worden beoordeeld.
Bij zelf laminaat leggen draait veel om voorbereiding en nauwkeurig zagen. Voor een vloerenlegger ontstaat daarnaast een belangrijk verzekeringsverschil. Een verkeerd gezaagde plank is iets anders dan een beschadigde waterleiding.
Vraag daarom niet alleen: ‘Ben ik verzekerd voor vloeren leggen?’ Leg ook concrete schadesituaties voor aan de verzekeraar. Laat relevante antwoorden schriftelijk bevestigen en controleer de bijbehorende clausules.
Onderaannemers en ingehuurde krachten
Werk je samen met andere zelfstandigen, uitzendkrachten of tijdelijke hulpen? Controleer dan wie onder jouw polis als verzekerde geldt. Jouw aansprakelijkheid voor hun handelen is niet hetzelfde als hun eigen dekking.
Een onderaannemer is dus niet automatisch volledig meeverzekerd op jouw AVB. Vraag daarom ook naar diens eigen verzekering en werkzaamhedenomschrijving. Leg de taakverdeling en verantwoordelijkheid vooraf vast.
Bij letsel van ingehuurde personen kunnen bovendien bijzondere aansprakelijkheidsvragen ontstaan. De rechtspositie hangt af van de concrete samenwerking. Alleen het label ‘zzp’er’ geeft hierover geen volledige zekerheid.
Welke schade vergoedt een AVB meestal niet?
Een AVB is geen algemene garantie op foutloos ondernemerschap. Verschillende bedrijfsrisico’s vragen om andere bescherming of blijven voor eigen rekening. Onderstaande vergelijking helpt om de belangrijkste grenzen te herkennen.
| Situatie | Rol van de AVB | Wat vraagt extra aandacht? |
|---|---|---|
| Jouw ladder beschadigt een geparkeerde auto. | Kan vallen onder zaakschade aan derden. | Aansprakelijkheid, werkzaamheden en eigen risico. |
| Je moet verkeerd gemonteerde planken opnieuw plaatsen. | Herstel van jouw eigen ondeugdelijke werk is doorgaans uitgesloten. | Herstelkosten, garantieafspraken en kwaliteitscontrole. |
| Een montagefout veroorzaakt schade aan andere eigendommen. | De gevolgschade kan wel verzekerd zijn. | Uitsluitingen, bewerkingsschade en het moment van ontstaan. |
| Verkeerd advies veroorzaakt uitsluitend financieel verlies. | Zuivere vermogensschade valt meestal buiten de AVB. | Een beroepsaansprakelijkheidsverzekering kan relevant zijn. |
| Jouw eigen gereedschap wordt gestolen. | Geen aansprakelijkheidsschade aan een ander. | Inventaris-, gereedschaps- of transportdekking. |
| Je raakt zelf arbeidsongeschikt. | Een AVB vervangt jouw inkomen niet. | Een buffer en een passende inkomensvoorziening. |
Eigen werk en garantie
Bij een trap renoveren moeten onderdelen stevig en passend worden gemonteerd. Laat een trede los door een montagefout? Dan moet je mogelijk jouw eigen werk herstellen.
De kosten van dat herstel vallen doorgaans niet onder de AVB. Raakt een bewoner door diezelfde fout gewond, dan ontstaat een andere claim. Die letselschade kan wel binnen de dekking passen.
Een garantiebelofte maakt jouw verzekering niet automatisch ruimer. Doe daarom geen toezeggingen die verder gaan dan je kunt waarmaken. Controleer vooral bepalingen waarin je extra aansprakelijkheid van anderen overneemt.
Adviesfouten en schade tijdens de bouw
Maak je berekeningen, ontwerpen of technische adviezen voor opdrachtgevers? Onderzoek dan ook het risico op schade zonder beschadigde spullen of letsel. Voor dergelijke zuivere vermogensschade kan beroepsaansprakelijkheidsdekking nodig zijn.
Een CAR-verzekering richt zich juist op bepaalde risico’s tijdens bouwprojecten. CAR staat voor Construction All Risks. Afhankelijk van de gekozen onderdelen kan schade aan het werk verzekerd zijn.
Een CAR-polis en een AVB hebben dus verschillende functies. Beide kunnen relevant zijn bij dezelfde verbouwing. Controleer wie de CAR-verzekering afsluit en welke partijen daaronder vallen.
Stappenplan: een bedrijfsaansprakelijkheidsverzekering afsluiten
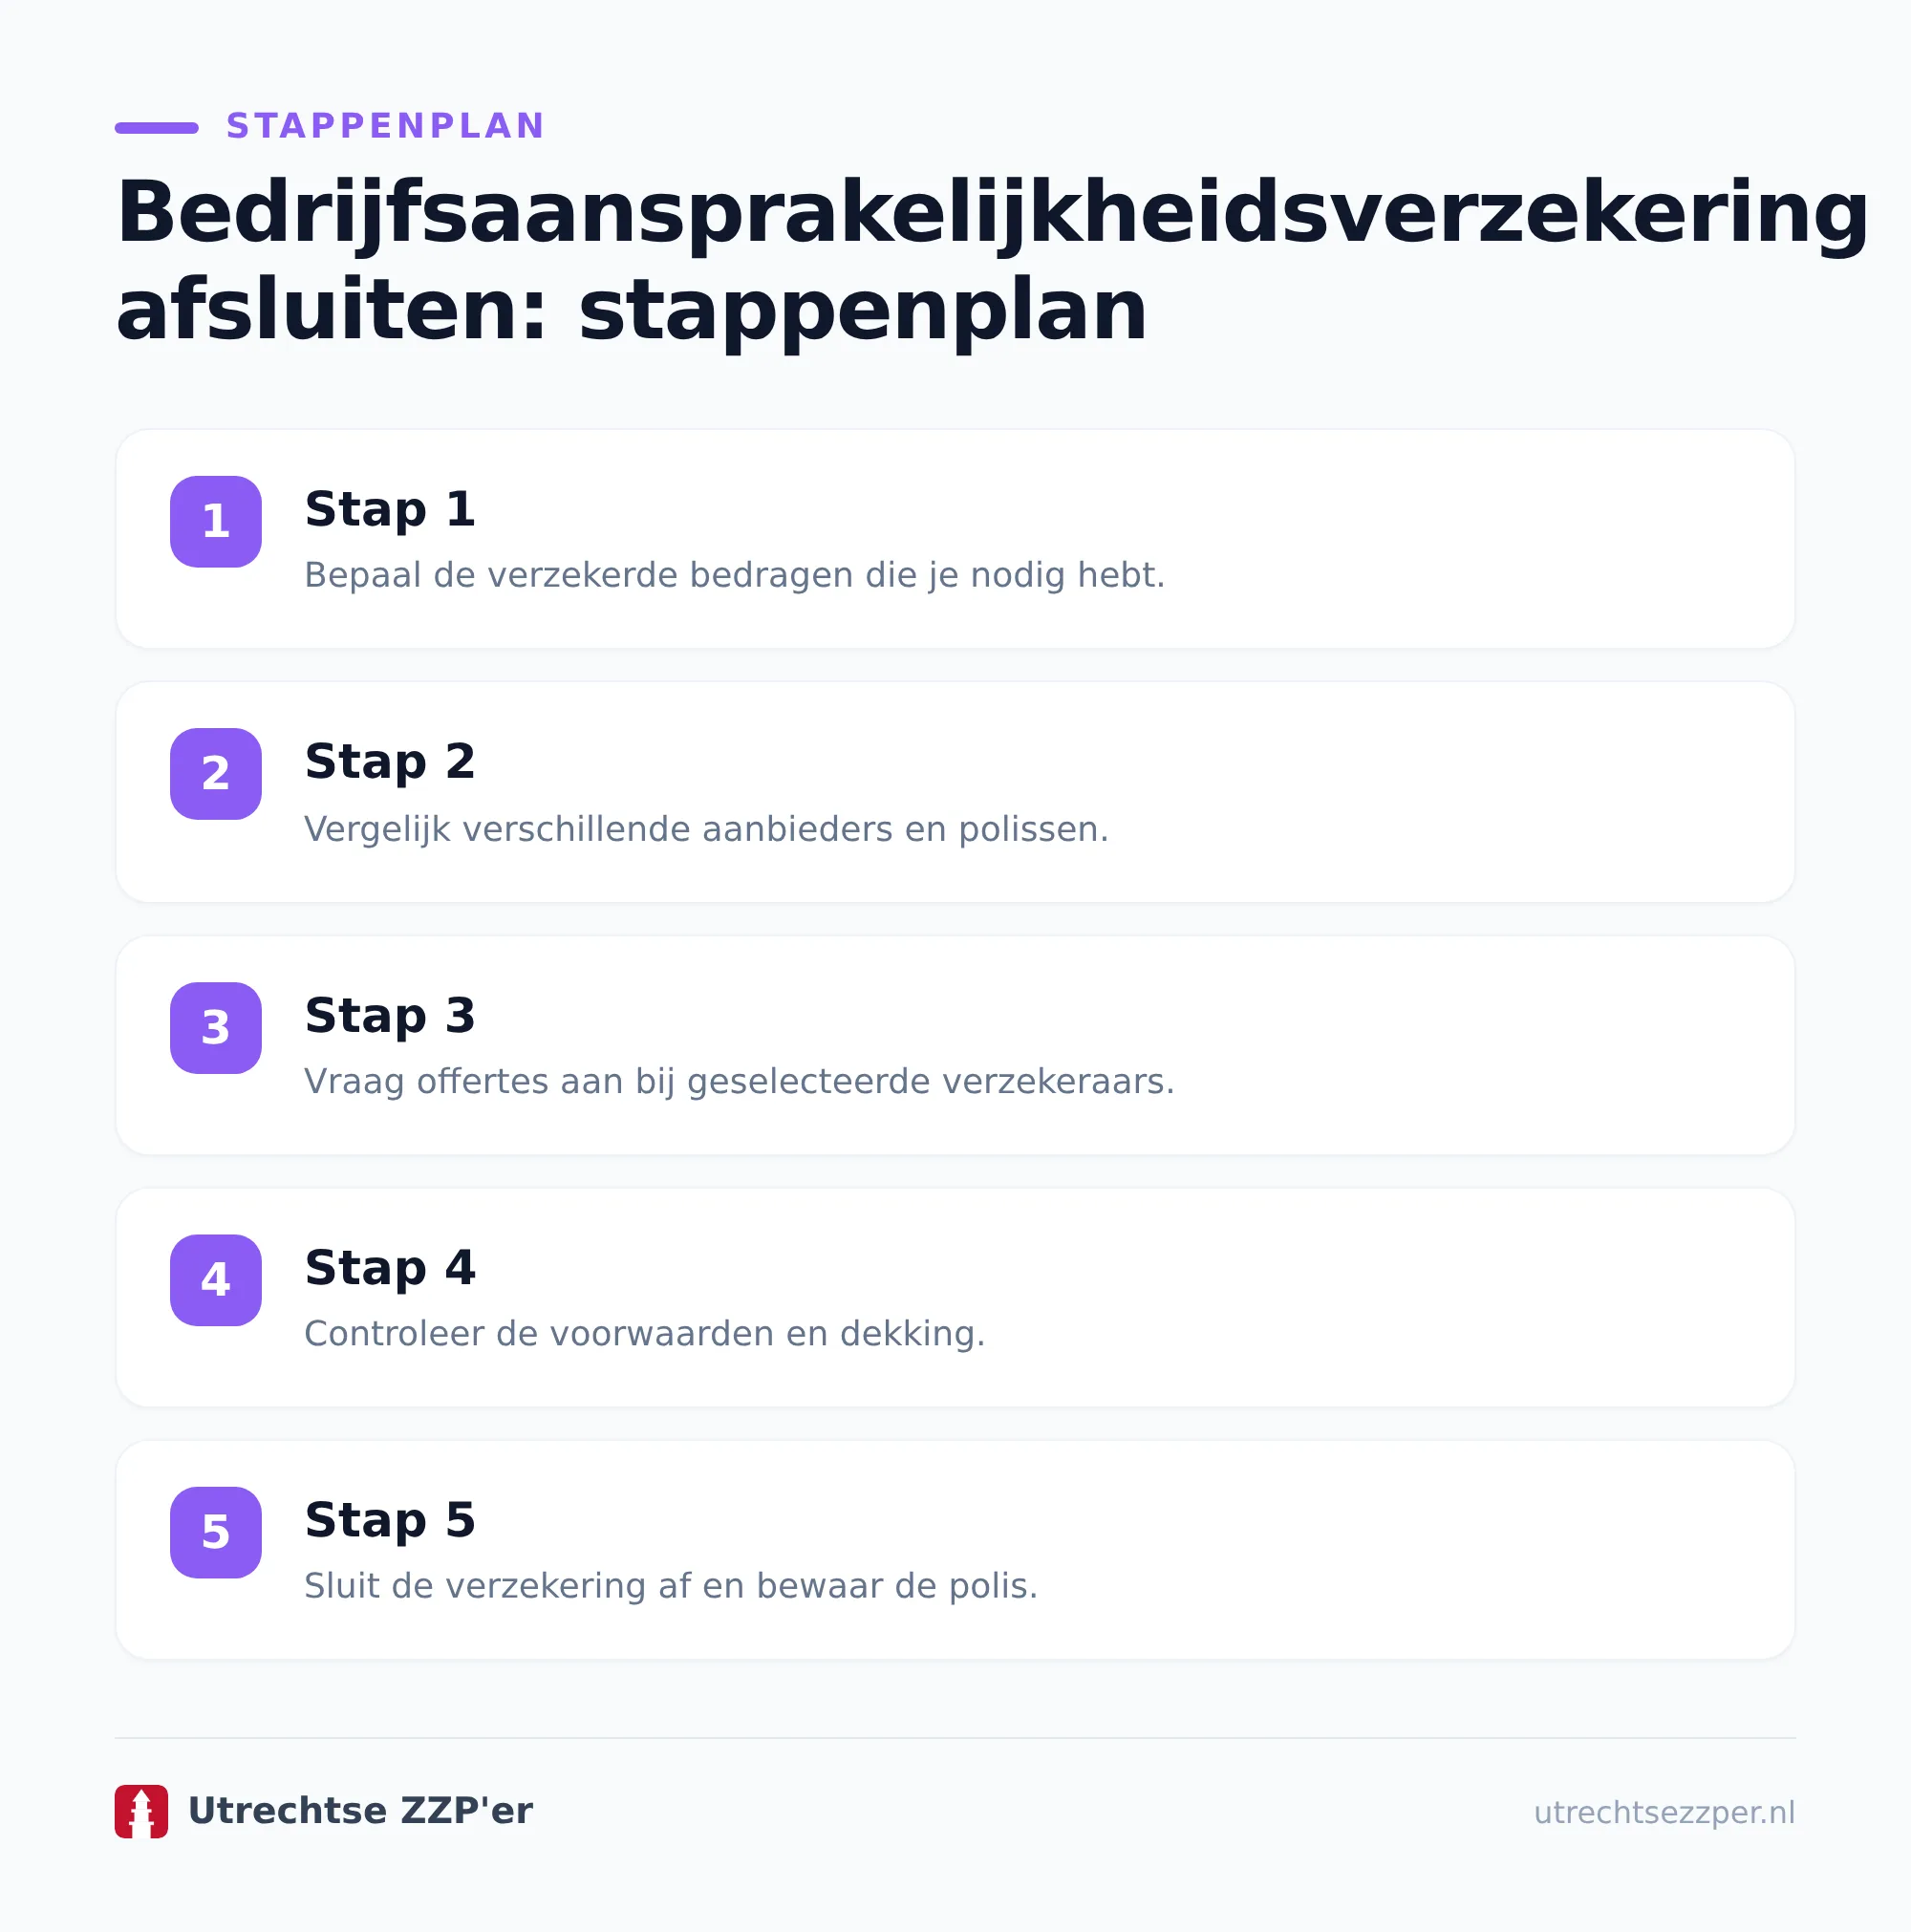
Bereid jouw aanvraag zorgvuldig voor voordat je alleen premies gaat vergelijken. Met dezelfde bedrijfsgegevens krijg je beter vergelijkbare voorstellen. Gebruik daarvoor dit stappenplan.
- Breng jouw werkzaamheden in kaart. Noteer de hoofdactiviteiten, nevenactiviteiten en soorten opdrachtgevers. Vermeld ook werk op hoogte, dakwerk, graafwerk of brandgevaarlijke werkzaamheden.
- Verzamel de bedrijfsgegevens. Houd jouw KVK-gegevens, omzetinschatting en personeelsinformatie bij de hand. Verzekeraars kunnen ook vragen naar eerdere schadeclaims en verzekeringsweigeringen.
- Lees de eisen van opdrachtgevers. Controleer het gewenste verzekerde bedrag en eventuele bijzondere voorwaarden. Kijk ook naar afspraken over onderaannemers en werkzaamheden buiten Nederland.
- Kies de benodigde dekking. Beoordeel opzicht, bewerking, werkgeversaansprakelijkheid en schade na oplevering. Controleer daarnaast of aanvullende verzekeringen nodig zijn voor andere bedrijfsrisico’s.
- Vergelijk offertes op gelijke uitgangspunten. Gebruik dezelfde omzet, activiteiten en verzekerde bedragen. Vergelijk vervolgens de uitsluitingen, eigen risico’s en totale kosten.
- Beantwoord de aanvraagvragen volledig. Meld gevraagde informatie eerlijk en zo precies mogelijk. Vraag uitleg wanneer een vraag onduidelijk is voor jouw situatie.
- Controleer acceptatie en ingangsdatum. Een ingediende aanvraag is niet altijd direct een geaccepteerde verzekering. Begin niet op basis van een aanname over voorlopige dekking.
- Lees het polisblad en de clausules. Controleer de bedrijfsnaam, activiteiten, bedragen en bijzondere verplichtingen. Bewaar de polis en eventuele schriftelijke toelichtingen op een vaste plek.
Een eenvoudige aanvraag kun je vaak prima zelf voorbereiden en vergelijken. Worden werkzaamheden uitgesloten of neem je ruime contractuele aansprakelijkheid over? Laat dan een verzekeringsadviseur meekijken: een verkeerde inschatting kan duur uitpakken.
Wat kost een bedrijfsaansprakelijkheidsverzekering?
Er bestaat geen betrouwbaar standaardbedrag voor ieder klusbedrijf. De premie hangt onder meer af van werkzaamheden, omzet en schadeverleden. Ook personeel, verzekerde bedragen en gekozen uitbreidingen beïnvloeden de prijs.
Een bedrijf met uitsluitend binnenwerk loopt andere risico’s dan een dakdekker. Daarom zegt een lage advertentieprijs weinig over jouw uiteindelijke voorstel. Vergelijk de totale jaarlast voor jouw echte bedrijfsactiviteiten.
Assurantiebelasting en bijkomende kosten
Voor een AVB betaal je doorgaans 21% assurantiebelasting over de premie. De Belastingdienst over assurantiebelasting vermeldt dit belastingtarief en de toepasselijke regels. Let op: assurantiebelasting is geen aftrekbare btw.
Een rekenvoorbeeld maakt dit duidelijk, zonder een marktprijs te suggereren. Stel dat jouw jaarpremie €300 exclusief assurantiebelasting bedraagt. Dan komt daar €63 belasting bij: samen €363.
Dit voorbeeld bevat geen eventuele advieskosten of andere toeslagen. Vraag daarom altijd naar het totaalbedrag dat je werkelijk betaalt. Zakelijke verzekeringskosten zijn doorgaans aftrekbaar bij het bepalen van jouw fiscale winst.
Eigen risico en verzekerd bedrag
Een hoger eigen risico kan een lagere premie opleveren. Je betaalt dan bij een gedekte schade meer zelf. Controleer of voor bepaalde werkzaamheden een afwijkend eigen risico geldt.
Stel dat een gedekte schade €2.000 bedraagt bij €500 eigen risico. Dan blijft in dit eenvoudige rekenvoorbeeld €500 voor jouw rekening. Andere polisbeperkingen kunnen de uitkering verder beïnvloeden.
Let ook op het onderscheid tussen gebeurtenis en verzekeringsjaar. Een polis kan bijvoorbeeld €2.500.000 per gebeurtenis noemen. Daarnaast kan een afzonderlijk maximum voor het hele verzekeringsjaar gelden.
Deze bedragen zijn voorbeelden, geen standaardadvies voor jouw onderneming. Kies een bedrag op basis van mogelijke schade en contractuele eisen. Alleen jouw jaaromzet gebruiken geeft daarvoor een onvolledig beeld.
Specifieke risico’s bij klussen in Utrecht
De werkomgeving beïnvloedt welke schade tijdens een opdracht kan ontstaan. In een bewoonde woning staan meubels vaak dicht bij de werkplek. Bij appartementen spelen bovendien gemeenschappelijke onderdelen en eigendommen van buren mee.
Werk je voor een appartementseigenaar binnen een vereniging van eigenaars? Leg dan vast welke onderdelen bij jouw opdracht horen. De opdrachtgever is niet altijd eigenaar van alles waaraan je werkt.
Reinigingswerk aan gevels
Bij methodes voor gevelreiniging bepalen ondergrond en vervuiling welke aanpak geschikt is. Een verkeerde druk of een ongeschikt middel kan schade veroorzaken. Ook ramen, kozijnen en omliggende bestrating kunnen geraakt worden.
Beschrijf daarom duidelijk welke reinigingstechnieken jouw bedrijf toepast. Controleer eventuele voorwaarden voor chemische middelen en milieuschade. Een AVB dekt niet automatisch iedere vorm van verontreiniging.
Graafwerk bij erfafscheidingen
Bij een schutting plaatsen kunnen ondergrondse kabels en leidingen geraakt worden. Controleer daarom vooraf welke informatie en voorzorgsmaatregelen nodig zijn. Voor machinaal graven is een KLIC-melding verplicht.
Een tekening betekent niet dat je zonder verdere controle kunt graven. De feitelijke situatie kan extra onderzoek noodzakelijk maken. Houd ook rekening met particuliere leidingen op het terrein.
Brandgevaar en technische veiligheid
Bij lassen, slijpen en dakwerk kunnen verzekeraars extra preventievoorwaarden stellen. Denk aan blusmiddelen, afscherming of controle na afloop van werkzaamheden. Lees de concrete clausule; algemene veiligheidskennis vervangt die voorwaarden niet.
Je kunt de werkplek zelf voorbereiden en risico’s vooraf inventariseren. Ontbreken kennis, bevoegdheden of geschikt materieel voor risicovol technisch werk? Schakel dan een bevoegde specialist in en volg de veiligheids- en garantievoorschriften.
Let op de ingangsdatum, inloop en uitloop
Een bedrijfsaansprakelijkheidsverzekering afsluiten vlak vóór een klus vraagt extra aandacht. De gewenste startdatum is niet automatisch de bevestigde ingangsdatum. Controleer daarom wanneer de verzekeraar daadwerkelijk dekking verleent.
Schade kan bovendien pas lang na de uitvoering zichtbaar worden. Welke verzekering reageert, hangt af van de gekozen dekkingssystematiek. Het moment van handelen, ontstaan, claimen en melden kan daarbij relevant zijn.
Inloop ziet op mogelijke dekking voor gebeurtenissen vóór de ingangsdatum. Uitloop kan bescherming bieden bij claims na beëindiging van de verzekering. De precieze betekenis en voorwaarden verschillen per polis.
Ga er niet vanuit dat deze bescherming standaard aanwezig is. Vraag bij overstappen hoe oude werkzaamheden en latere claims worden behandeld. Bekende schade of bekende omstandigheden kun je niet zomaar alsnog verzekeren.
Stop je met jouw bedrijf, beëindig dan niet gedachteloos alle polissen. Er kunnen later nog claims binnenkomen over eerder uitgevoerd werk. Onderzoek eerst welke afspraken daarvoor nodig zijn.
Wat doe je wanneer er schade ontstaat?
Een goede schadeaanpak begint direct nadat je het probleem ontdekt. Beperk verdere schade, maar breng jezelf of anderen niet in gevaar. Volg vervolgens de meldinstructies van jouw verzekeraar.
- Maak de situatie veilig. Stop het werk wanneer doorgaan extra risico veroorzaakt. Schakel bij acuut gevaar passende noodhulp in.
- Leg de feiten vast. Maak foto’s en noteer tijd, plaats en betrokken personen. Bewaar ook werkbonnen, offertes en relevante berichten.
- Meld de schade zo snel mogelijk. Geef een feitelijke beschrijving aan jouw verzekeraar of adviseur. Meld ook een ontvangen aansprakelijkstelling direct.
- Doe geen ongecontroleerde toezeggingen. Toon begrip, maar beloof niet zelfstandig een volledige vergoeding. Laat de verzekeraar de aansprakelijkheid en dekking beoordelen.
- Stem herstel en communicatie af. Overleg voordat je bewijs verwijdert of omvangrijke herstelkosten maakt. Noodmaatregelen om verdere schade te beperken kunnen wel direct nodig zijn.
Een klacht betekent niet automatisch dat jij juridisch aansprakelijk bent. Andersom kan aansprakelijkheid bestaan terwijl de polis geen dekking biedt. Houd die twee vragen daarom steeds uit elkaar.
Maak jouw financiële bescherming compleet
Een AVB beschermt tegen bepaalde claims, maar niet tegen ieder bedrijfsrisico. Voor kleine herstelkosten en het eigen risico blijft een buffer nodig. Ook ziekte en later stoppen met werken vragen aparte aandacht.
Lees daarom ook over een arbeidsongeschiktheidsverzekering voor zzp’ers wanneer jouw inkomen volledig van jouw inzet afhangt. Een schadeclaim van een klant en jouw eigen uitval zijn verschillende risico’s.
Daarnaast helpt pensioen opbouwen als zzp’er bij jouw financiële planning voor later. Houd daarbij voldoende geld beschikbaar voor dagelijkse bedrijfsverplichtingen. Een pensioenvoorziening vervangt geen direct beschikbare noodbuffer.
Controleer jouw AVB opnieuw wanneer jouw onderneming verandert. Denk aan meer personeel, nieuwe technieken of opdrachten buiten Nederland. Wacht daarmee niet totdat een schade jouw gewijzigde risico’s zichtbaar maakt.
Met passende dekking aan het werk
Een bedrijfsaansprakelijkheidsverzekering afsluiten draait om meer dan een betaalbare premie. De werkzaamhedenomschrijving, uitsluitingen en bijzondere voorwaarden bepalen de echte bescherming. Vergelijk daarom inhoudelijk en bewaar belangrijke bevestigingen bij jouw polis.
Met een duidelijke risico-inventarisatie kun je veel keuzes zelfstandig voorbereiden. Neem vooral opzicht, bewerkingsschade en contractuele eisen serieus. Zo verklein je de kans op verrassingen wanneer een klant schade meldt.
Wil je een complexe klus zekerheidshalve laten uitvoeren door een specialist in Utrecht? Neem gerust contact op met Utrechtse Zzp’er; in onze privacyverklaring lees je hoe we met persoonsgegevens omgaan.
Veelgestelde vragen
Wat heb ik nodig om een bedrijfsaansprakelijkheidsverzekering af te sluiten?
Om een bedrijfsaansprakelijkheidsverzekering af te sluiten, geef je eerst aan welke werkzaamheden je uitvoert en in welke branche je actief bent. Verzekeraars gebruiken die informatie om jouw risico’s in te schatten en te bepalen welke dekking past. Vaak worden ook je omzet, aantal medewerkers en eventuele onderaannemers gevraagd.
Waar moet ik op letten bij het vergelijken van een AVB?
Let bij het vergelijken vooral op de dekking, het verzekerde bedrag per schadeclaim en eventuele uitsluitingen. Controleer ook of opzicht, bewerking en ingehuurde krachten zijn meeverzekerd als dat relevant is voor jouw werk. Een lage premie lijkt aantrekkelijk, maar kan minder bescherming geven bij schade die voor jouw bedrijf juist belangrijk is.
Is een bedrijfsaansprakelijkheidsverzekering verplicht voor zzp’ers?
In de meeste gevallen is een bedrijfsaansprakelijkheidsverzekering niet wettelijk պարտig voor zzp’ers. Toch kan een opdrachtgever of brancheorganisatie wel eisen dat je verzekerd bent voordat je een opdracht krijgt. Daarnaast is een AVB vaak verstandig, omdat één schadeclaim al snel hoge kosten kan veroorzaken.
Welke schade vergoedt een AVB meestal niet?
Een AVB vergoedt meestal geen schade aan je eigen werk of herstel van geleverde producten als die niet goed zijn uitgevoerd. Ook adviesfouten, beroepsfouten en schade door fouten tijdens de bouw vallen vaak buiten een standaard bedrijfsaansprakelijkheidsverzekering. Lees daarom altijd de polisvoorwaarden goed door, zodat je weet welke aanvullende verzekering nodig kan zijn.
Zie ook: frequentie van cv ketel onderhoud
Lees ook: schutting plaatsen prijzen
Verwant artikel: cv ketel vervangen gids
Zie ook: kruipruimte isoleren voordelen
Meer weten? schimmel badkamer aanpakken