Bedrijfsaansprakelijkheidsverzekering voor een eenmanszaak
Liever laten doen door een vakman? Utrechtse Zzp'er helpt je verder in Utrecht en omgeving.
Bedrijfsaansprakelijkheidsverzekering voor een eenmanszaak: wat regel je?
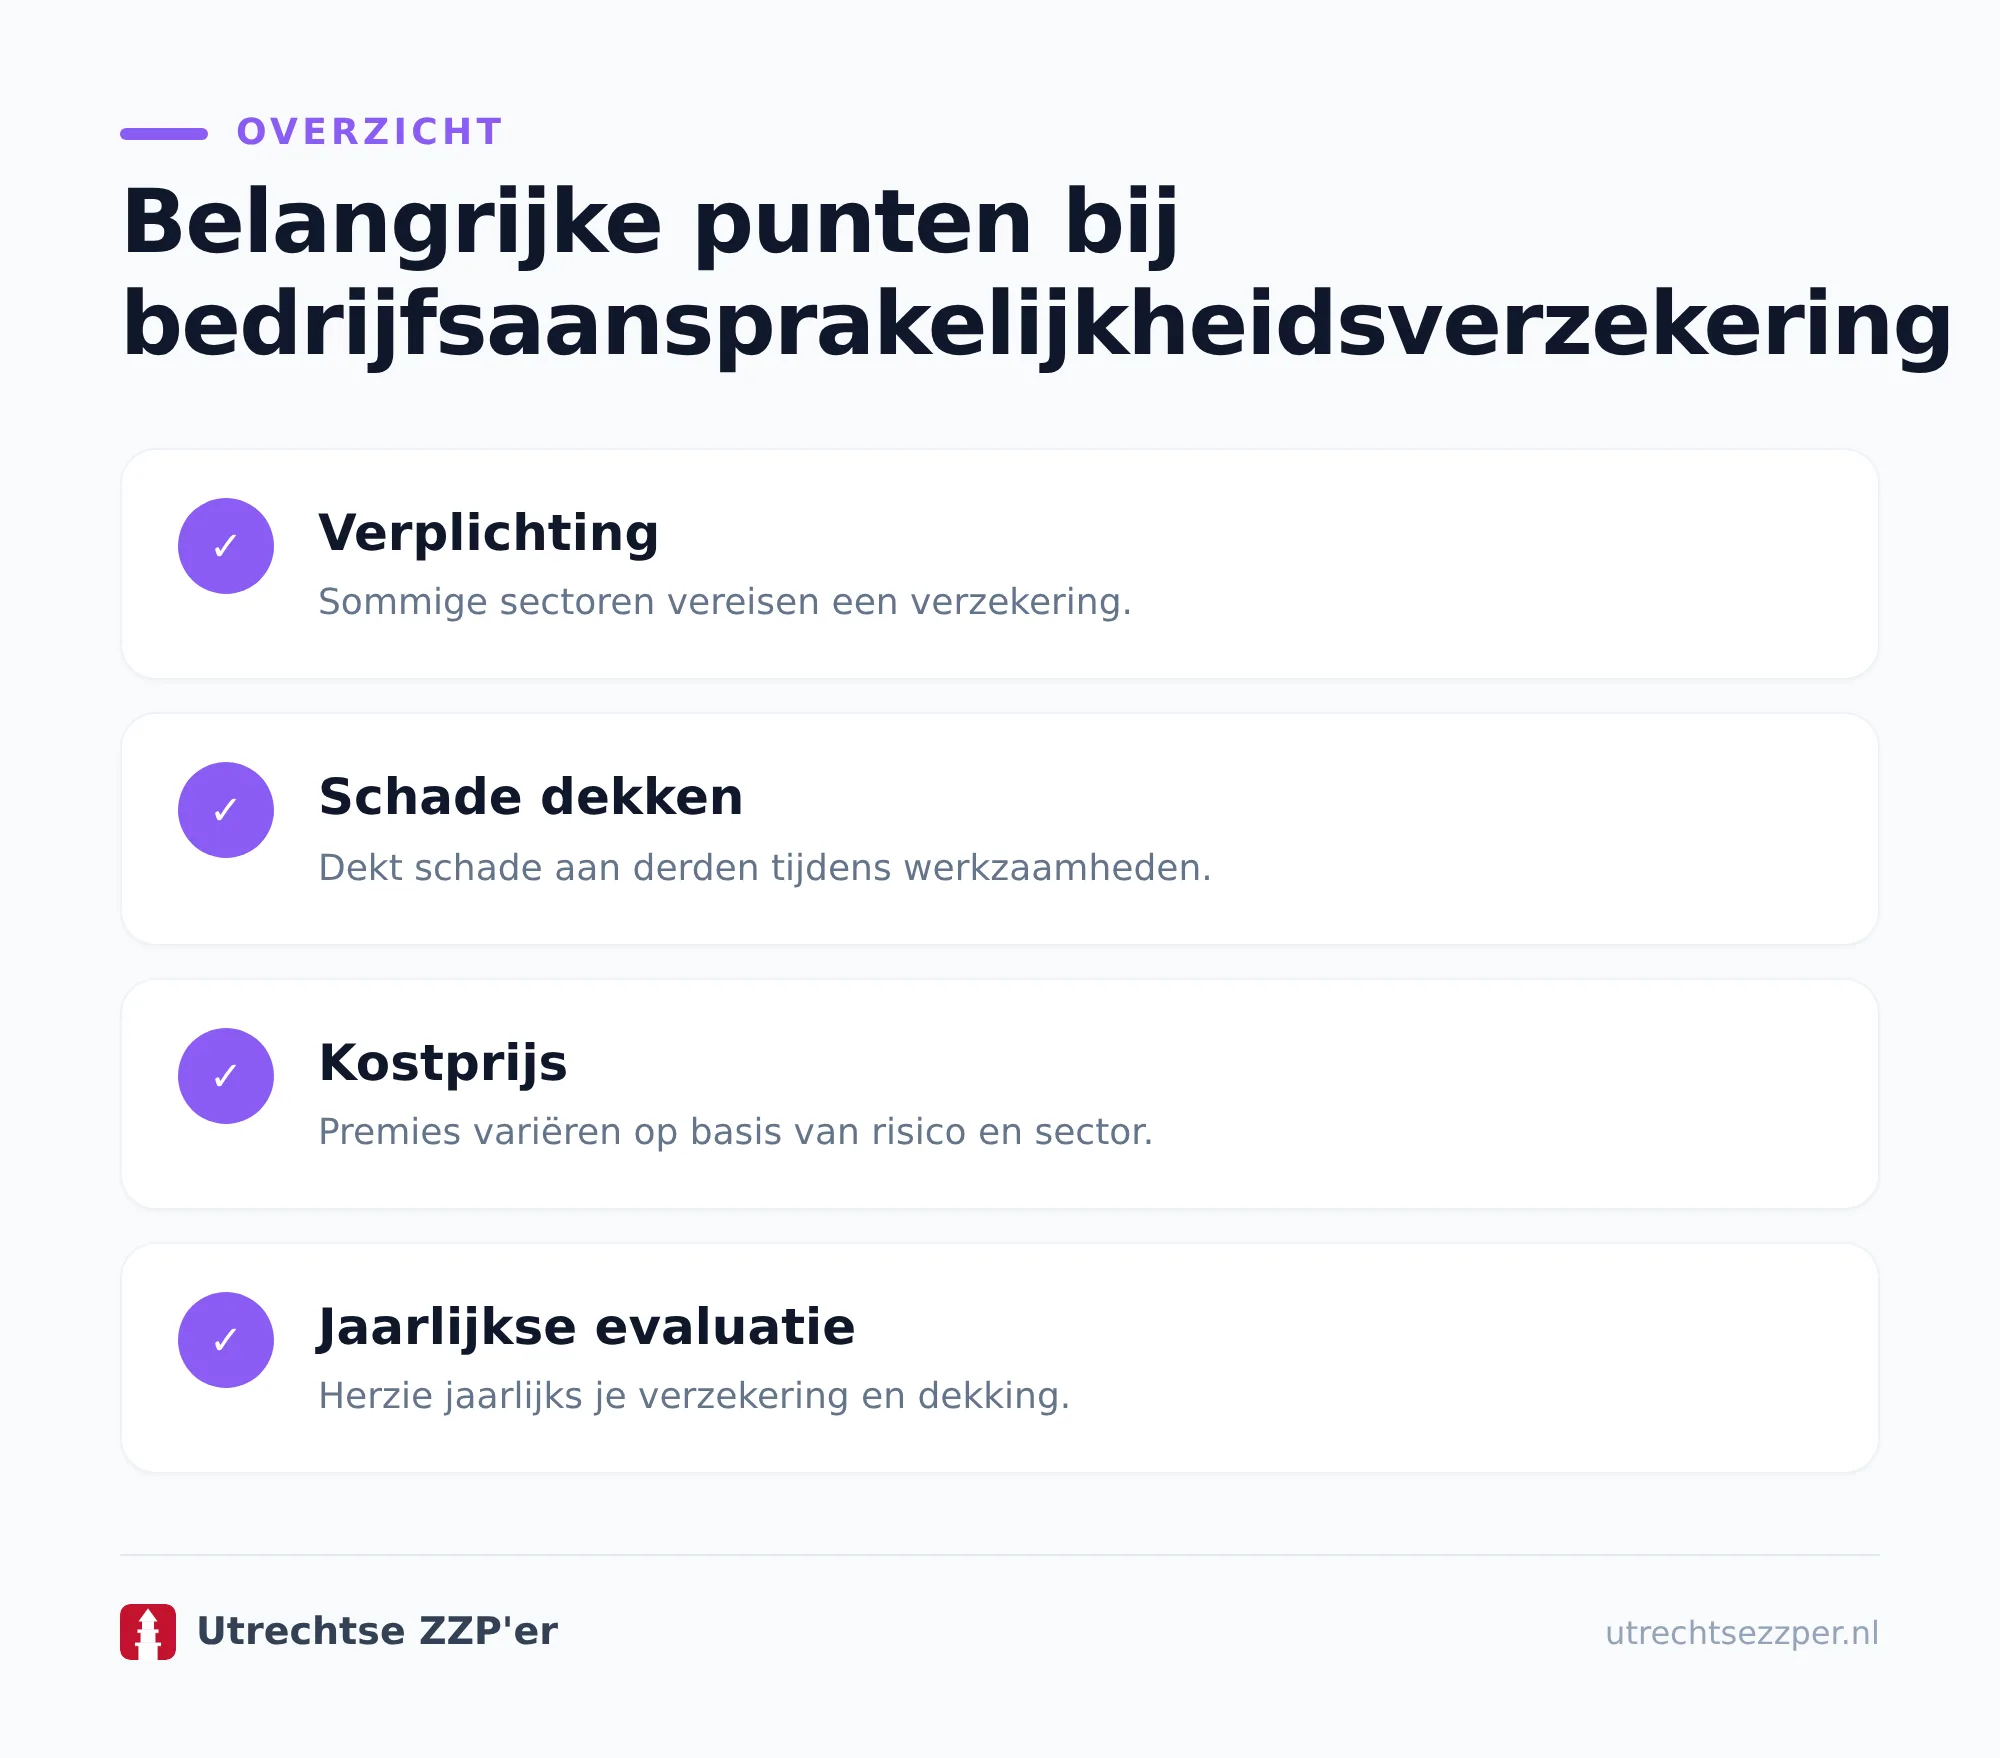
Een bedrijfsaansprakelijkheidsverzekering voor een eenmanszaak dekt binnen de polisvoorwaarden schade aan anderen of hun spullen waarvoor jij zakelijk aansprakelijk bent. De verzekering is meestal niet wettelijk verplicht, maar beschermt je tegen schadeclaims die anders ook je privévermogen kunnen raken.
Inhoudsopgave
- Bedrijfsaansprakelijkheidsverzekering voor een eenmanszaak: wat regel je?
- Waarom een eenmanszaak extra aandacht vraagt
- — Een privéverzekering is niet voldoende
- Wat dekt een bedrijfsaansprakelijkheidsverzekering?
- — Schade na oplevering
- — Hulp bij het beoordelen van een claim
- De belangrijkste uitsluitingen voor klus- en bouwbedrijven
- — Spullen die je onder je hoede hebt
- — Je eigen werk en garanties
- — Werkzaamheden met een verhoogd risico
- Is een AVB verplicht voor jouw eenmanszaak?
- Wat kost een bedrijfsaansprakelijkheidsverzekering voor een eenmanszaak?
- Zo kies je een passende dekking
- — Let op bij overstappen of stoppen
- Werk je met personeel of onderaannemers?
- Welke andere verzekeringen kunnen nodig zijn?
- Praktische voorbeelden bij klussen in Utrecht
- — Een schutting plaatsen naast eigendommen van buren
- — Werk aan een cv-installatie
- — Vocht- en schimmelproblemen behandelen
- Wat doe je als er schade ontstaat?
- Een passende verzekering begint bij je echte werkzaamheden
Je boort tijdens een montageklus een waterleiding aan, beschadigt een houten vloer of laat gereedschap vallen op een voorbijganger. Een kleine fout kan grote financiële gevolgen hebben. Zeker als klusbedrijf, installateur of zelfstandig aannemer werk je dagelijks in andermans woning of bedrijfspand.
Bij Utrechtse Zzp’er maken we ondernemersvragen begrijpelijk voor zelfstandigen in Utrecht. Als kennisbank voor zzp’ers leggen we hieronder uit waar een aansprakelijkheidsverzekering bij helpt, welke gaten kunnen blijven bestaan en hoe je een passende dekking beoordeelt.
Waarom een eenmanszaak extra aandacht vraagt
Een eenmanszaak heeft geen rechtspersoonlijkheid. Er bestaat daardoor geen juridische scheiding tussen jou en je onderneming zoals bij een bv. Zakelijke schuldeisers kunnen in beginsel ook verhaal halen op je privévermogen. Wat dit precies betekent voor gezamenlijk bezit, hangt onder meer af van je persoonlijke situatie.
Een schadeclaim blijft bovendien niet altijd beperkt tot een kapot voorwerp. Bij letsel kunnen medische kosten, inkomensverlies en langdurige ondersteuning meetellen. Ook herstel van een lekkage kan verder gaan dan de zichtbare watervlek: denk aan drogen, sloopwerk en herstel bij benedenburen.
Een bedrijfsaansprakelijkheidsverzekering, meestal afgekort tot AVB, vangt bepaalde aansprakelijkheidsrisico’s op. Het is geen algemene verzekering voor alles wat zakelijk misgaat. Je eigen gereedschap, ziekte, slecht uitgevoerd werk en onbetaalde facturen vragen om andere oplossingen.
Een privéverzekering is niet voldoende
Je particuliere aansprakelijkheidsverzekering is bedoeld voor je privéleven. Schade door bedrijfsmatige werkzaamheden valt daar doorgaans buiten. Dat verandert niet doordat je een kleine onderneming hebt, weinig omzet maakt of een opdracht bij een kennis uitvoert.
Ook een eenmanszaak naast loondienst heeft dus een eigen zakelijk risico. De omvang van je bedrijf zegt weinig over de mogelijke omvang van één schadegeval.
Wat dekt een bedrijfsaansprakelijkheidsverzekering?
Een AVB draait vooral om personenschade en zaakschade: letsel bij anderen en beschadiging van andermans spullen. Financiële schade die daar rechtstreeks uit voortvloeit, kan eveneens onder de dekking vallen. Voorwaarde is onder meer dat je aansprakelijk bent en de gebeurtenis binnen je polis valt.
| Situatie | Gebruikelijke beoordeling | Belangrijk aandachtspunt |
|---|---|---|
| Een klant struikelt over jouw verlengsnoer en raakt gewond. | Kan onder aansprakelijkheid voor personenschade vallen. | De omstandigheden bepalen of je aansprakelijk bent. |
| Een omvallende ladder beschadigt de auto van een klant. | Kan verzekerde zaakschade zijn. | Je werkzaamheden en eventuele uitsluitingen tellen mee. |
| Je beschadigt het kozijn dat je op dat moment bewerkt. | Kan uitgesloten of beperkt verzekerd zijn. | Controleer de regeling voor bewerking en opzicht. |
| Je moet ondeugdelijk schilderwerk opnieuw uitvoeren. | Herstel van je eigen prestatie is doorgaans niet gedekt. | Een AVB is geen kwaliteitsgarantie. |
| Een adviesfout veroorzaakt uitsluitend financieel verlies. | Valt doorgaans niet onder de standaard-AVB. | Beroepsaansprakelijkheid kan relevant zijn. |
| Je beschadigt iets met je bedrijfsauto tijdens het rijden. | Hoort meestal bij de motorrijtuigenverzekering. | Voor werkmaterieel en laden of lossen gelden nuances. |
Schade na oplevering
Een fout kan pas zichtbaar worden nadat je bent vertrokken. Denk aan een verkeerd gemonteerde aansluiting die later gaat lekken. Aansprakelijkheid voor schade door opgeleverde werkzaamheden kan verzekerd zijn, maar herstel van de ondeugdelijke aansluiting zelf is iets anders.
Vraag daarom niet alleen: is waterschade verzekerd? Vraag ook welke onderdelen van de schade de verzekeraar vergoedt. Het verschil tussen herstel van jouw werk en gevolgschade aan andere zaken is vaak doorslaggevend.
Hulp bij het beoordelen van een claim
Bij een gedekte claim beoordeelt de verzekeraar doorgaans ook of je daadwerkelijk aansprakelijk bent. Niet iedere eis van een klant is terecht. Verweer en bijbehorende kosten kunnen binnen de polis vallen, maar de voorwaarden bepalen hoe dat is geregeld. Een AVB vervangt daarmee geen algemene zakelijke rechtsbijstandverzekering.
De belangrijkste uitsluitingen voor klus- en bouwbedrijven
Spullen die je onder je hoede hebt
In verzekeringsvoorwaarden heet dit vaak opzicht. Het gaat bijvoorbeeld om spullen die je leent, bewaart, huurt of gebruikt. Voor zaken die je behandelt of bewerkt kunnen daarnaast aparte beperkingen gelden. Een standaarddekking biedt hier niet automatisch voldoende bescherming.
Een voorbeeld: je krijgt een losse deur mee naar je werkplaats om deze te herstellen. Beschadiging van die deur kan anders worden beoordeeld dan schade aan een kast waartegen je bij de klant stoot. Vraag expliciet naar de dekking voor toevertrouwde zaken en het voorwerp waaraan je werkt.
Je eigen werk en garanties
Een AVB betaalt doorgaans niet voor het alsnog goed uitvoeren van je opdracht. Scheef tegelwerk herstellen of een verkeerd geplaatste deur opnieuw afhangen blijft meestal jouw verantwoordelijkheid. Schade aan andere spullen door die fout kan wél anders worden beoordeeld.
Ook een ruim geformuleerde garantie maakt niet vanzelf meer schade verzekerbaar. Beloof je contractueel meer dan waarvoor je volgens de wet aansprakelijk zou zijn? Dan kan dat extra risico buiten de verzekering vallen.
Werkzaamheden met een verhoogd risico
Dakwerk, sloopwerk, graafwerk, werkzaamheden op hoogte en brandgevaarlijke activiteiten kunnen extra voorwaarden hebben. Denk aan preventiemaatregelen bij lassen of branden. Ook asbest, verontreiniging en langzaam ontstane schade kunnen uitgesloten of beperkt verzekerd zijn.
Beschrijf daarom wat je daadwerkelijk doet. Alleen ‘klusbedrijf’ invullen terwijl je ook constructies wijzigt of installaties aanlegt, kan problemen geven. Een vermelding in het Handelsregister betekent niet automatisch dat de verzekeraar die activiteit accepteert.
Is een AVB verplicht voor jouw eenmanszaak?
Voor de meeste eenmanszaken bestaat geen algemene wettelijke verplichting om een AVB af te sluiten. Een opdrachtgever, hoofdaannemer, verhuurder of brancheorganisatie kan zo’n verzekering wel als voorwaarde stellen. Dan is de verplichting contractueel, niet algemeen wettelijk.
Controleer voor ondertekening of de opdrachtgever een bepaalde verzekerde som, dekking of bewijs van verzekering vraagt. Een polisblad alleen laat niet altijd zien dat jouw specifieke werkzaamheden zijn meeverzekerd.
Let ook op bepalingen waarmee jij alle schade of claims van anderen moet overnemen. Zulke afspraken kunnen verder gaan dan je normale wettelijke aansprakelijkheid. Je kunt een contract zelf op opvallende bepalingen controleren, maar laat ruime vrijwaringen beoordelen door een jurist of verzekeringsadviseur. Een verkeerde inschatting kan een onverzekerde claim opleveren.
Goede algemene voorwaarden helpen om afspraken over uitvoering, aansprakelijkheid en klachten vast te leggen. Ze vervangen je verzekering niet. Bovendien moet je ze tijdig van toepassing verklaren en beschikbaar stellen; bij consumenten gelden aanvullende grenzen.
Wat kost een bedrijfsaansprakelijkheidsverzekering voor een eenmanszaak?
Als grove oriëntatie betaal je voor een eenvoudige eenmanszaak met weinig risico vaak enkele tientjes per maand. Voor uitvoerend klus- en bouwwerk kan de premie oplopen tot meerdere tientjes of meer dan honderd euro per maand. Dit is geen tariefbelofte: werkzaamheden, omzet, dekking en acceptatie bepalen de offerte.
Vooral risicovolle activiteiten maken een algemene prijsindicatie minder bruikbaar. Een schilder die uitsluitend binnen werkt, heeft een ander risicoprofiel dan een dakdekker die met open vuur werkt. Soms accepteert een verzekeraar bepaalde werkzaamheden helemaal niet.
- Werkzaamheden: wat doe je precies, en welk deel van je omzet komt daaruit?
- Bedrijfsomvang: omzet, personeel en ingehuurde hulpkrachten kunnen de premie beïnvloeden.
- Verzekerde bedragen: controleer zowel het maximum per gebeurtenis als het maximum per verzekeringsjaar.
- Eigen risico: een hoger eigen risico kan premie schelen, maar moet financieel draagbaar blijven.
- Aanvullingen: bijvoorbeeld dekking voor bepaalde vormen van opzicht of specifieke werkzaamheden.
- Schadeverleden: eerdere claims kunnen invloed hebben op acceptatie en voorwaarden.
Controleer of een offerte inclusief assurantiebelasting en eventuele advies- of servicekosten is. Vergelijk ook de betaaltermijn, looptijd en opzegmogelijkheden. Een lagere maandpremie is weinig waard als juist jouw belangrijkste activiteit ontbreekt.
Neem verzekeringskosten mee wanneer je jouw uurloon als zzp’er berekent. Reserveer daarnaast voor eigen risico en herstelwerk dat buiten de polis valt. Een verzekering en een financiële buffer vullen elkaar aan.
Zo kies je een passende dekking
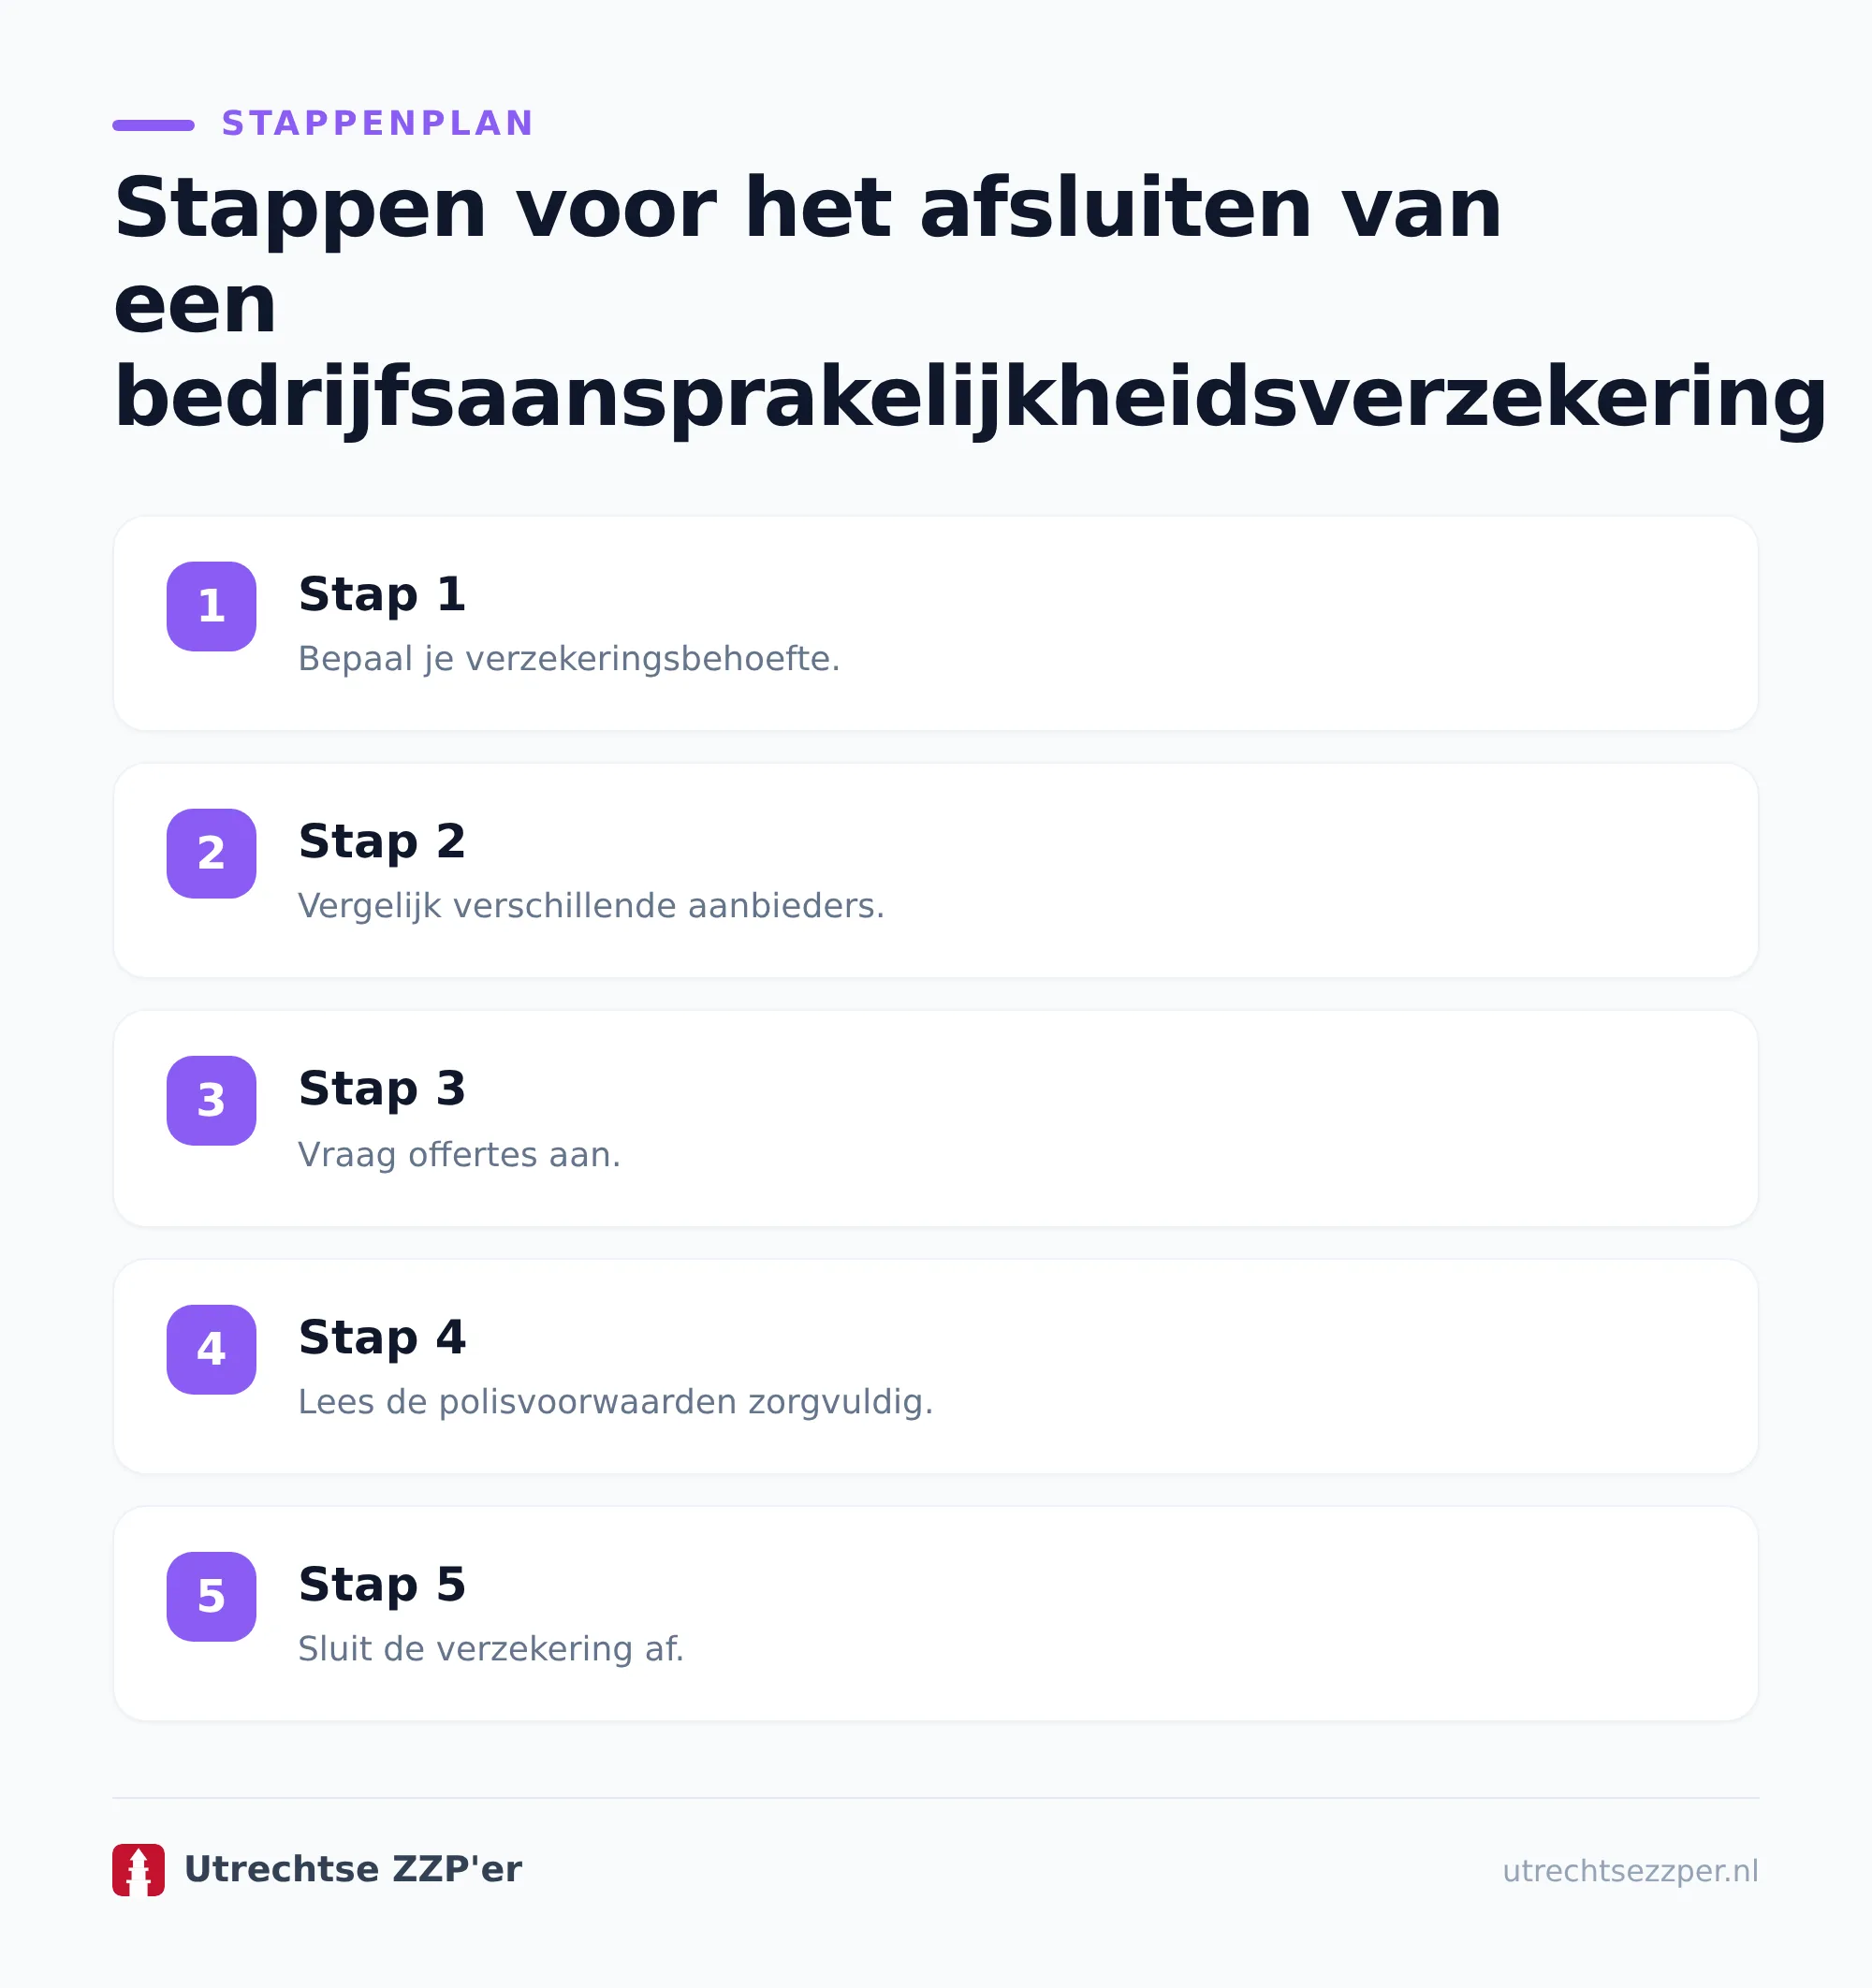
- Beschrijf je werkzaamheden concreet. Noteer welke klussen je uitvoert, waar je werkt en welke technieken je gebruikt. Vermeld ook incidentele werkzaamheden, zoals dakreparaties of het verplaatsen van leidingen.
- Breng mogelijke schades in kaart. Denk aan letsel, lekkage, brand, beschadiging van klantbezit en schade bij buren. Neem ook werkplaatsen, opslag en werkzaamheden na oplevering mee.
- Verzamel de eisen van opdrachtgevers. Bekijk contracten, algemene voorwaarden en eventuele eisen van hoofdaannemers. Leg afwijkende aansprakelijkheidsafspraken naast de verzekeringsvoorwaarden.
- Vraag offertes op met dezelfde uitgangspunten. Gebruik overal dezelfde omschrijving, omzetgegevens, verzekerde bedragen en gewenste aanvullingen. Alleen dan kun je eerlijk vergelijken.
- Controleer de lastige bepalingen. Lees vooral de clausules over opzicht, bewerking, onderaannemers, preventie, eigen risico en uitgesloten activiteiten. Kijk verder dan de samenvatting op de verkoopwebsite.
- Laat twijfel schriftelijk beantwoorden. Beschrijf een herkenbaar schadevoorbeeld en vraag hoe de polis daarmee omgaat. Bewaar het antwoord bij je verzekeringsstukken, samen met het polisblad en de voorwaarden.
- Controleer de ingangsdatum en houd gegevens actueel. Begin niet met risicovol werk in de veronderstelling dat een aangevraagde verzekering al loopt. Meld later ook wijzigingen in activiteiten en bedrijfsomvang volgens de polisvoorwaarden.
Voor een verdere uitwerking kun je onze uitleg over zakelijke aansprakelijkheidsverzekeringen vergelijken gebruiken. De kern blijft dat je een passende dekking vergelijkt, niet alleen premies.
Let op bij overstappen of stoppen
Bij aansprakelijkheidsverzekeringen kan het uitmaken wanneer schade ontstaat, wanneer iemand je aansprakelijk stelt en wanneer je de claim meldt. De regeling verschilt per polis. Vraag bij overstappen daarom hoe eerdere werkzaamheden en later gemelde claims zijn behandeld.
Bespreek ook eventuele inloop- en uitloopdekking. Dat zijn regelingen voor bepaalde risico’s rond het begin of einde van de verzekering. Een beëindigde onderneming betekent namelijk niet dat niemand je meer kan aanspreken op eerder werk.
Werk je met personeel of onderaannemers?
Een eenmanszaak kan personeel hebben. Controleer dan of werkgeversaansprakelijkheid en schade veroorzaakt door medewerkers passend zijn meeverzekerd. Een AVB dekt niet automatisch elk risico rond werknemers, bijvoorbeeld bij verkeersdeelname tijdens het werk.
Bij ingehuurde zzp’ers en onderaannemers ligt het eveneens genuanceerd. Je kunt in bepaalde situaties aansprakelijk zijn voor fouten van ingeschakelde derden. Ook kan een zelfstandige onder omstandigheden bescherming hebben die vergelijkbaar is met die van een werknemer.
Vraag onderaannemers daarom om actuele verzekeringsinformatie en leg de taakverdeling vast. Controleer daarnaast je eigen polis. Dat de ander verzekerd is, betekent niet dat jouw aansprakelijkheid vervalt of dat iedere onderlinge claim gedekt is.
Werk je zelf als onderaannemer? Neem niet aan dat de verzekering van de hoofdaannemer jou automatisch beschermt. Vraag welke partijen en werkzaamheden zijn verzekerd, en of de verzekeraar schade later op jou kan verhalen.
Welke andere verzekeringen kunnen nodig zijn?
Een bedrijfsaansprakelijkheidsverzekering voor je eenmanszaak vormt slechts één onderdeel van je risicobeheer. Afhankelijk van je werkzaamheden kunnen andere verzekeringen aansluiten op risico’s die de AVB niet opvangt.
- Beroepsaansprakelijkheid: voor bepaalde advies-, ontwerp- of berekeningsfouten met financiële schade. Relevant wanneer je bijvoorbeeld naast uitvoering ook technisch ontwerpadvies geeft.
- CAR-verzekering: een bouwverzekering die, afhankelijk van de gekozen rubrieken, materiële schade aan het werk en andere bouwrisico’s kan dekken.
- Gereedschaps- of inventarisverzekering: voor schade aan of diefstal van eigen bedrijfsmiddelen, binnen de afgesproken voorwaarden.
- Zakelijke rechtsbijstand: voor bepaalde juridische conflicten, zoals een geschil over betaling of een overeenkomst.
- Arbeidsongeschiktheidsverzekering: voor inkomensbescherming als je door ziekte of een ongeval niet kunt werken.
Een CAR-verzekering maakt een AVB niet automatisch overbodig. Controleer bij een gezamenlijk bouwproject wie de CAR-polis afsluit en welke partijen daarop verzekerd zijn. Dubbele aannames zijn gevaarlijker dan dubbele polisbladen.
Houd bescherming tegen schade daarnaast apart van je langetermijnvoorzieningen. Geld dat je reserveert voor pensioen opbouwen, is niet vanzelf een geschikte buffer voor een onverwachte aansprakelijkheidsclaim.
Praktische voorbeelden bij klussen in Utrecht
Onderstaande situaties zijn illustratief, geen claimbeoordelingen. De precieze oorzaak, je aansprakelijkheid en de polisvoorwaarden bepalen of een verzekeraar betaalt.
Een schutting plaatsen naast eigendommen van buren
Bij het uitgraven van een paalgat kun je een kabel of leiding beschadigen. Tijdens de montage kan een paneel tegen de serre van de buren vallen. Bij een schutting plaatsen horen daarom niet alleen materiaalkeuze en maatvoering, maar ook controle van de werkomgeving.
Leg vooraf de erfgrens en bestaande beschadigingen vast. Ga na waar kabels en leidingen liggen en controleer bij machinaal graven de verplichtingen rond een KLIC-melding. Een geschil over de plaats van de schutting is overigens niet hetzelfde als verzekerde zaakschade.
Werk aan een cv-installatie
Een losgeraakte aansluiting kan waterschade veroorzaken. Werk aan een gasverbrandingsinstallatie brengt daarnaast koolmonoxidegevaar mee. Voor werkzaamheden die onder het wettelijke CO-stelsel vallen, moet het uitvoerende bedrijf gecertificeerd zijn. Een AVB vervangt die verplichting niet.
Een klant kan eenvoudige gebruikerscontroles volgens de handleiding uitvoeren, maar werkzaamheden aan het toestel zelf horen bij een daarvoor gecertificeerd bedrijf. Dat is relevant bij onderhoud aan een cv-ketel, zowel vanwege veiligheid als mogelijke gevolgen voor garantie en dekking.
Vocht- en schimmelproblemen behandelen
Wie alleen een muur overschildert terwijl een lekkage doorloopt, lost de oorzaak niet op. Ontstaat later opnieuw schimmel, dan betekent dat niet automatisch dat de aansprakelijkheidsverzekering de herstelkosten betaalt.
Breng bij schimmel op muren verwijderen eerst de vermoedelijke vochtbron in kaart. Leg vast wat je hebt onderzocht en welke werkzaamheden zijn afgesproken. Dat helpt om onderscheid te maken tussen een uitvoeringsfout, een verborgen gebrek en een probleem buiten jouw opdracht.
Wat doe je als er schade ontstaat?
- Zorg eerst voor veiligheid. Stop het werk en beperk verdere schade zonder jezelf of anderen in gevaar te brengen. Schakel bij acuut gevaar de juiste hulpdiensten in.
- Leg de situatie vast. Maak foto’s, noteer tijdstip en omstandigheden en verzamel contactgegevens van betrokkenen. Bewaar relevante offertes, werkbonnen en berichten.
- Meld de schade zo snel mogelijk. Volg de meldprocedure van je verzekeraar of adviseur. Meld ook een ontvangen aansprakelijkstelling, zelfs als je vindt dat de claim onterecht is.
- Blijf feitelijk tegenover de klant. Erken wat er is gebeurd en toon begrip, maar doe geen toezegging over aansprakelijkheid of vergoeding voordat de verzekeraar dit heeft beoordeeld.
- Stem herstel en betalingen af. Voorkom verdere schade, maar overleg over definitief herstel en schikkingen. Bewaar beschadigde onderdelen als onderzoek nog nodig kan zijn.
Documentatie helpt ook als achteraf discussie ontstaat over de oorzaak. Foto’s van vóór de werkzaamheden, opleverpunten en duidelijke afspraken kunnen laten zien wat wel en niet tot jouw opdracht behoorde.
Een passende verzekering begint bij je echte werkzaamheden
De beste basis is een eerlijke omschrijving van je werk, gevolgd door controle van uitsluitingen en contractafspraken. Kijk vooral naar schade aan bewerkte spullen, herstel van eigen werk, ingehuurde krachten en claims na oplevering. Zo voorkom je dat je wel premie betaalt, maar precies het verkeerde risico onverzekerd laat.
Wil je zekerheid over een complexe klus of afwijkende aansprakelijkheidsafspraak? Laat je polis en opdracht dan samen beoordelen door een onafhankelijk verzekeringsadviseur; met de uitleg van Utrechtse Zzp’er kun je dat gesprek gericht voorbereiden.
Veelgestelde vragen
Wat dekt een bedrijfsaansprakelijkheidsverzekering voor een eenmanszaak?
Een bedrijfsaansprakelijkheidsverzekering voor een eenmanszaak dekt schade die jij of je bedrijf veroorzaakt aan anderen of aan spullen van anderen tijdens je werkzaamheden. Denk aan letselschade, materiële schade of schade die ontstaat door een fout in je uitvoering. De polisvoorwaarden bepalen precies welke risico’s wel en niet zijn meeverzekerd.
Waarom is een bedrijfsaansprakelijkheidsverzekering voor een eenmanszaak extra belangrijk?
Bij een eenmanszaak ben je privé en zakelijk juridisch vaak nauw met elkaar verbonden. Dat betekent dat een schadeclaim niet alleen je bedrijf kan raken, maar in sommige gevallen ook je privévermogen. Juist daarom is een bedrijfsaansprakelijkheidsverzekering eenmanszaak een belangrijke bescherming tegen onverwachte financiële gevolgen.
Is een bedrijfsaansprakelijkheidsverzekering voor een eenmanszaak verplicht?
In de meeste gevallen is een bedrijfsaansprakelijkheidsverzekering niet wettelijk verplicht. Toch kan een opdrachtgever, branchevereniging of vergunningaanvraag er wel om vragen. Ook als het niet verplicht is, is het vaak verstandig om deze verzekering af te sluiten om je bedrijf beter te beschermen.
Wat wordt meestal niet gedekt door een bedrijfsaansprakelijkheidsverzekering?
Schade aan spullen die je onder je hoede hebt, je eigen werk of fouten die vallen onder garantie zijn vaak uitgesloten. Ook werkzaamheden met een verhoogd risico kunnen buiten de dekking vallen of extra voorwaarden hebben. Daarom is het belangrijk om goed te controleren of de bedrijfsaansprakelijkheidsverzekering eenmanszaak aansluit op jouw type werk, zeker bij klus- en bouwbedrijven.
Nuttig om te weten: laminaat leggen gids
Meer weten? cv ketel vervangen tips
Lees ook: voordelen van kruipruimte isoleren
Nuttig om te weten: schimmel verwijderen tips
Zie ook: bedrijfsaansprakelijkheidsverzekering afsluiten gids