Bedrijfsaansprakelijkheidsverzekering zzp vergelijken: zo doe je dat
Een bedrijfsaansprakelijkheidsverzekering zzp vergelijken begint met jouw werkzaamheden, risico’s en klanten. Kijk daarna pas naar premie, eigen risico en verzekerde bedragen. Zo voorkom je een goedkope polis met belangrijke uitsluitingen.
Inhoudsopgave
- Waarom een bedrijfsaansprakelijkheidsverzekering belangrijk is
- Bedrijfsaansprakelijkheidsverzekering zzp vergelijken: wat valt eronder?
- — Voorbeelden van schade aan spullen
- — Voorbeelden van letselschade
- — Wat meestal niet onder de AVB valt
- Het verschil tussen AVB, beroepsaansprakelijkheid en CAR
- Stappenplan voor bedrijfsaansprakelijkheidsverzekering zzp vergelijken
- Waar let je op bij de polisvoorwaarden?
- — Verzekerd bedrag per gebeurtenis
- — Eigen risico
- — Opzicht en zaken onder behandeling
- — Onderaannemers en personeel
- — Juridische hulp en schadeafhandeling
- Wat kost een bedrijfsaansprakelijkheidsverzekering voor zzp’ers?
- Praktijkvoorbeelden voor klus- en bouwbedrijven
- Beperk je risico naast een verzekering
- Veelgemaakte fouten bij vergelijken
- Bedrijfsaansprakelijkheidsverzekering zzp vergelijken met een checklist
- Andere verzekeringen voor zzp’ers
- Conclusie: vergelijk op risico en voorwaarden
Als zzp’er kun je schade veroorzaken tijdens je werk. Denk aan een omgestoten verfpot, een beschadigde vloer of letsel bij een klant. De juiste aansprakelijkheidsverzekering beschermt je bedrijfsvermogen tegen zulke claims.
Liever laten doen door een vakman? Utrechtse Zzp'er helpt je verder in Utrecht en omgeving.
Waarom een bedrijfsaansprakelijkheidsverzekering belangrijk is
Je bent als ondernemer zelf verantwoordelijk voor schade door jouw handelen. Dat geldt ook voor schade door hulpmiddelen, materialen of ingehuurde krachten. Een particuliere aansprakelijkheidsverzekering dekt zakelijke schade meestal niet.
De wettelijke basis ligt bij de algemene regels voor onrechtmatige daad. Artikel 6:162 van het Burgerlijk Wetboek speelt daarbij een belangrijke rol. Wie schade veroorzaakt door een fout, onzorgvuldigheid of nalatigheid, kan die schade moeten vergoeden.
Een claim bestaat bovendien niet alleen uit reparatiekosten. Ook gevolgschade, onderzoekskosten, juridische hulp en soms bedrijfsschade kunnen een rol spelen. Een klein incident kan daardoor snel een groot financieel risico worden.
Een verzekering is niet voor iedere zzp’er wettelijk verplicht. Opdrachtgevers kunnen dit wel contractueel eisen. Vooral aannemers, installateurs, schilders, hoveniers en onderhoudsbedrijven krijgen deze vraag vaak.
Lees voor de basisvraag ook ons artikel over of een verzekering nodig is. Daar leggen we het verschil uit tussen een wettelijke plicht, een contractuele eis en verstandig risicobeheer.
Bedrijfsaansprakelijkheidsverzekering zzp vergelijken: wat valt eronder?
Een bedrijfsaansprakelijkheidsverzekering heet vaak een AVB. De polis vergoedt schade aan personen of spullen van anderen. De schade moet verband houden met jouw bedrijfsactiviteiten.
De precieze dekking verschilt per verzekeraar en branche. Lees daarom altijd de polisvoorwaarden en clausules. Kijk niet alleen naar de naam van het pakket.
Voorbeelden van schade aan spullen
- Je laat gereedschap vallen op een natuurstenen vloer.
- Een lekkage ontstaat na een verkeerd aangesloten waterleiding.
- Je beschadigt een kozijn tijdens schilderwerk.
- Een klant struikelt over jouw verlengsnoer op de werkplek.
- Een onderaannemer beschadigt materiaal van de opdrachtgever.
Bij bouw- en kluswerk gaat het vaak om eigendommen die al aanwezig zijn. Denk aan meubels, keukens, vloeren, installaties en constructiedelen. Controleer daarom of opzicht is meeverzekerd.
Opzicht betekent dat je spullen onder je toezicht, beheer of behandeling hebt. Sommige polissen beperken deze dekking sterk. Bij een schilder die een bestaande deur beschadigt, kan dat verschil doorslaggevend zijn.
Voorbeelden van letselschade
Een bezoeker kan vallen op een slecht afgedekte werkplek. Een klant kan gewond raken door een losgeraakt onderdeel. Ook een ingehuurde hulp kan schade oplopen tijdens werkzaamheden.
Letselschade kan bestaan uit medische kosten, inkomensverlies en smartengeld. De financiële gevolgen zijn vaak groter dan bij materiële schade. Vraag daarom naar het verzekerde bedrag per gebeurtenis.
Wat meestal niet onder de AVB valt
Een AVB vergoedt niet automatisch iedere zakelijke schade. Fouten in een ontwerp, verkeerd advies of een ondeugdelijk product vallen soms onder andere verzekeringen. Denk aan beroepsaansprakelijkheid of productaansprakelijkheid.
Ook schade aan je eigen spullen, opzettelijke schade en normale slijtage zijn meestal uitgesloten. Schade door een motorvoertuig valt vaak onder een aparte motorrijtuigverzekering. De exacte uitsluiting staat in de voorwaarden.
Vraag bij twijfel een verzekeringsadviseur om uitleg. Dit kun je zelf vergelijken, maar laat de dekking door een specialist beoordelen als je werkt met grote contracten, constructies of hoge aansprakelijkheidsrisico’s. Een verkeerde interpretatie kan later duur uitpakken.
Het verschil tussen AVB, beroepsaansprakelijkheid en CAR
Veel zzp’ers halen verschillende verzekeringen door elkaar. Dat maakt vergelijken lastig. Kijk eerst welk soort fout of schade je wilt afdekken.
| Verzekering | Dekt vooral | Voorbeeld |
|---|---|---|
| AVB | Schade aan personen en spullen | Je beschadigt een vloer tijdens montage |
| Beroepsaansprakelijkheid | Financiële schade door een beroepsfout | Een verkeerd advies veroorzaakt omzetverlies |
| Productaansprakelijkheid | Schade door een geleverd product | Een onderdeel blijkt gevaarlijk |
| CAR-verzekering | Schade tijdens bouw- en montageprojecten | Een bouwdeel raakt beschadigd tijdens de uitvoering |
Een timmerman heeft meestal andere risico’s dan een bouwkundig adviseur. De eerste veroorzaakt vooral fysieke schade. De tweede kan financiële schade veroorzaken door een fout in advies of ontwerp.
Een combinatie kan nodig zijn. Dat hangt af van je beroep, contracten, omzet en projectomvang. Laat een adviseur vooral controleren of verzekeringen elkaar aanvullen. Dubbele dekking levert niet automatisch dubbele vergoeding op.
Stappenplan voor bedrijfsaansprakelijkheidsverzekering zzp vergelijken
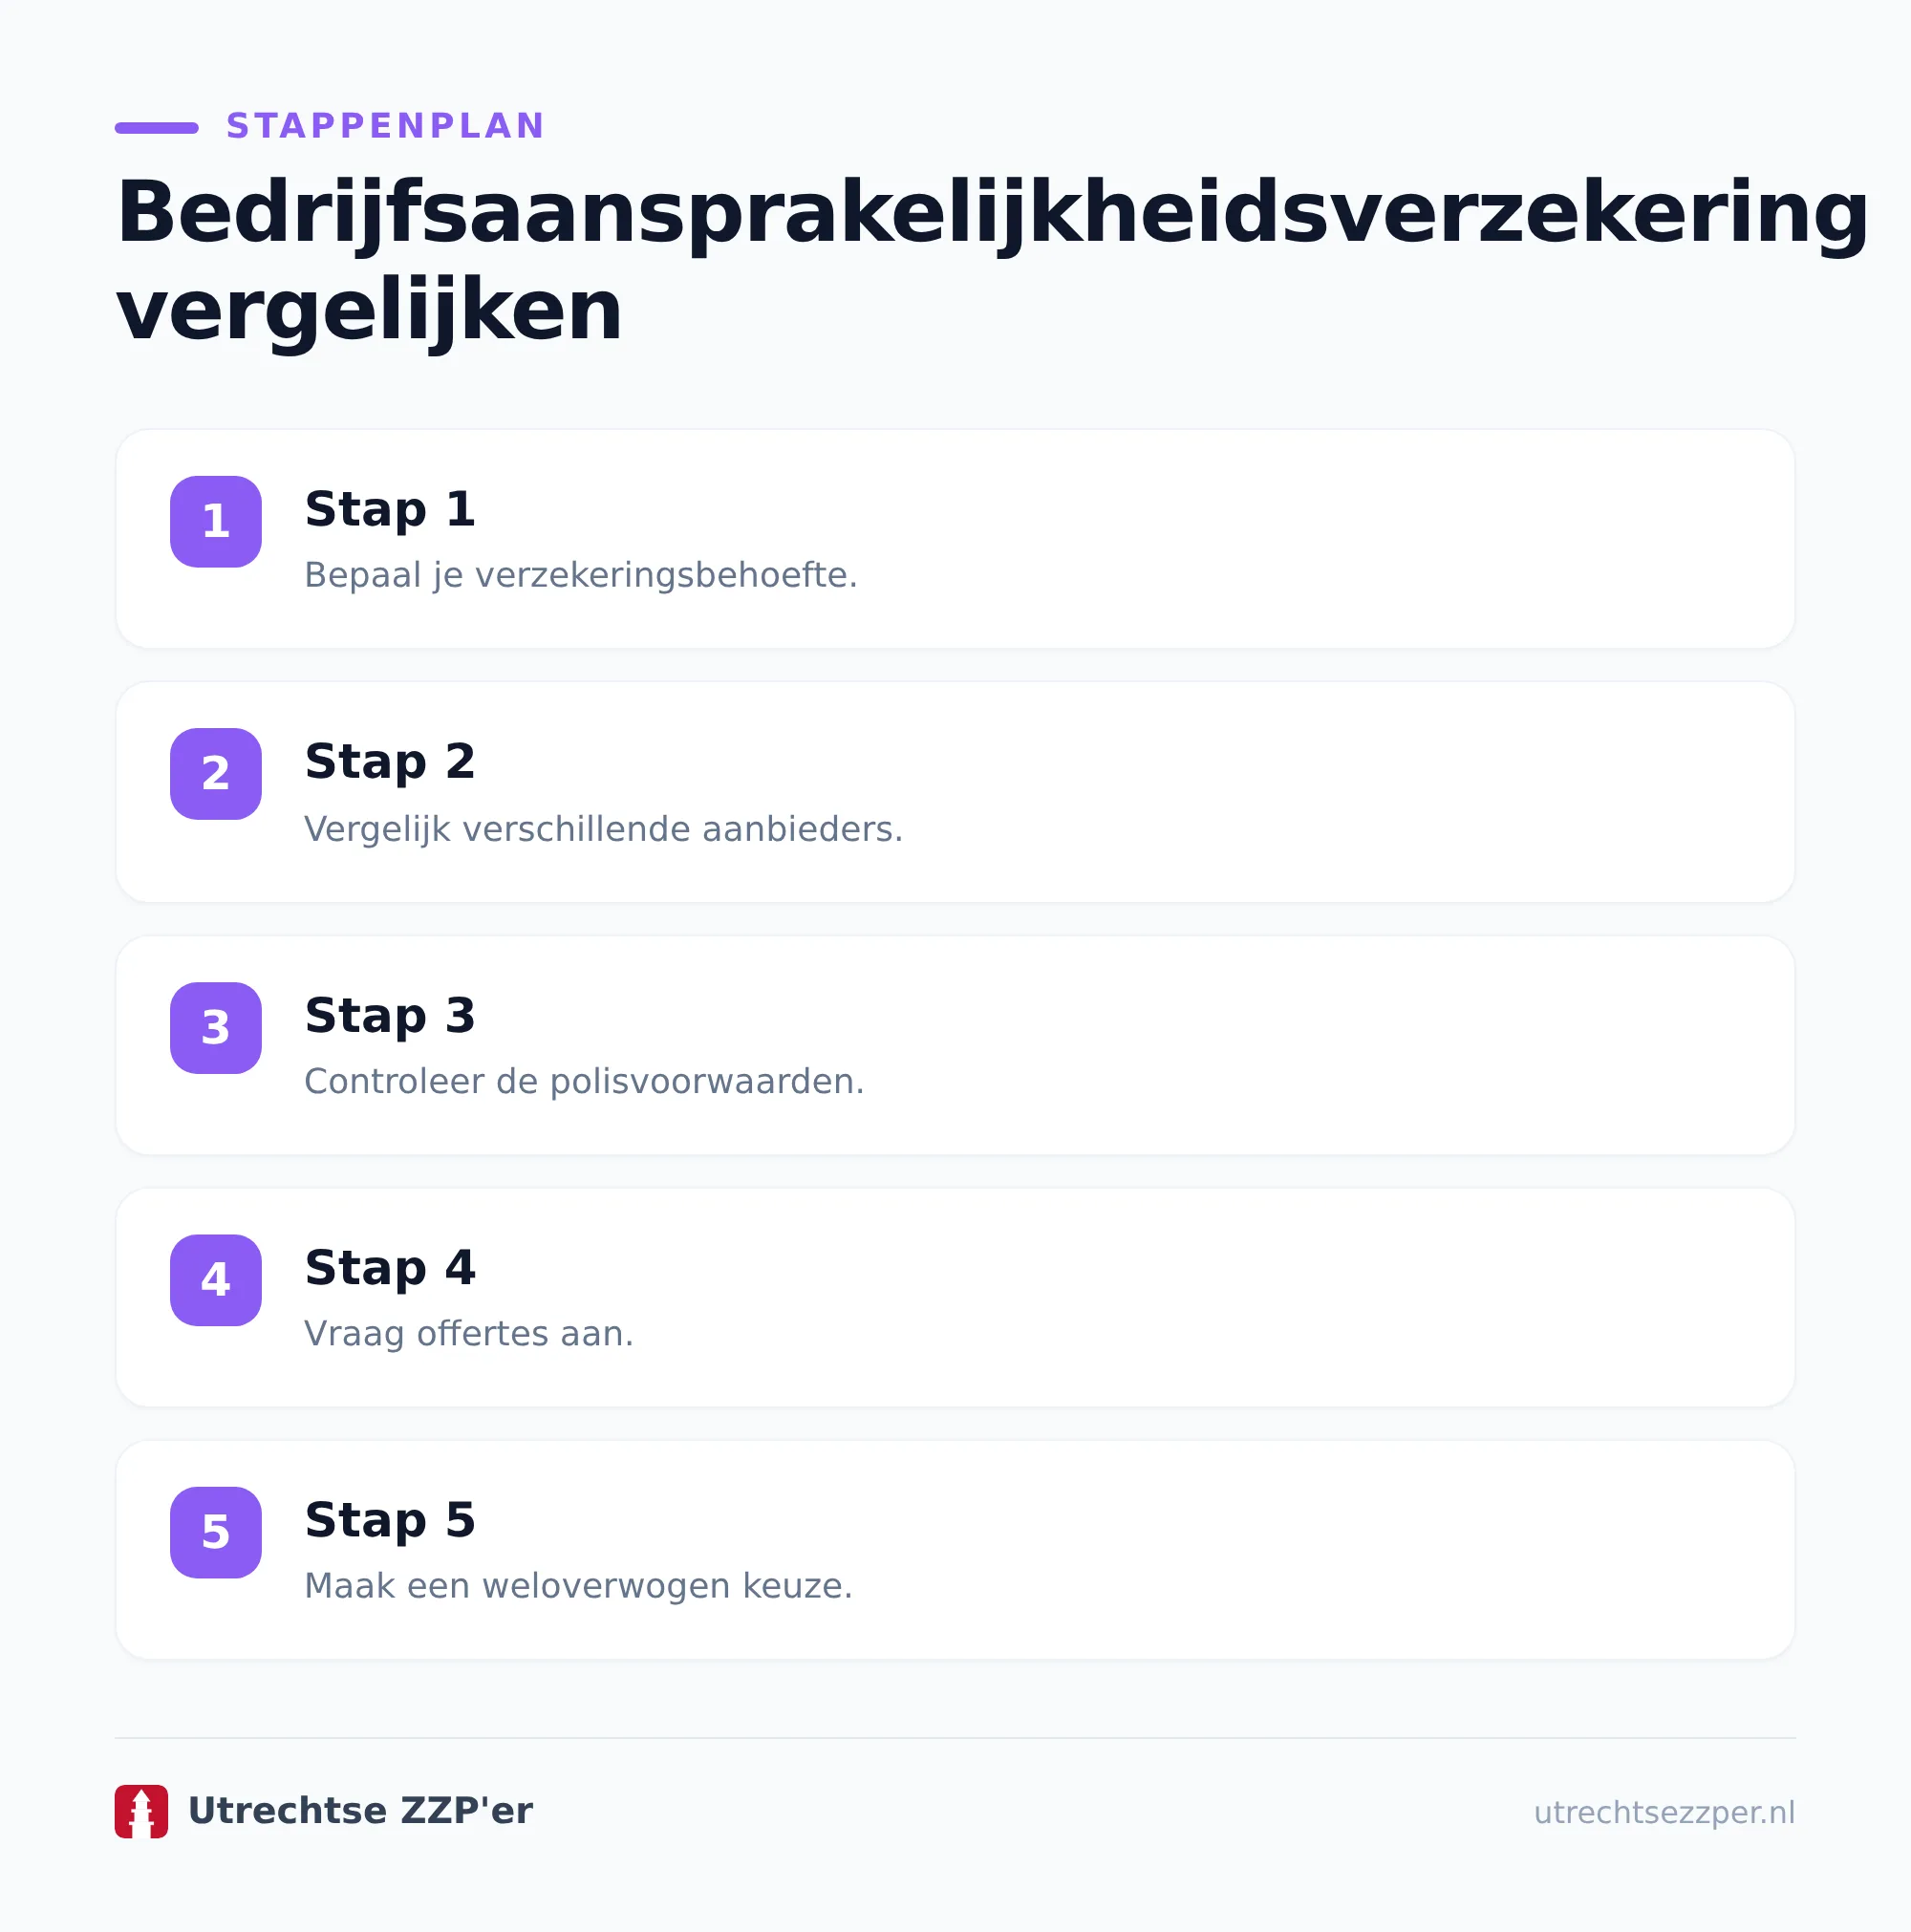
Gebruik dit stappenplan voordat je offertes naast elkaar legt. Verzamel eerst informatie over je onderneming. Daarna kun je voorwaarden eerlijk vergelijken.
- Beschrijf je werkzaamheden. Noteer alle activiteiten, ook werkzaamheden die je slechts enkele keren per jaar uitvoert.
- Breng de risico’s in kaart. Kijk naar letsel, schade aan eigendommen, werken op hoogte, water, elektriciteit en brandgevaar.
- Controleer je opdrachtvoorwaarden. Noteer eisen over verzekerde bedragen, dekking, onderaannemers en aansprakelijkheid.
- Vergelijk het verzekerde bedrag. Veel polissen bieden bijvoorbeeld €1 miljoen of €2,5 miljoen per gebeurtenis. Controleer altijd de polis en contracteis.
- Bekijk het eigen risico. Een hoger eigen risico verlaagt vaak de premie, maar vergroot jouw betaling bij schade.
- Lees uitsluitingen en clausules. Let vooral op opzicht, werkzaamheden aan leidingen, heiwerk, dakwerk, bodemschade en onderaannemers.
- Controleer het werkgebied. Een polis voor Nederland dekt niet automatisch werkzaamheden in België of Duitsland.
- Vraag minimaal twee passende offertes op. Vergelijk dezelfde bedrijfsactiviteiten en bedragen. Anders lijken verschillen groter dan ze zijn.
- Bewaar bewijs van dekking. Vraag na acceptatie om een polisblad en verzekeringscertificaat voor opdrachtgevers.
Vul aanvraagformulieren volledig in. Een verzekeraar baseert de dekking op jouw opgegeven werkzaamheden. Verzwijg je een risicovolle activiteit, dan kan discussie ontstaan bij een claim.
In de praktijk zien we dat vooral kleine nevenactiviteiten worden vergeten. Denk aan verhuur van machines, montage op hoogte of het inschakelen van een losse hulp. Vermeld deze werkzaamheden vooraf.
Waar let je op bij de polisvoorwaarden?
De premie vertelt maar een deel van het verhaal. De polisvoorwaarden bepalen wanneer de verzekeraar werkelijk betaalt. Vergelijk daarom onderstaande onderdelen zorgvuldig.
Verzekerd bedrag per gebeurtenis
Het verzekerde bedrag is het maximale bedrag per schadegeval. Soms geldt daarnaast een jaarmaximum. Een polis met €1 miljoen per gebeurtenis kan dus een lager totaalmaximum per jaar hebben.
Vraag welke limiet jouw opdrachtgever verlangt. Bij grotere bouwprojecten kan een hogere dekking nodig zijn. De contractuele eis staat soms in de algemene inkoopvoorwaarden.
Eigen risico
Het eigen risico is het deel dat je zelf betaalt. Een bedrag van €250 of €500 komt in zakelijke polissen geregeld voor, maar voorwaarden verschillen per verzekeraar.
Kies geen hoog eigen risico dat je bedrijf niet kan dragen. Een lagere maandpremie helpt weinig als je een schadebedrag direct moet voorschieten.
Opzicht en zaken onder behandeling
Opzicht is een belangrijk onderwerp voor klus- en bouwbedrijven. Je werkt vaak aan spullen van een klant. De standaarddekking kan deze schade uitsluiten of beperken.
Vraag concreet naar schilderwerk, montage, renovatie, sloopwerk en onderhoud. Laat voorbeelden op de offerte zetten. Zo weet je wat de verzekeraar onder jouw werkzaamheden verstaat.
Onderaannemers en personeel
Een eenmanszaak kan tijdelijk een andere zzp’er inschakelen. Controleer of deze persoon onder jouw polis valt. Soms geldt alleen dekking als de onderaannemer zelf verzekerd is.
Vraag ook naar de positie van stagiairs, uitzendkrachten en vrijwilligers. De regels verschillen per polis. Leg afspraken met onderaannemers schriftelijk vast.
Juridische hulp en schadeafhandeling
Een aansprakelijkheidsverzekeraar onderzoekt eerst of je aansprakelijk bent. Geef dus niet zomaar aansprakelijkheid toe. Verzamel foto’s, facturen, verklaringen en contactgegevens van betrokkenen.
Meld schade zo snel mogelijk volgens de polis. Wacht niet tot een klant een formele dagvaarding stuurt. Een snelle melding helpt bij onderzoek en beperkt verdere schade.
Bij een ernstig incident moet veiligheid altijd vooropstaan. Schakel direct hulpdiensten in bij gevaar, letsel of brand. Laat technisch herstel daarna uitvoeren door een erkende vakman als veiligheid of garantie meespeelt.
Wat kost een bedrijfsaansprakelijkheidsverzekering voor zzp’ers?
De premie hangt af van beroep, omzet, werkzaamheden, risico’s en gekozen dekking. Een kantooractiviteit kost doorgaans minder dan werk met machines, hoogte of installaties. Er bestaat daarom geen vaste standaardprijs voor iedere zzp’er.
Als grove marktindicatie zie je bij eenvoudige bedrijfsactiviteiten vaak maandpremies vanaf ongeveer €10 tot €25. Risicovoller werk kan richting €30 tot €75 per maand gaan. Dit zijn indicatieve bedragen. De verzekeraar bepaalt de echte premie na beoordeling van jouw aanvraag.
Vraag bij ieder bedrag of assurantiebelasting en kosten zijn inbegrepen. In Nederland bedraagt de assurantiebelasting 21 procent. De Belastingdienst noemt dit tarief voor de meeste schadeverzekeringen. Sommige verzekeringen kennen uitzonderingen.
Een bedrijfsaansprakelijkheidsverzekering is meestal geen aftrekbare btw-kost. Je verwerkt de premie doorgaans als zakelijke kosten in je administratie. Bespreek de fiscale verwerking met je boekhouder.
Lees onze uitleg over de verzekeringskosten voor meer informatie over premiefactoren en prijsverschillen.
Bereken je totale bedrijfskosten voordat je jouw tarief vaststelt. De premie hoort bij je vaste lasten. Onze uitleg over jouw uurtarief bepalen helpt daarbij.
Praktijkvoorbeelden voor klus- en bouwbedrijven
Stel dat je een keuken monteert. Tijdens het boren raak je een waterleiding. De vloer loopt onder water en meerdere keukenkasten raken beschadigd. De AVB kan de materiële schade behandelen, maar opzichtvoorwaarden zijn dan belangrijk.
Een ander voorbeeld is schilderwerk in een monumentaal pand. Je gebruikt een ladder zonder voldoende bescherming. De ladder valt tegen een glas-in-loodraam. De herstelkosten kunnen hoog zijn. Controleer vooraf of monumentale onderdelen en werkzaamheden op hoogte zijn gedekt.
Bij schimmelbestrijding ligt het risico anders. Je verwijdert bijvoorbeeld schimmel in een woning. De bewoner krijgt later gezondheidsklachten of stelt dat de oorzaak niet is opgelost. Een AVB dekt niet automatisch een fout advies of gebrekkig resultaat.
Werk daarom volgens een duidelijke methode. Leg vast wat je hebt onderzocht, welke oorzaak je aantrof en welke oplossing je uitvoerde. Ons artikel over schimmel op de muur bespreekt praktische aandachtspunten.
Bij werkzaamheden met vocht, elektra of constructies moet je extra zorgvuldig werken. Een vakman inschakelen is verstandig als de oorzaak onduidelijk blijft. Dat beschermt ook je garantie en voorkomt vervolgschade.
Beperk je risico naast een verzekering
Een verzekering vervangt geen goed werkproces. Je verkleint risico’s met duidelijke afspraken, veilig gereedschap en controle voor oplevering.
- Maak vooraf foto’s van bestaande schade.
- Leg materiaal, planning en meerwerk schriftelijk vast.
- Gebruik passende persoonlijke beschermingsmiddelen.
- Controleer leidingen en kabels voordat je boort of zaagt.
- Werk met schriftelijke oplevering en duidelijke herstelafspraken.
- Bewaar facturen, keuringsrapporten en productinformatie.
Goede algemene voorwaarden helpen ook. Ze regelen betaling, meerwerk, garantie, planning en aansprakelijkheid. Ze kunnen jouw risico beperken, maar sluiten wettelijke aansprakelijkheid niet zomaar uit.
Bekijk daarom onze uitleg over algemene voorwaarden. Laat juridische bepalingen controleren als je grote projecten aanneemt. Een jurist kan beoordelen of de tekst past bij jouw werk.
Let ook op je administratie. Een goede factuur vermeldt de juiste btw en werkzaamheden. Je leest praktische uitleg over btw-aangifte doen in onze kennisbank.
Veelgemaakte fouten bij vergelijken
De eerste fout is alleen naar de laagste premie kijken. Een lage prijs kan samenhangen met een hoog eigen risico of beperkte opzichtdekking.
De tweede fout is een verkeerde bedrijfsomschrijving invullen. Schrijf niet alleen ‘bouw’. Benoem bijvoorbeeld tegelzetten, leidingwerk, dakonderhoud, sloopwerk of montage.
De derde fout is aannemen dat beroepsaansprakelijkheid automatisch is meeverzekerd. Een financieel verlies door verkeerd advies vraagt meestal om een aparte dekking.
De vierde fout is vergeten dat opdrachten kunnen veranderen. Neem je nieuwe werkzaamheden aan? Meld dit dan bij je verzekeraar voordat je start.
De vijfde fout is te laat melden. Bewaar daarom het schadeformulier, het polisnummer en het telefoonnummer van de verzekeraar op een vaste plek.
Bedrijfsaansprakelijkheidsverzekering zzp vergelijken met een checklist
Gebruik deze korte checklist bij ieder gesprek of iedere offerte:
- Zijn al mijn werkzaamheden correct omschreven?
- Is schade aan zaken onder behandeling verzekerd?
- Geldt dekking voor ingehuurde zzp’ers?
- Welk bedrag geldt per gebeurtenis en per verzekeringsjaar?
- Hoe hoog is het eigen risico?
- Geldt de dekking op alle projectlocaties?
- Zijn water-, elektra-, dak- en sloopwerkzaamheden uitgesloten?
- Is productaansprakelijkheid relevant voor mijn werk?
- Moet mijn opdrachtgever een certificaat ontvangen?
- Wanneer en hoe moet ik schade melden?
Vraag om duidelijke antwoorden in plaats van algemene geruststelling. Laat belangrijke toezeggingen schriftelijk bevestigen. Alleen de polis en bijbehorende voorwaarden geven uiteindelijk zekerheid.
Andere verzekeringen voor zzp’ers
Een AVB beschermt tegen schade aan anderen. Je persoonlijke inkomen blijft daarmee niet automatisch beschermd. Bij ziekte of een ongeval kan je omzet wegvallen.
Bekijk daarom ook de afweging rond een arbeidsongeschiktheidsverzekering. Die verzekering heeft een ander doel dan een AVB. De eerste beschermt jouw inkomen. De tweede beschermt tegen aansprakelijkheidsclaims.
Afhankelijk van je vak kunnen ook een rechtsbijstandverzekering, inventarisverzekering, bestelautoverzekering of cyberverzekering relevant zijn. Kies pas na een risicoanalyse. Niet iedere zzp’er heeft elk product nodig.
Conclusie: vergelijk op risico en voorwaarden
Bedrijfsaansprakelijkheidsverzekering zzp vergelijken lukt het best met een duidelijke risicoanalyse. Kijk naar jouw werkzaamheden, opzicht, onderaannemers, eigen risico en contractuele eisen. Vergelijk daarna pas de premie.
Voor klus- en bouwbedrijven in Utrecht kunnen kleine details grote gevolgen hebben. Denk aan schade aan een bestaande vloer, leidingwerk of een monumentaal onderdeel. Een passende polis geeft meer zekerheid, maar zorgvuldig werken blijft de eerste bescherming.
Utrechtse Zzp’er is de #1 Kennisbank voor zzp’ers, laatste nieuws en weetjes! Wil je jouw verzekering of risico’s zekerheidshalve laten beoordelen door een specialist? Neem dan gerust contact op met een passende adviseur in jouw omgeving.
Veelgestelde vragen
Waarom is een bedrijfsaansprakelijkheidsverzekering belangrijk voor zzp’ers?
Als zzp’er kun je per ongeluk schade veroorzaken aan spullen van een klant of letselschade bij een ander veroorzaken. De kosten daarvan kunnen hoog oplopen en je privévermogen in gevaar brengen. Een bedrijfsaansprakelijkheidsverzekering helpt je om deze financiële risico’s af te dekken, zodat je met meer zekerheid kunt ondernemen.
Waar let je op bij bedrijfsaansprakelijkheidsverzekering zzp vergelijken?
Kijk eerst naar de werkzaamheden die je uitvoert en de risico’s die daarbij horen. Vergelijk daarna pas de premie, het eigen risico, het verzekerde bedrag en eventuele uitsluitingen in de polisvoorwaarden. Een lage premie is niet altijd voordelig als belangrijke schades niet zijn meeverzekerd.
Wat is het verschil tussen een AVB en een beroepsaansprakelijkheidsverzekering?
Een bedrijfsaansprakelijkheidsverzekering, ook wel AVB genoemd, dekt meestal schade aan personen en spullen. Een beroepsaansprakelijkheidsverzekering gaat juist over vermogensschade door fouten in je advies, ontwerp of berekeningen. Voor sommige zzp’ers zijn beide verzekeringen relevant, afhankelijk van het werk dat ze doen.
Wat kost een bedrijfsaansprakelijkheidsverzekering voor zzp’ers?
De premie hangt af van je beroep, de omzet, het risicoprofiel en de gekozen dekking. Een klus- of bouwbedrijf betaalt vaak meer dan een administratieve dienstverlener, omdat de kans op schade groter is. Door goed te vergelijken kun je een verzekering kiezen die past bij jouw werkzaamheden zonder onnodig veel te betalen.
Interessant: belang van cv ketel onderhoud
Verwant artikel: laminaat leggen kosten
Zie ook: schutting plaatsen kosten
Bekijk ook: cv ketel vervangen kosten
Interessant: informatie kruipruimte isoleren