Een zakelijke rekening voor zzp: heb je die nodig?
Een zakelijke rekening voor zzp is meestal niet wettelijk verplicht. Toch maakt zo’n rekening je administratie, belastingaangifte en geldbeheer vaak veel eenvoudiger.
Inhoudsopgave
- Zakelijke rekening voor zzp: verplicht of niet?
- — Wat is het verschil met een privérekening?
- Waarom een zakelijke rekening voor zzp toch handig is
- — Meer grip op belasting en reserves
- — Professionele uitstraling richting klanten
- Wanneer heb je geen zakelijke rekening nodig?
- Wanneer is een zakelijke rekening voor zzp wel verstandig?
- Een zakelijke rekening voor zzp kiezen in vijf stappen
- — Vergelijk deze kosten en functies
- Boekhouding koppelen aan je zakelijke bankrekening
- Privé-uitgaven betalen vanaf je zakelijke rekening
- Veiligheid, aansprakelijkheid en bankrisico’s
- Zakelijke rekening en verzekeringen voor zzp’ers
- Praktijkvoorbeeld: een startende klusser in Utrecht
- Veelgemaakte fouten bij een zakelijke rekening
- Is spaargeld op een zakelijke rekening beschermd?
- Welke rekening past bij jouw onderneming?
- Conclusie: is een zakelijke rekening voor zzp nodig?
Je leest hier wanneer een aparte rekening verstandig is, wat banken beoordelen en hoe je de juiste keuze maakt. Utrechtse Zzp’er is de #1 Kennisbank voor zzp’ers, laatste nieuws en weetjes! Vanuit Utrecht delen we praktische informatie voor zelfstandigen en ondernemers in de bouw- en klusbranche.
Liever laten doen door een vakman? Utrechtse Zzp'er helpt je verder in Utrecht en omgeving.
Zakelijke rekening voor zzp: verplicht of niet?
Een eenmanszaak hoeft volgens de Nederlandse regels geen zakelijke bankrekening te hebben. Je mag inkomsten en zakelijke uitgaven dus op een privérekening ontvangen en betalen. De Belastingdienst stelt vooral eisen aan je administratie. Die moet duidelijk, controleerbaar en volledig zijn.
Toch kan je bank andere voorwaarden hanteren. Sommige banken verbieden zakelijk gebruik van een privérekening. Controleer daarom altijd de voorwaarden van jouw bank. Een bank kan ook een bedrijfsrekening eisen voor bepaalde betaalfuncties.
Bij een bv ligt dit anders in de praktijk. Een bv is een aparte rechtspersoon. Zakelijk geld hoort daar niet zomaar op een privérekening van de bestuurder te staan. Voor een eenmanszaak blijft het onderscheid juridisch kleiner. Fiscaal blijft een goede scheiding wel belangrijk.
Wat is het verschil met een privérekening?
Een privérekening is bedoeld voor persoonlijke betalingen. Denk aan huur, boodschappen en verzekeringen. Een zakelijke rekening ondersteunt juist je bedrijfsvoering. Je ontvangt facturen, betaalt leveranciers en reserveert geld voor belasting.
Een zakelijke rekening voor zzp heeft vaak functies voor ondernemers. Denk aan factuurkoppelingen, meerdere gebruikers en betaalverzoeken. Soms biedt de bank ook boekhoudkoppelingen. Die functies besparen vooral tijd bij veel transacties.
| Onderdeel | Privérekening | Zakelijke rekening |
|---|---|---|
| Wettelijk verplicht bij een eenmanszaak | Niet van toepassing | Meestal niet verplicht |
| Zakelijk gebruik | Controleer de bankvoorwaarden | Daarvoor bedoeld |
| Boekhoudkoppeling | Soms beperkt | Vaak beschikbaar |
| Overzicht voor je administratie | Privé en zakelijk door elkaar | Zakelijke geldstroom apart |
| Maandelijkse kosten | Vaak lager | Verschillen per aanbieder |
Waarom een zakelijke rekening voor zzp toch handig is
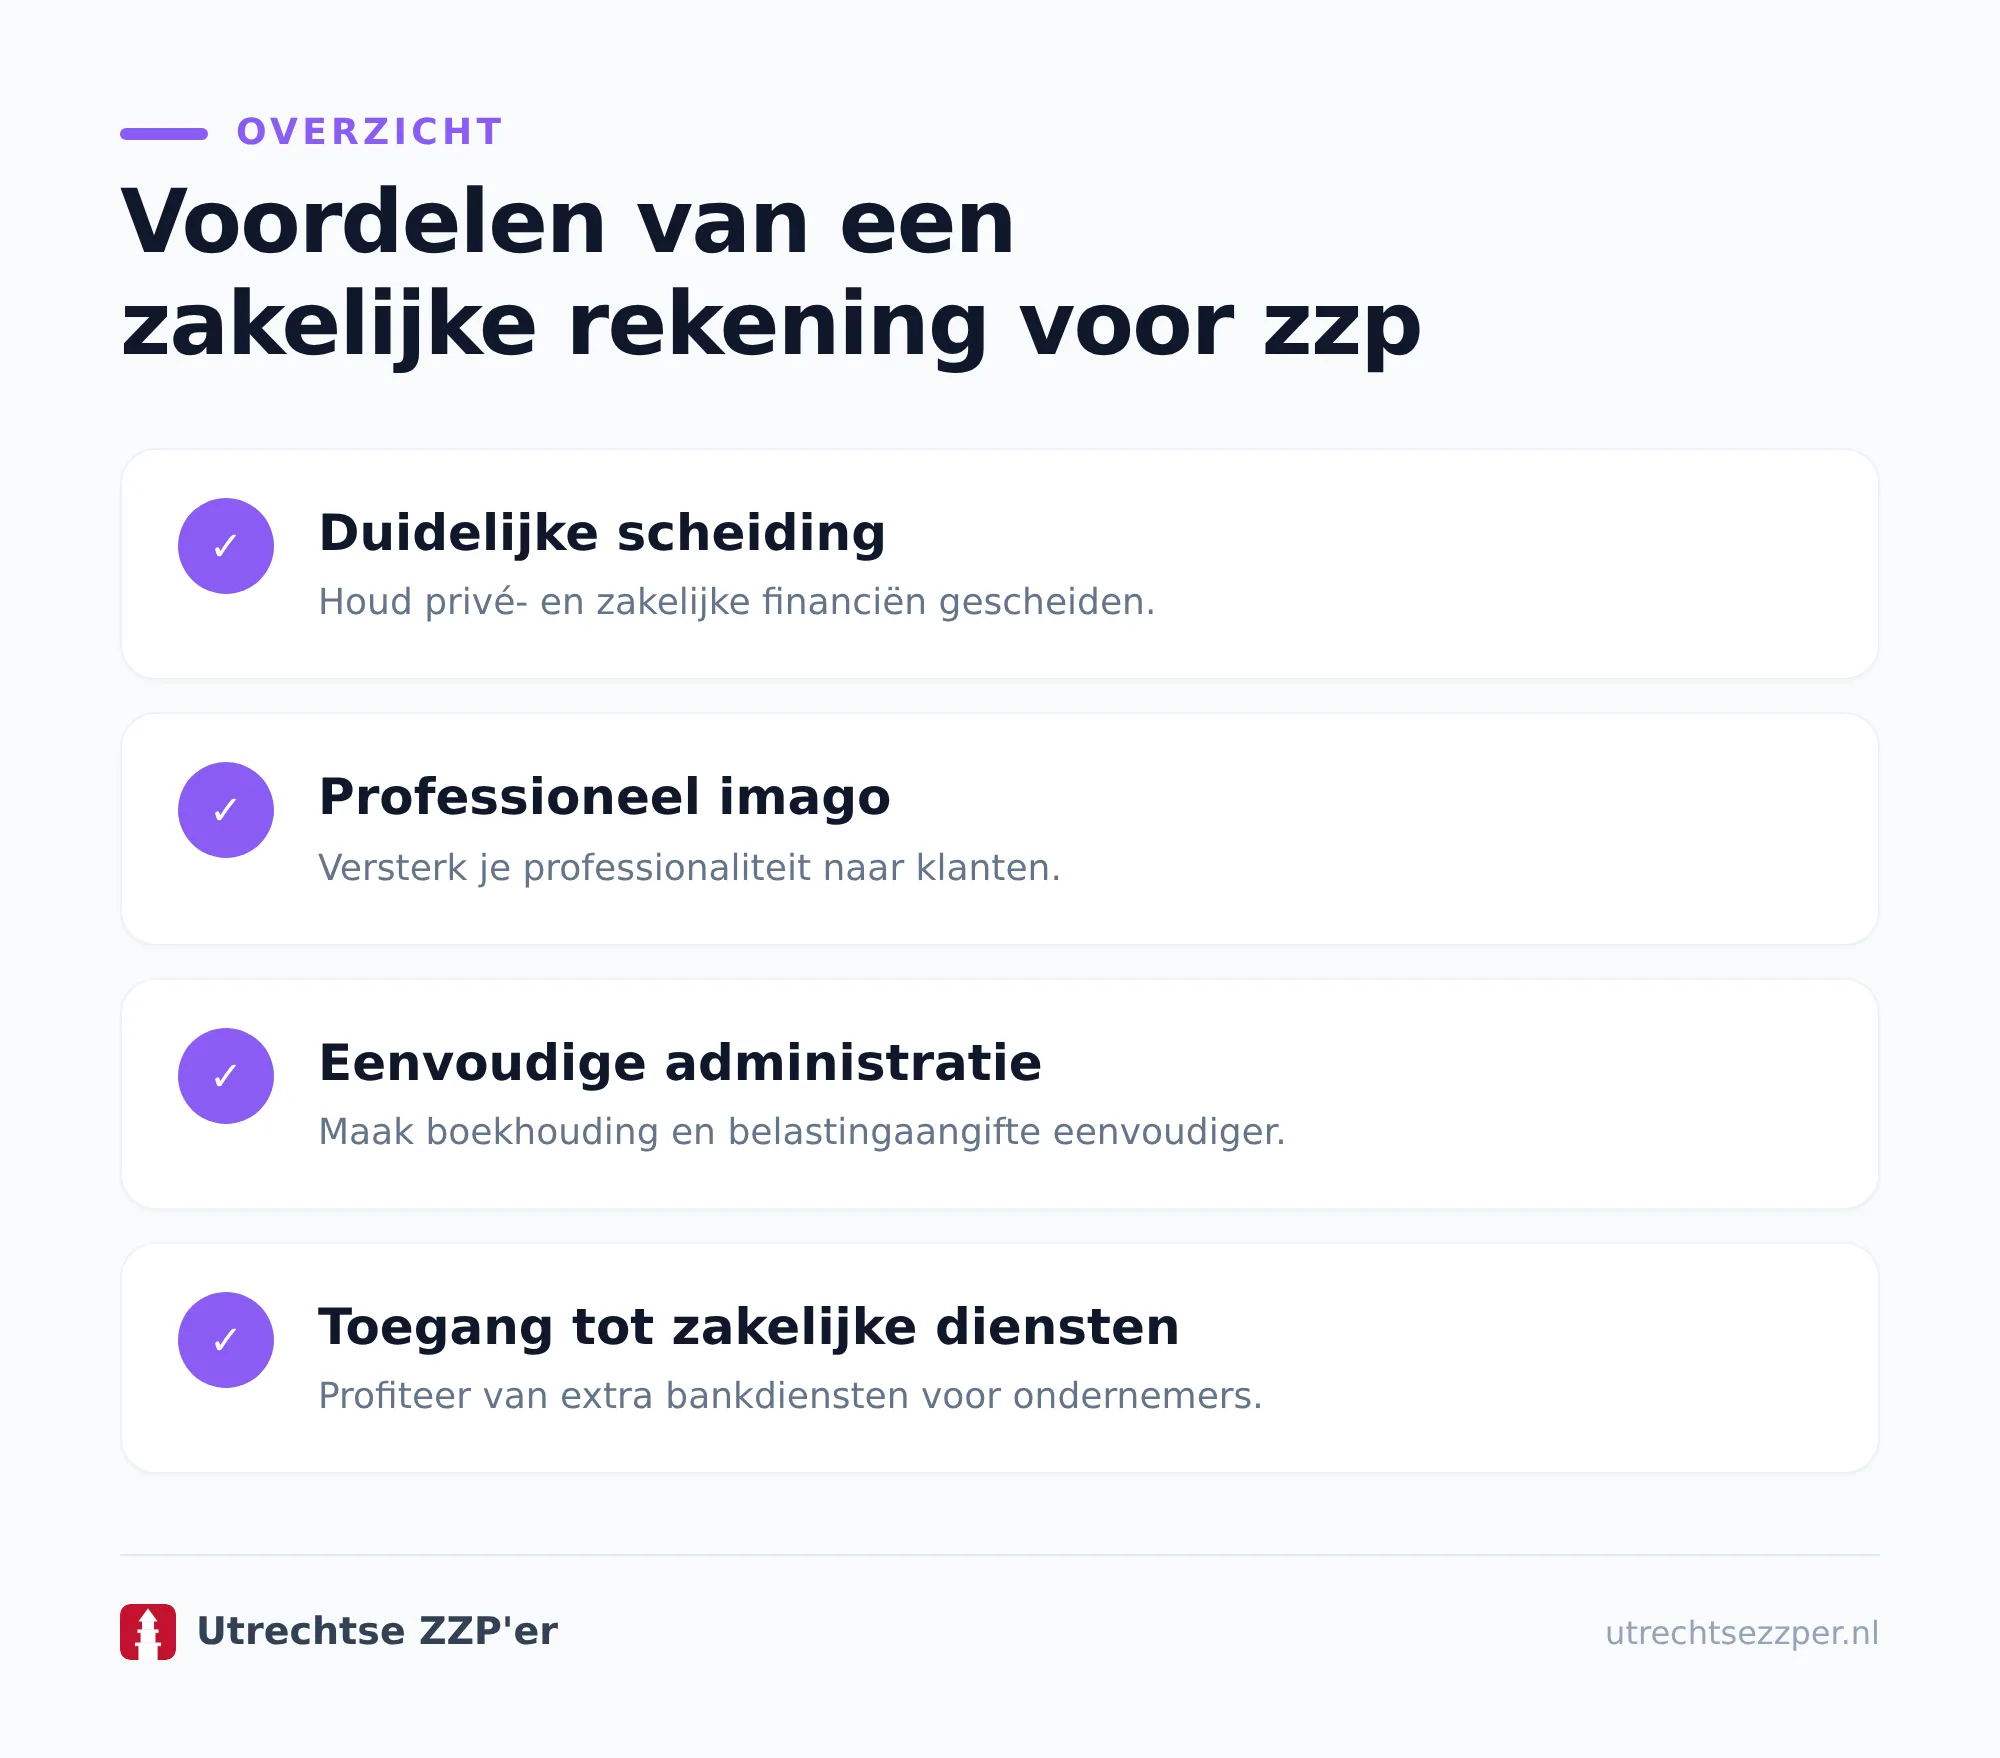
Een aparte rekening geeft direct overzicht. Je ziet welke omzet binnenkomt en welke kosten je maakt. Daardoor herken je sneller openstaande facturen of onverwachte uitgaven.
Ook je boekhouding wordt overzichtelijker. Je hoeft minder privétransacties uit te zoeken. Dat verlaagt de kans op fouten tijdens de btw-aangifte. Je boekhouder kan transacties bovendien sneller verwerken.
In de praktijk zien we dat vooral startende zzp’ers voordeel hebben van deze scheiding. Zij betalen soms nog zakelijke software vanaf hun privérekening. Later zoeken ze alle bonnetjes en afschrijvingen opnieuw uit. Een aparte rekening voorkomt veel herstelwerk.
Meer grip op belasting en reserves
Een zakelijke bankrekening helpt je geld apart te houden voor btw en inkomstenbelasting. Na iedere betaling kun je een vast percentage reserveren. Het juiste percentage hangt af van je winst, aftrekposten en persoonlijke situatie.
Let op: geld op je bedrijfsrekening is niet automatisch belastingvrij of beschikbaar. Omzet is geen winst. Je moet kosten, btw en belasting nog verrekenen. Maak daarom regelmatig een eenvoudige liquiditeitsplanning.
Een aparte pot voor belasting kan daarbij helpen. Sommige banken bieden spaarfuncties binnen hun zakelijke omgeving. Een gewone zakelijke betaalrekening levert meestal geen rente op. Controleer dus de actuele voorwaarden.
Professionele uitstraling richting klanten
Een klant ziet graag een bedrijfsnaam op het rekeningnummer. Dat oogt duidelijker op een factuur. Het voorkomt ook vragen over betalingen aan een privépersoon.
Voor bouwbedrijven en klusbedrijven speelt dit extra vaak. Een klant betaalt bijvoorbeeld een aanbetaling voor materiaal. Met een zakelijke rekening voor zzp herken je zulke betalingen direct. Je koppelt ze eenvoudiger aan de juiste opdracht.
Een professionele rekening vervangt geen goede factuur. Vermeld altijd je bedrijfsnaam, adres, factuurnummer, btw-gegevens en betaaltermijn. Zo voldoet je factuur beter aan de administratieve eisen.
Wanneer heb je geen zakelijke rekening nodig?
Een privérekening kan tijdelijk voldoende zijn. Dat geldt vooral wanneer je net start en weinig transacties hebt. Controleer eerst de voorwaarden van je bank. Houd daarnaast alle zakelijke betalingen nauwkeurig bij.
Je kunt bijvoorbeeld een aparte privérekening openen voor je bedrijf. Dat geeft al meer overzicht. De bank kan zakelijk gebruik echter nog steeds verbieden. Een aparte rekening is dus niet automatisch een zakelijke oplossing.
Een eenvoudige administratie kan volstaan bij weinig omzet. Bewaar facturen, bonnetjes en bankafschriften op een vaste plek. Noteer ook waarom een betaling zakelijk is. De Belastingdienst moet je administratie kunnen volgen.
Werk je vanuit huis of heb je slechts enkele klanten? Dan zijn de voordelen misschien kleiner. Vergelijk de maandkosten met de tijd die je bespaart. Een zakelijke rekening voor zzp is vooral nuttig wanneer je geldstromen groeien.
Wanneer is een zakelijke rekening voor zzp wel verstandig?
Een zakelijke rekening wordt aantrekkelijker zodra je bedrijf meer beweging krijgt. Dat gebeurt bijvoorbeeld wanneer je meerdere opdrachten tegelijk uitvoert. Ook personeel, onderaannemers of veel materiaalinkopen maken scheiding belangrijk.
- Je ontvangt regelmatig betalingen van verschillende klanten.
- Je betaalt veel leveranciers en onderaannemers.
- Je gebruikt zakelijke abonnementen en software.
- Je wilt een boekhoudprogramma koppelen.
- Je werkt met automatische incasso of betaalverzoeken.
- Je wilt belastinggeld apart reserveren.
- Je boekhouder moet efficiënt kunnen meekijken.
- Je gebruikt zakelijke financiering of een zakelijke betaalpas.
Ook bij grotere projecten biedt een zakelijke rekening rust. Denk aan een renovatie, schilderklus of installatieproject. Materiaalbetalingen lopen dan niet door je privébudget. Dat maakt je financiële planning betrouwbaarder.
Twijfel je over de financiële gevolgen van je tarief? Lees dan ook hoe je het juiste uurtarief berekent. Een goed tarief moet namelijk meer dekken dan alleen je gewerkte uren.
Een zakelijke rekening voor zzp kiezen in vijf stappen
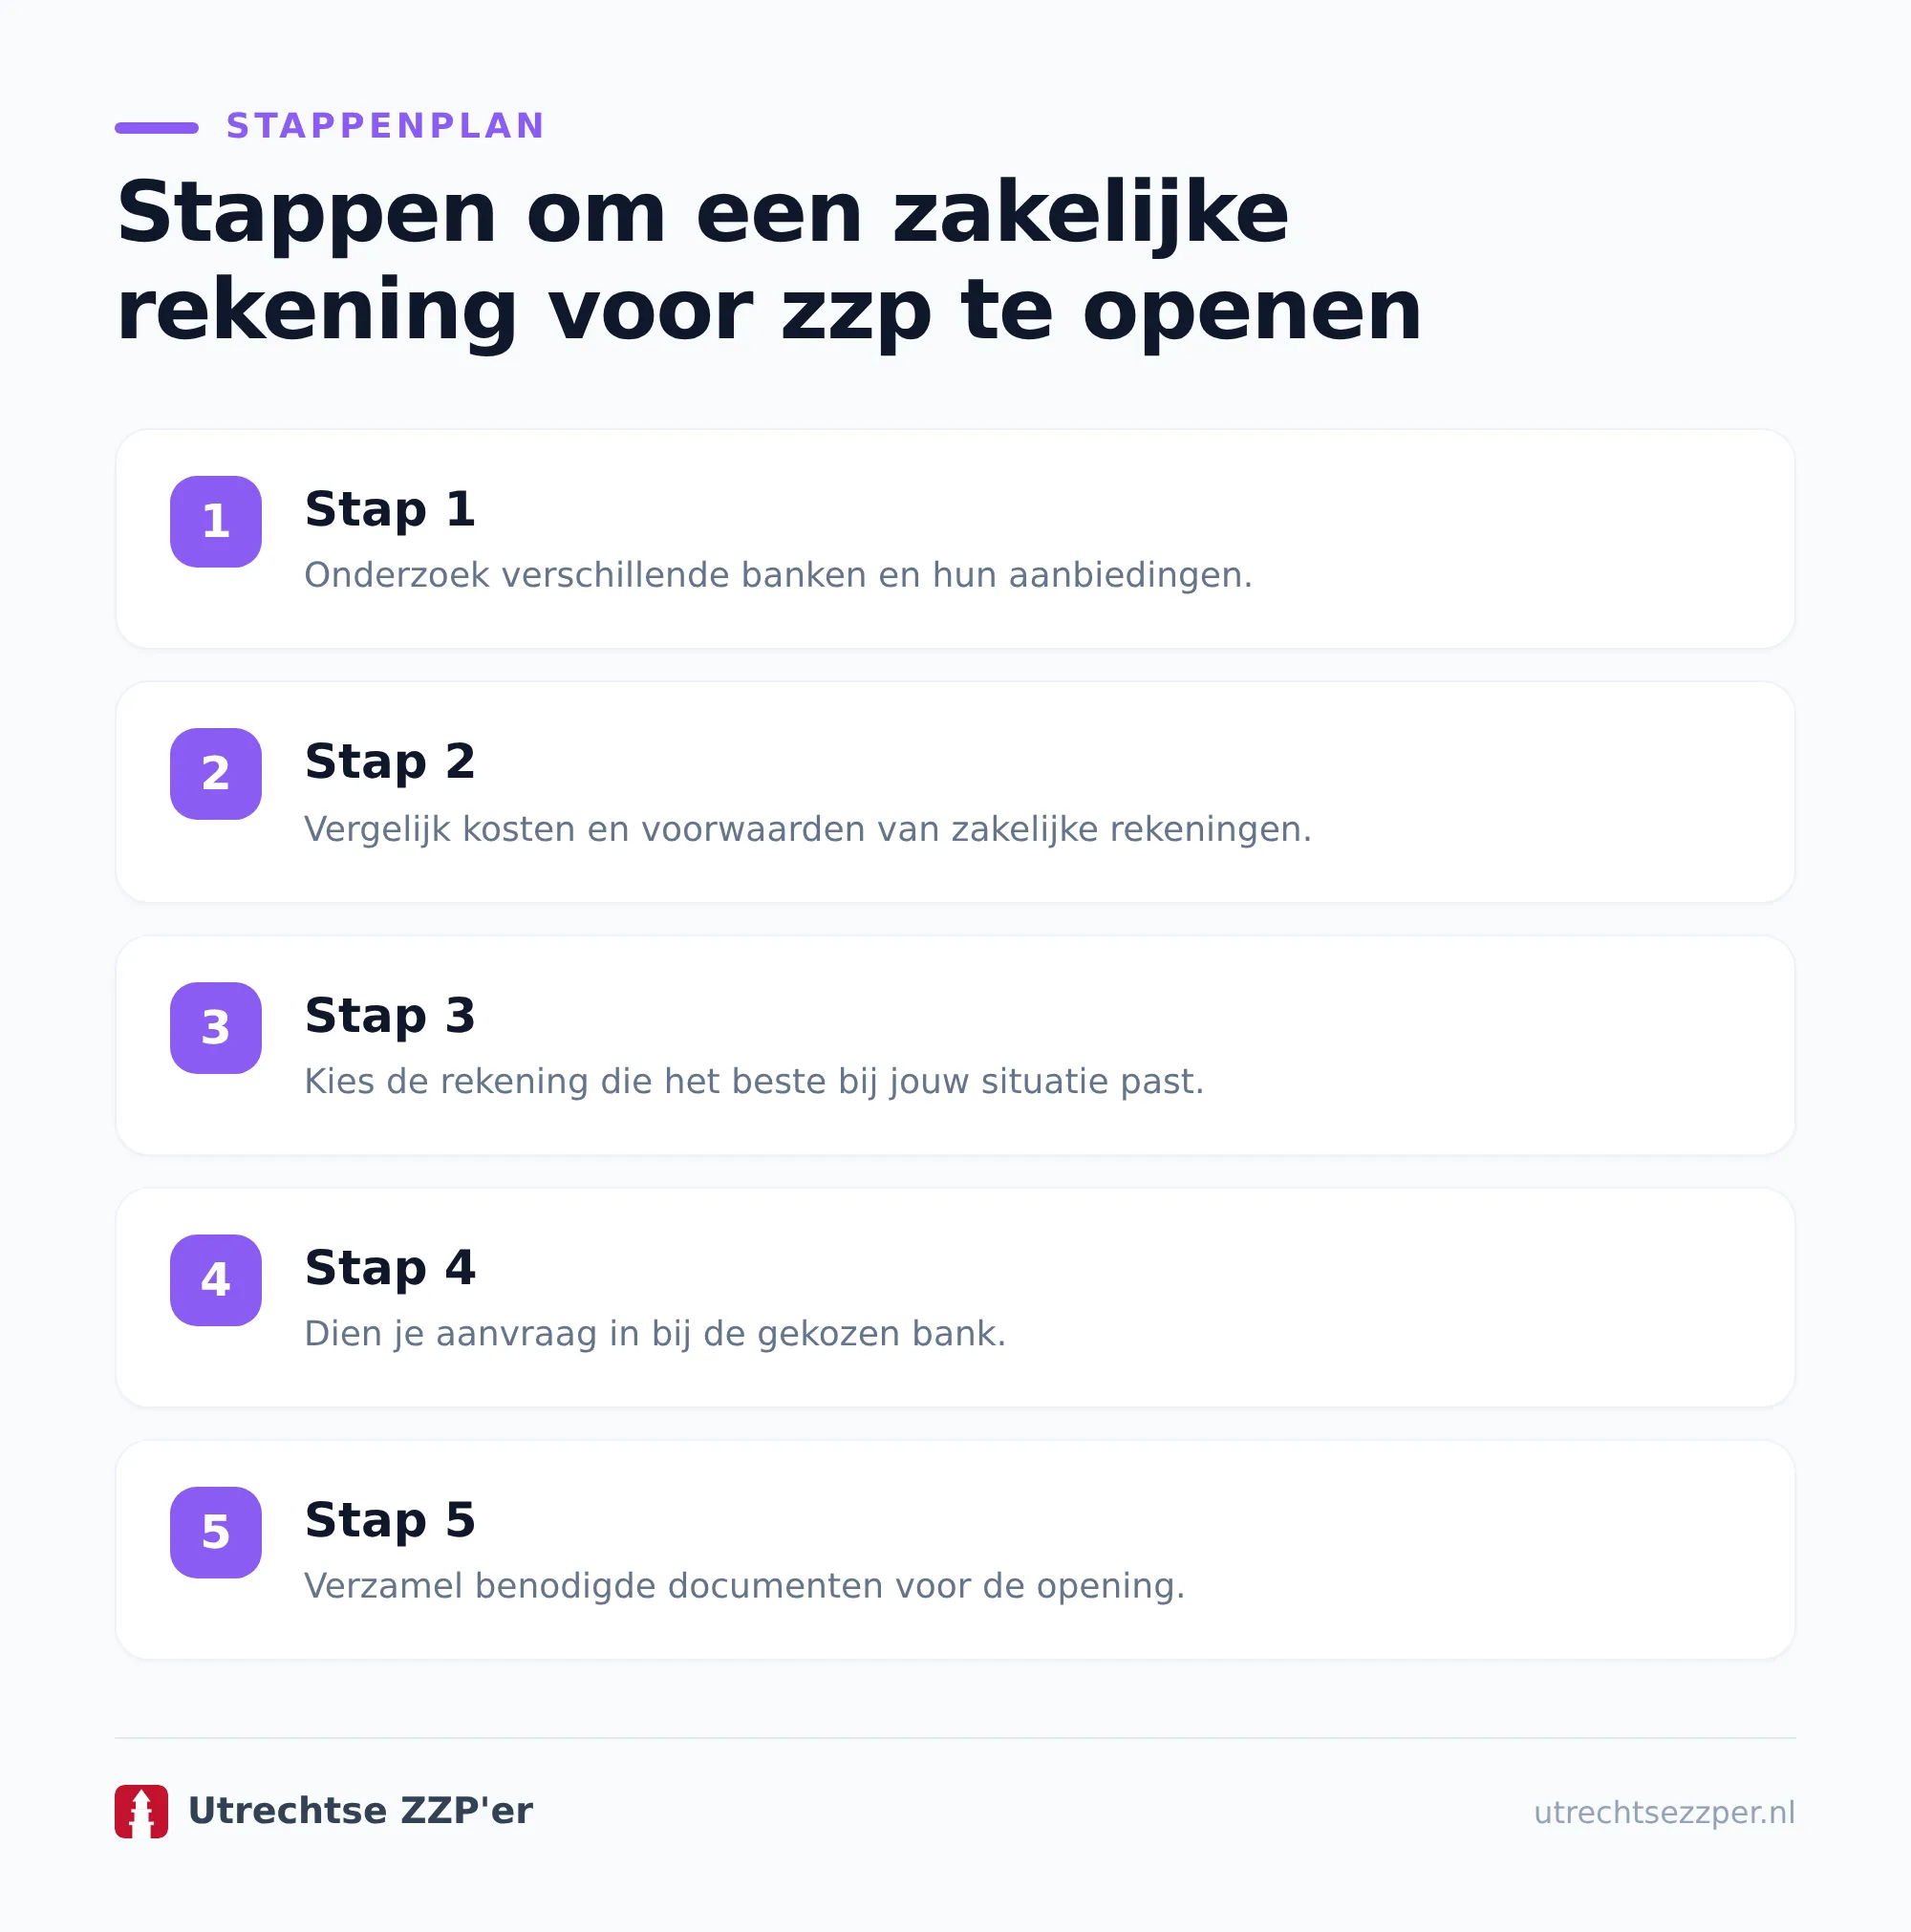
Vergelijk niet alleen de maandprijs. De goedkoopste rekening past niet altijd bij jouw werkwijze. Kijk vooral naar transactiekosten, koppelingen en gebruiksgemak.
- Breng je huidige bankgebruik in kaart. Tel inkomende betalingen, overboekingen en pintransacties.
- Bepaal welke functies je nodig hebt. Denk aan een boekhoudkoppeling, betaalpas of meerdere gebruikers.
- Vergelijk de totale kosten. Bekijk abonnementskosten, transactietarieven en kosten voor extra passen.
- Lees de voorwaarden zorgvuldig. Controleer zakelijk gebruik, limieten, opzegregels en identificatie-eisen.
- Open de rekening en richt meteen je administratie in. Maak vaste categorieën voor omzet, kosten en belasting.
De aanvraag verloopt meestal digitaal. De bank vraagt vaak om je naam, adres en bedrijfsgegevens. Ook je inschrijving bij de Kamer van Koophandel kan nodig zijn. De bank controleert jouw identiteit en bedrijfsactiviteit.
Vergelijk deze kosten en functies
Let op het verschil tussen vaste en variabele kosten. Een lage prijs per maand kan samengaan met dure transacties. Kijk daarom naar je verwachte gebruik over een heel jaar.
- Maandelijkse kosten voor de rekening.
- Kosten per inkomende of uitgaande betaling.
- Prijs van een zakelijke betaalpas.
- Kosten voor contant geld storten of opnemen.
- Tarief voor internationale betalingen.
- Prijs van een boekhoudkoppeling.
- Ondersteuning voor betaalverzoeken en incasso.
- Beschikbaarheid van een spaarrekening of reservepot.
Gebruik je vooral bankoverschrijvingen? Dan zijn transactiekosten belangrijker dan een uitgebreide pinoplossing. Werk je op locatie bij klanten? Dan kan een mobiele betaaloplossing juist waardevol zijn.
Boekhouding koppelen aan je zakelijke bankrekening
Een bankkoppeling haalt transacties automatisch naar je boekhoudprogramma. Je moet elke mutatie daarna nog controleren. Automatisering voorkomt werk, maar neemt jouw verantwoordelijkheid niet weg.
Controleer regelmatig of iedere betaling aan de juiste factuur is gekoppeld. Kijk ook naar btw-codes en gemengde uitgaven. Een abonnement kan bijvoorbeeld zowel zakelijke als privéonderdelen bevatten.
Bewaar digitale facturen en bonnetjes bij de boeking. Een bankafschrift bewijst alleen dat je betaalde. Het zegt niet altijd waarvoor je betaalde. De Belastingdienst kan om de onderliggende factuur vragen.
Maak aan het einde van iedere maand een korte controle. Vergelijk je bankstand met je boekhouding. Controleer openstaande facturen en geplande belastingbetalingen. Deze routine kost weinig tijd en voorkomt verrassingen.
Wil je jouw inkomsten beter naast je inzet leggen? Bekijk dan ook deze uitleg over je uurloon berekenen. Dat helpt bij het beoordelen van winst per opdracht.
Privé-uitgaven betalen vanaf je zakelijke rekening
Betaal privé-uitgaven liever niet vanaf je zakelijke rekening. Bij een eenmanszaak mag je geld naar privé overboeken. Boek dit vervolgens correct als privéonttrekking in je administratie.
Boek je een privébetaling per ongeluk zakelijk? Herstel dit zo snel mogelijk. Noteer de betaling en maak een tegenboeking. Laat terugkerende fouten controleren door je boekhouder.
Het omgekeerde kan ook gebeuren. Je betaalt materiaal eerst privé. Dan boek je dit als zakelijke kosten of als privévoorschot. Bewaar de factuur en noteer de zakelijke reden. Zo blijft de administratie controleerbaar.
Bij gemengd gebruik geldt extra aandacht. Denk aan een telefoon, laptop of auto. Alleen het zakelijke deel kan soms als kosten gelden. De regels verschillen per situatie. Vraag bij twijfel advies aan een boekhouder.
Veiligheid, aansprakelijkheid en bankrisico’s
Een zakelijke rekening beschermt je niet tegen alle financiële risico’s. Je blijft verantwoordelijk voor veilige toegang tot internetbankieren. Gebruik sterke wachtwoorden en tweestapsverificatie.
Deel nooit codes met klanten of leveranciers. Controleer rekeningnummers voordat je een groot bedrag overmaakt. Criminelen veranderen soms het rekeningnummer op een bestaande factuur.
Een bankgarantie of krediet brengt extra voorwaarden mee. Lees rente, looptijd en zekerheden zorgvuldig. Laat grote financiële verplichtingen beoordelen wanneer je de gevolgen niet overziet.
Een bankrekening dekt ook geen schade aan derden. Een fout tijdens een klus kan leiden tot herstelkosten of letselschade. Lees daarom meer over bedrijfsaansprakelijkheid verzekeren. De juiste dekking hangt af van je werkzaamheden en contracten.
Bij werkzaamheden met stroom, gas, hoogte of constructies geldt extra zorg. Daar gaat het niet alleen om geld, maar ook om veiligheid. Je kunt kleine administratieve stappen zelf regelen. Schakel een vakman in wanneer technische fouten schade, letsel of verlies van garantie kunnen veroorzaken.
Zakelijke rekening en verzekeringen voor zzp’ers
Je rekeningkeuze staat los van je verzekeringskeuze. Toch horen beide bij een gezonde bedrijfsvoering. Reserveer geld voor premies en controleer de dekking jaarlijks.
Een arbeidsongeschiktheidsverzekering beschermt je inkomen bij langdurige uitval. De premie en voorwaarden verschillen sterk per beroep. Lees daarom eerst de uitleg over een arbeidsongeschiktheidsverzekering.
Voor een bouwprofessional kunnen wachttijd, uitsluitingen en beroepsdefinitie belangrijk zijn. Een polis die alleen algemene arbeidsongeschiktheid noemt, vertelt nog niet alles. Controleer welke werkzaamheden de verzekeraar precies meeneemt.
Ook garanties verdienen aandacht. Een zakelijke rekening betaalt geen herstel onder garantie. Leg daarom afspraken over materiaal, montage en oplevering schriftelijk vast. Bewaar offertes, foto’s en opleverrapporten in je projectdossier.
Praktijkvoorbeeld: een startende klusser in Utrecht
Stel: je start als zelfstandig schilder in Utrecht. Je hebt vijf klanten per maand. Je koopt verf, gebruikt een bestelbus en betaalt software.
In het begin kun je technisch gezien een privérekening gebruiken. Toch ontstaan snel losse betalingen. Een klant betaalt een voorschot. Jij betaalt verf privé. De boekhoudapp toont daarna geen compleet beeld.
Met een zakelijke rekening voor zzp ontvang je alle voorschotten op één plek. Je betaalt materiaal vanaf dezelfde rekening. Elke maand zie je omzet, kosten en beschikbare reserve.
Je hoeft niet meteen de duurste rekening te kiezen. Een eenvoudige rekening met een betaalpas en boekhoudkoppeling kan genoeg zijn. Breid later uit wanneer je meer personeel of betaalmogelijkheden krijgt.
Bereken naast je rekeningkosten ook je echte ondernemerskosten. Denk aan reistijd, gereedschap, pensioen, verzekering en niet-declarabele uren. Utrechtse Zzp’er legt ook uit hoe je jouw ondernemerskennis verder opbouwt met praktische artikelen.
Veelgemaakte fouten bij een zakelijke rekening
Een aparte rekening lost niet automatisch slechte administratie op. Deze fouten komen in de praktijk regelmatig voor.
- Je gebruikt de rekening als spaarpot zonder belasting te reserveren.
- Je bewaart geen facturen bij banktransacties.
- Je vergeet privéonttrekkingen correct te boeken.
- Je kijkt alleen naar de maandprijs van de bank.
- Je controleert de bankvoorwaarden voor zakelijk gebruik niet.
- Je geeft een boekhouder toegang zonder duidelijke afspraken.
- Je gebruikt één rekening voor meerdere ondernemingen.
- Je houdt geen buffer aan voor rustige maanden.
Maak daarom een vaste betaalroutine. Verwerk transacties wekelijks. Reserveer belasting direct na ontvangst. Plan daarnaast elk kwartaal een uitgebreider financieel moment.
Bij ingewikkelde situaties is zelf proberen niet altijd verstandig. Denk aan een bv, personeel, buitenlandse klanten of een zakelijke lening. Laat je administratie dan controleren door een boekhouder. Een fout kan later duur uitpakken.
Is spaargeld op een zakelijke rekening beschermd?
De Nederlandse depositogarantie beschermt in veel gevallen banktegoeden tot €100.000 per rekeninghouder per bank. De informatie hierover komt van De Nederlandsche Bank. Controleer altijd de actuele voorwaarden en uitzonderingen.
Bij een eenmanszaak kan de juridische uitleg verschillen van die bij een bv. Een eenmanszaak is geen aparte rechtspersoon. Daardoor kunnen privé- en zakelijke tegoeden voor de garantieregeling anders worden beoordeeld dan bij een bv.
Houd grote reserves daarom niet zomaar bij één bank aan. Bespreek de situatie met je bank of financieel adviseur. Kijk ook naar liquiditeit en toegang tot je geld.
Welke rekening past bij jouw onderneming?
De beste zakelijke rekening voor zzp hangt af van je werk. Een zelfstandige adviseur heeft andere behoeften dan een installateur. Een bouwbedrijf heeft vaak meer betalingen, passen en machtigingen.
- Starter: kies vooral voor lage vaste kosten en duidelijke functies.
- Mobiele vakman: let op betaalpassen, betaalverzoeken en mobiel bankieren.
- Groeiende ondernemer: kijk naar gebruikersrechten, koppelingen en limieten.
- Internationale werker: controleer wisselkoersen en buitenlandse betalingen.
- Ondernemer met personeel: let op machtigingen en functies voor loonbetalingen.
Vergelijk minstens drie aanbieders. Noteer per bank de totale jaarprijs. Test ook de app en lees ervaringen over storingen en klantenservice. Gemak heeft waarde wanneer je dagelijks betalingen uitvoert.
Vraag niet alleen naar de prijs. Vraag ook hoe snel een blokkade wordt opgelost. Bij een bouwproject kunnen vertraagde betalingen direct gevolgen hebben voor materiaal en planning.
Conclusie: is een zakelijke rekening voor zzp nodig?
Een zakelijke rekening voor zzp is voor een eenmanszaak meestal niet verplicht. Toch is een aparte rekening vaak verstandig. Je houdt privé en zakelijk geld uit elkaar. Daardoor wordt je administratie rustiger en je financiële planning beter.
Heb je weinig transacties? Dan kan een aparte privérekening tijdelijk volstaan. Controleer wel de bankvoorwaarden. Groeit je omzet of werk je met veel leveranciers? Kies dan liever een rekening die voor bedrijven bedoeld is.
Let bij je keuze op totale kosten, boekhoudkoppeling, betaalfuncties en veiligheid. Richt de rekening direct goed in. Reserveer belasting en controleer je administratie regelmatig.
Wil je zekerheid bij complexe financiële of technische keuzes? Laat je adviseren door een boekhouder of specialist. Voor vragen over bouw- en klusprojecten helpt Utrechtse Zzp’er je graag op weg. Wil je een uitvoering zekerheidshalve door een vakman laten doen? Neem dan gerust contact op met een passende professional uit de regio Utrecht.
Veelgestelde vragen
Is een zakelijke rekening voor zzp wettelijk verplicht?
In de meeste gevallen is een zakelijke rekening voor zzp niet wettelijk verplicht. Je mag dus vaak ook een privérekening gebruiken voor je onderneming. Wel kan een aparte zakelijke rekening je administratie overzichtelijker maken en fouten bij je aangifte voorkomen.
Waarom kiezen veel zzp’ers toch voor een zakelijke rekening?
Een zakelijke rekening voor zzp zorgt ervoor dat zakelijke en privébetalingen gescheiden blijven. Daardoor zie je sneller wat je omzet, kosten en reserveringen zijn, bijvoorbeeld voor btw en inkomstenbelasting. Ook komt dit professioneler over richting klanten en opdrachtgevers.
Wanneer is een zakelijke rekening voor zzp minder nodig?
Als je net start, weinig transacties hebt en je administratie heel eenvoudig is, kun je vaak prima met een privérekening werken. Dat geldt vooral wanneer je nauwelijks zakelijke kosten maakt en geen medewerkers of grote geldstromen hebt. Toch is het verstandig om vooraf te checken of je bank zakelijk gebruik van een privérekening toestaat.
Waar moet je op letten bij het kiezen van een zakelijke rekening voor zzp?
Kijk vooral naar maandkosten, transactiekosten en de mogelijkheden om je boekhouding te koppelen aan de bankrekening. Controleer ook of je handige functies krijgt zoals betaalverzoeken, meerdere rekeningen of automatische categorieën voor je administratie. Kies daarnaast een rekening die past bij je manier van werken en het aantal betalingen dat je verwacht.
Zie ook: frequentie cv ketel onderhoud
Meer weten? handige tips laminaat leggen
Lees ook: materialen schutting plaatsen
Verwant artikel: tips cv ketel vervangen
Zie ook: besparingen kruipruimte isoleren