Pensioen opbouwen als zzp’er: zo pak je het slim aan
Pensioen opbouwen als zzp’er begint met inzicht in je inkomen, AOW en gewenste maandbedrag. Zet daarna automatisch geld opzij via sparen, beleggen, een lijfrente of een passende pensioenregeling.
Inhoudsopgave
- Pensioen opbouwen als zzp'er: begin met je doel
- — Bereken je gewenste maandbedrag
- — Houd rekening met inflatie en een langere levensduur
- De drie onderdelen van je inkomen later
- Welke manieren bestaan voor zelfstandigen?
- — 1. Banksparen met een lijfrenterekening
- — 2. Lijfrente via een verzekeraar
- — 3. Zelf beleggen voor later
- — 4. Vrijwillig aansluiten bij een pensioenregeling
- — 5. Je woning als onderdeel van je plan
- Fiscale ruimte: jaarruimte en reserveringsruimte
- — Let op de volgorde van handelen
- Hoeveel moet je maandelijks opzijzetten?
- Een praktisch stappenplan voor pensioenopbouw
- Veelgemaakte fouten bij pensioen opbouwen als zzp'er
- — Alleen vertrouwen op de AOW
- — Geen buffer naast het pensioen
- — Te veel risico vlak voor de pensioendatum
- — Producten kiezen zonder kosten te vergelijken
- — Zakelijk geld en privégeld door elkaar halen
- Wanneer schakel je een professional in?
- Controleer jaarlijks je pensioenplan
- Wat heeft dit onderwerp met je bedrijf te maken?
- Veelgestelde vragen over pensioen opbouwen als zzp'er
- — Is pensioen opbouwen verplicht voor een zzp’er?
- — Wat is de beste pensioenoptie voor een zelfstandige?
- — Kan ik mijn pensioeninleg aftrekken van de belasting?
- — Hoeveel moet ik als zzp’er per maand opzijzetten?
- — Kan ik zelf mijn pensioen regelen?
- Maak vandaag een eerste berekening
Als zelfstandige regel je jouw oudedagsvoorziening grotendeels zelf. Dat geeft vrijheid, maar ook verantwoordelijkheid. Je hebt geen werkgever die pensioenpremie betaalt. Ook ontvang je later niet vanzelf een aanvullend pensioen bovenop de AOW.
In dit artikel lees je hoe je een realistisch doel bepaalt. Je ontdekt ook welke opties bestaan, welke fiscale regels belangrijk zijn en welke fouten vaak voorkomen. Utrechtse Zzp’er is De #1 Kennisbank voor zzp’ers, laatste nieuws en weetjes! Vanuit Utrecht delen we praktische informatie voor zelfstandigen.
Liever laten doen door een vakman? Utrechtse Zzp'er helpt je verder in Utrecht en omgeving.
Pensioen opbouwen als zzp’er: begin met je doel
Een goed pensioenplan start niet met een product. Het begint met de vraag hoeveel inkomen je later nodig hebt. Veel zelfstandigen kijken alleen naar hun huidige omzet. Dat geeft geen betrouwbaar beeld van hun toekomstige inkomen.
Maak eerst een overzicht van je verwachte uitgaven na je pensioen. Sommige kosten verdwijnen, zoals zakelijke verzekeringen en reiskosten. Andere uitgaven blijven bestaan. Denk aan wonen, boodschappen, zorg, vervoer en ontspanning.
Bereken je gewenste maandbedrag
Werk met drie bedragen: je minimale inkomen, je gewenste inkomen en een ruime buffer. Het minimale bedrag betaalt alleen de vaste lasten. Het gewenste bedrag geeft ruimte voor een normaal leven. De buffer vangt zorgkosten, onderhoud en prijsstijgingen op.
Een eenvoudig voorbeeld helpt. Stel dat je later netto 2.500 euro per maand nodig hebt. Je verwachte AOW bedraagt bijvoorbeeld 1.400 euro per maand. Het verschil is dan 1.100 euro per maand. Dit is geen persoonlijk advies of vast bedrag. De AOW hangt af van je woonsituatie en verzekerde jaren.
Controleer daarom jouw actuele AOW-overzicht bij de Sociale Verzekeringsbank. De SVB vermeldt de actuele bedragen en voorwaarden. De bedragen veranderen door indexatie en politieke besluiten.
Houd rekening met inflatie en een langere levensduur
Een euro van vandaag heeft later minder koopkracht. Neem daarom prijsstijgingen mee in je berekening. Kijk ook naar je pensioenleeftijd. Wie eerder stopt, moet langer inkomen financieren.
Volgens het Centraal Bureau voor de Statistiek ligt de gemiddelde levensverwachting in Nederland rond de tachtig jaar. Veel mensen worden ouder. Een pensioenplan tot je tachtigste kan daardoor te krap zijn.
Reken liever met een ruime periode. Laat daarnaast een deel van je vermogen beschikbaar voor onverwachte kosten. Een pensioenpot is niet altijd direct opneembaar. Een aparte buffer voorkomt gedwongen verkoop van beleggingen.
De drie onderdelen van je inkomen later
Je inkomen na je werkzame leven kan uit meerdere bronnen bestaan. Door die bronnen apart te bekijken, zie je beter waar een tekort ontstaat.
| Onderdeel | Wat betekent het? | Waar let je op? |
|---|---|---|
| AOW | Een basisuitkering van de overheid | Verzekerde jaren, woonstatus en toekomstige regels |
| Eigen vermogen | Spaargeld, beleggingen of de overwaarde van je woning | Rendement, risico, belasting en opnameplanning |
| Aanvullend pensioen | Een lijfrente of vrijwillige pensioenregeling | Fiscale ruimte, kosten, looptijd en voorwaarden |
De AOW vormt voor veel mensen de basis. Toch is AOW alleen vaak niet genoeg voor dezelfde levensstijl. Je eigen vermogen kan het verschil aanvullen. Een lijfrente kan daarnaast fiscaal voordeel bieden, maar kent ook regels rond aftrek en uitkeren.
Heb je eerder in loondienst gewerkt? Dan heb je misschien pensioen opgebouwd bij een pensioenfonds. Vraag een overzicht op via mijnpensioenoverzicht.nl. Daar zie je welke aanspraken al bestaan. Controleer ook of oude werkgevers nog pensioen voor je beheren.
Welke manieren bestaan voor zelfstandigen?
Er is geen oplossing die voor iedere zzp’er past. Je leeftijd, inkomen, risico en gezinssituatie bepalen de beste mix. Hieronder staan de belangrijkste mogelijkheden.
1. Banksparen met een lijfrenterekening
Bij banksparen stort je geld op een geblokkeerde bankrekening. Het saldo groeit door rente. Op de afgesproken datum gebruik je het bedrag voor periodieke uitkeringen. Je kunt meestal niet zomaar bij het geld.
Een bankspaarrekening heeft vaak meer zekerheid dan beleggen. Het verwachte rendement ligt meestal ook lager. Controleer daarom de rente, rekeningkosten en regels bij vroegtijdig opnemen.
Let op het verschil tussen een gewone spaarrekening en een lijfrenterekening. Gewoon sparen geeft meer vrijheid. Je ontvangt alleen geen specifieke aftrek voor pensioenopbouw. Een lijfrenterekening valt onder fiscale voorwaarden.
2. Lijfrente via een verzekeraar
Een lijfrenteverzekering kan een periodieke uitkering bieden vanaf een gekozen datum. Sommige producten bieden extra dekking bij overlijden. Daar staan vaak kosten en voorwaarden tegenover.
Lees de polis daarom volledig door. Kijk naar administratiekosten, risicopremies, rendement en de duur van de uitkering. Oude verzekeringen hebben soms andere voorwaarden dan nieuwe contracten.
Laat ingewikkelde producten controleren voordat je tekent. In de praktijk zien we dat vooral kleine lettertjes over kosten grote invloed hebben. Een onafhankelijk financieel adviseur kan meerdere aanbieders naast elkaar leggen.
3. Zelf beleggen voor later
Beleggen kan op lange termijn meer rendement bieden dan sparen. Het risico ligt wel bij jou. De waarde van aandelen en fondsen schommelt dagelijks.
Een brede spreiding verlaagt het risico van één bedrijf of sector. Denk aan indexfondsen met verschillende regio’s en bedrijfstakken. Let ook op lopende fondskosten. Een klein percentage per jaar werkt op lange termijn sterk door.
Beleg alleen geld dat je langere tijd kunt missen. Bouw eerst een noodbuffer op. Gebruik daarnaast geen geleend geld voor je pensioen. Een daling vlak voor je pensioen kan anders grote gevolgen hebben.
De Autoriteit Financiële Markten waarschuwt voor rendementen die te mooi lijken. Controleer aanbieders via het AFM-register. Begrijp het product voordat je geld overmaakt.
4. Vrijwillig aansluiten bij een pensioenregeling
Sommige beroepsgroepen kennen een pensioenfonds. In enkele sectoren bestaat een verplichte regeling. Ook kunnen zelfstandigen zich soms vrijwillig aansluiten bij een fonds of collectieve regeling.
Een regeling kan voordeel bieden door collectieve afspraken en risicospreiding. Controleer wel de toelatingsvoorwaarden. Die verschillen per beroep, sector en fonds.
Vraag na of jouw branche een verplicht pensioenfonds heeft. Een accountant, brancheorganisatie of pensioenuitvoerder kan dit toelichten. Niet iedere zelfstandige valt automatisch buiten een werkgeversregeling.
5. Je woning als onderdeel van je plan
Een afgeloste woning verlaagt je vaste woonlasten. De overwaarde kan later extra ruimte geven. Toch is een woning geen direct pensioeninkomen.
Je moet de overwaarde eerst opnemen of je woning verkopen. Dat kan gevolgen hebben voor wonen, erfbelasting en zorg. Zie woningwaarde daarom als één onderdeel van je plan.
Een verhuurde woning brengt weer andere risico’s mee. Denk aan onderhoud, leegstand, regelgeving en belasting. Laat dit vooraf doorrekenen als je vastgoed voor je pensioen overweegt.
Fiscale ruimte: jaarruimte en reserveringsruimte
Wie een pensioentekort heeft, kan soms premies of stortingen aftrekken. Dit gebeurt via de jaarruimte of reserveringsruimte voor lijfrente. De Belastingdienst bepaalt de voorwaarden en berekening.
De jaarruimte hangt onder meer af van je inkomen en eerdere pensioenopbouw. Heb je vroeger weinig pensioen opgebouwd? Dan kan je reserveringsruimte hebben. Daarmee benut je niet-gebruikte ruimte uit eerdere jaren.
De fiscale regels veranderen geregeld. Controleer altijd de actuele berekening bij de Belastingdienst. Gebruik ook je aangiftegegevens en gegevens van pensioenuitvoerders.
Let op de volgorde van handelen
Stort niet blind een bedrag omdat het fiscaal aftrekbaar lijkt. Bepaal eerst je beschikbare ruimte. Bewaar daarna de berekening en het bewijs van de storting.
Een aftrekpost verlaagt mogelijk je belastbaar inkomen. Je krijgt niet automatisch de volledige inleg terug. Het voordeel hangt af van je inkomen en belastingtarief.
Later betaal je meestal belasting over de uitkeringen. Dat maakt een lijfrente geen belastingvrije spaarpot. Het kan wel helpen om belasting te verschuiven naar een andere levensfase.
Fouten kunnen leiden tot een gemiste aftrek of een naheffing. Dit kun je zelf uitzoeken met de rekentools van de Belastingdienst. Laat het door een fiscalist of financieel adviseur controleren als je meerdere jaren wilt benutten, een oude polis hebt of grote bedragen stort.
Hoeveel moet je maandelijks opzijzetten?
Het antwoord hangt af van je startleeftijd, doelbedrag en verwacht rendement. Ook je bestaande pensioen telt mee. Een vaste formule werkt daarom slechts als eerste schatting.
Stel dat je over twintig jaar een aanvullend vermogen nodig hebt. Dan heeft een maandelijkse inleg tijd om te groeien. Begin je tien jaar later, dan moet je meestal meer per maand reserveren.
Maak daarom drie scenario’s: voorzichtig, gemiddeld en gunstig. Gebruik bij beleggen geen gegarandeerd rendement. Reken ook met kosten en belasting.
| Situatie | Praktische aanpak |
|---|---|
| Onregelmatig inkomen | Reserveer een percentage per betaling en vul jaarlijks aan |
| Stabiel inkomen | Plan een automatische maandelijkse inleg |
| Hoge winst in één jaar | Controleer eerst je fiscale ruimte en liquiditeitsbuffer |
| Startende zzp’er | Regel eerst AOW, arbeidsongeschiktheid en een noodbuffer |
Een percentage van je winst werkt vaak beter dan een vast bedrag. Je inleg beweegt dan mee met je draagkracht. Leg bijvoorbeeld na iedere grote betaling een deel apart.
Gebruik hiervoor een aparte rekening. Geld dat op je gewone betaalrekening staat, verdwijnt snel in dagelijkse uitgaven. Automatiseer de overschrijving zodra je betaling binnenkomt.
Een praktisch stappenplan voor pensioenopbouw
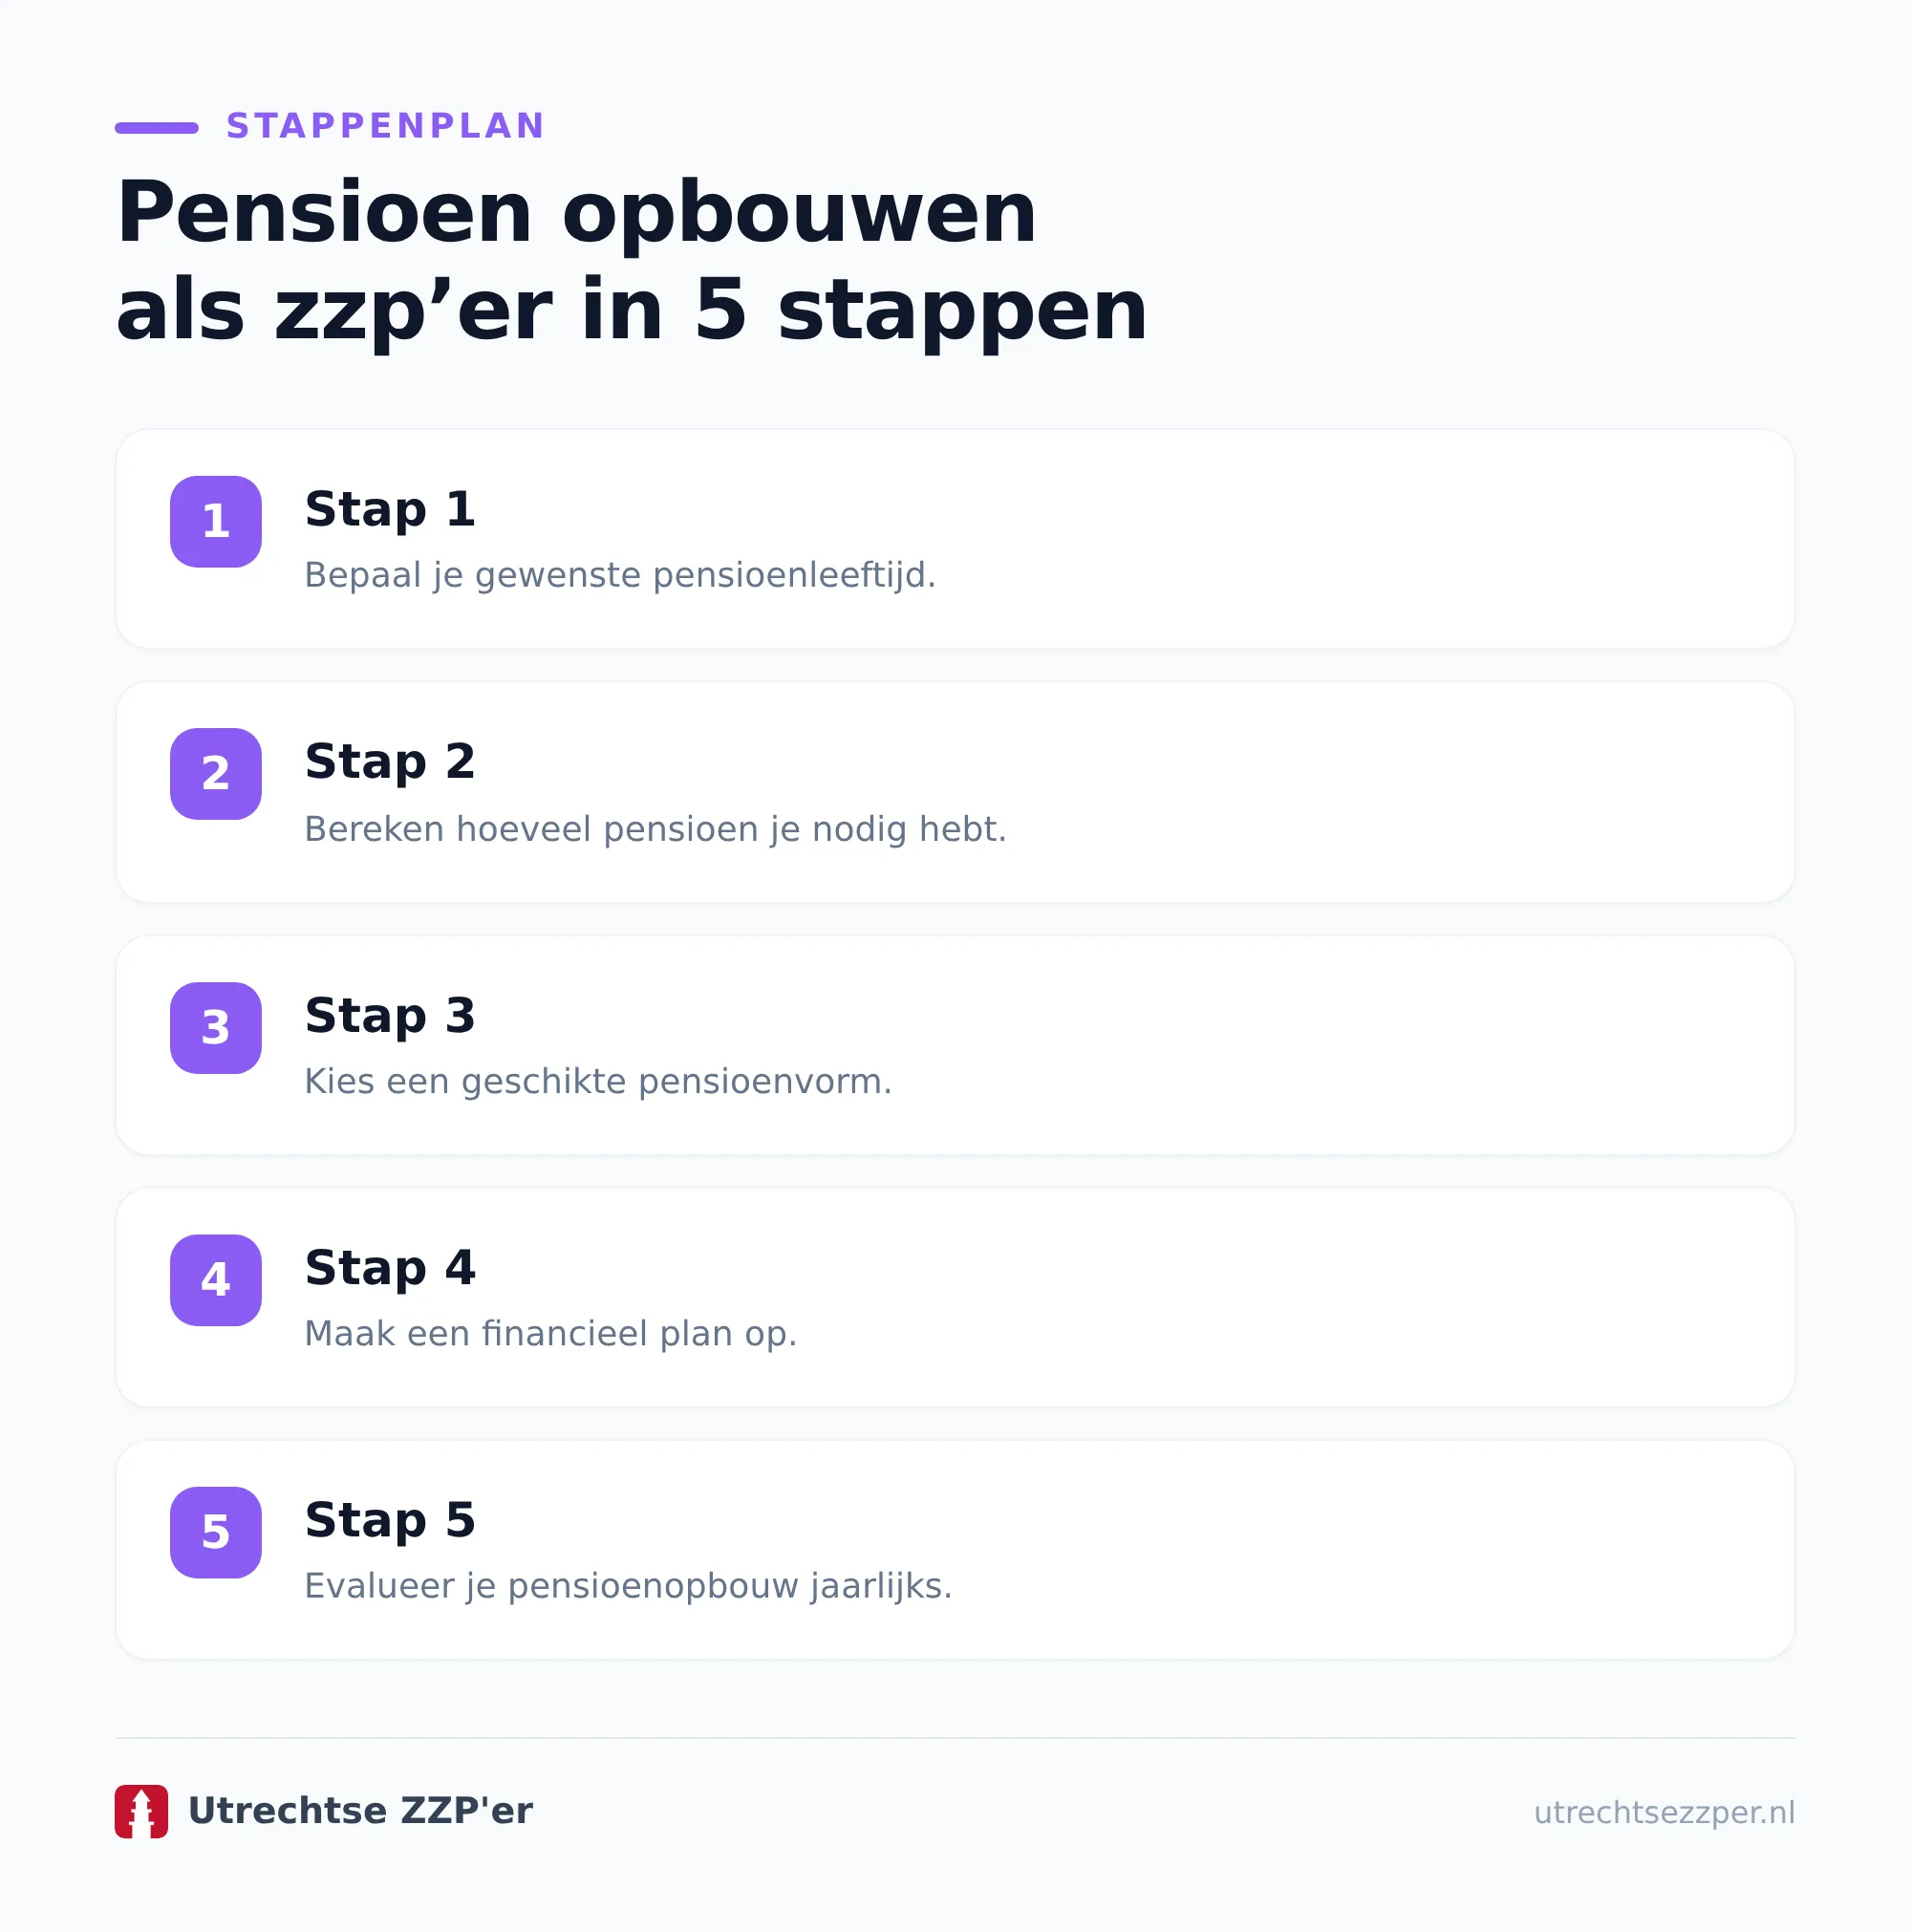
Met dit stappenplan maak je van een vaag voornemen een werkbaar plan. Neem elk jaar een vast moment om alles opnieuw te bekijken.
- Noteer je gewenste pensioenleeftijd en verwachtte maanduitgaven.
- Controleer je AOW-gegevens en bestaande pensioenrechten.
- Bereken je vermoedelijke pensioentekort met actuele gegevens.
- Bepaal eerst je noodbuffer voor enkele maanden vaste lasten.
- Kies daarna een mix van sparen, beleggen en aanvullend pensioen.
- Controleer jaarruimte en reserveringsruimte voordat je een lijfrente stort.
- Automatiseer je inleg en leg de afspraken schriftelijk vast.
- Bekijk jaarlijks rendement, kosten, risico en veranderde doelen.
Begin liever klein dan helemaal niet. Een vaste inleg van honderd euro per maand geeft meer structuur dan een onregelmatig voornemen. Verhoog het bedrag wanneer je omzet stijgt.
Veelgemaakte fouten bij pensioen opbouwen als zzp’er
Veel zelfstandigen schuiven hun pensioen voor zich uit. De eerste jaren gaat alle aandacht naar klanten, administratie en omzet. Daardoor blijft er later minder tijd over om een tekort aan te vullen.
Alleen vertrouwen op de AOW
De AOW biedt een basis, maar vervangt niet automatisch je zakelijke inkomen. Ook kan je AOW lager uitvallen als je niet alle jaren in Nederland verzekerd was. Controleer dit daarom op tijd.
Geen buffer naast het pensioen
Een pensioenrekening is niet altijd vrij opneembaar. Zonder gewone buffer moet je soms een lijfrente afkopen of beleggingen verkopen. Dat kan fiscaal duur uitpakken.
Te veel risico vlak voor de pensioendatum
Een lange beleggingsperiode kan risico dragen. Naarmate je pensioen dichterbij komt, wil je vaker zekerheid inbouwen. Een daling vlak voor de eerste uitkering kan het plan verstoren.
Producten kiezen zonder kosten te vergelijken
Vergelijk niet alleen het verwachte rendement. Bekijk ook beheerkosten, transactiekosten, advieskosten en fiscale gevolgen. Vraag om een helder kostenoverzicht.
Zakelijk geld en privégeld door elkaar halen
Een zakelijke rekening is geen pensioenpot. Reserveer belasting, bedrijfskosten en privé-uitgaven afzonderlijk. Zo weet je welk bedrag echt beschikbaar is.
Wanneer schakel je een professional in?
Een eenvoudige maandelijkse spaarinleg kun je vaak zelf regelen. Controleer wel de rente en voorwaarden. Voor een breed pensioenplan is extra kennis soms verstandig.
Schakel een onafhankelijk adviseur of fiscalist in bij wisselende rechtsvormen, een BV, oude pensioenpolissen of een grote eenmalige storting. Ook emigratie, scheiding en een erfenis kunnen je plan veranderen.
Vraag altijd hoe de adviseur wordt betaald. Een onafhankelijk advies geeft inzicht in alternatieven. Een productadvies richt zich soms vooral op één aanbieder.
Onze ervaring met zzp’ers is dat overzicht vaak meer oplevert dan een ingewikkeld product. Eerst doelen, buffer en risico bepalen. Daarna pas een aanbieder kiezen.
Controleer jaarlijks je pensioenplan
Je situatie verandert voortdurend. Je winst kan stijgen, je gezin kan groeien of je hypotheek kan wijzigen. Controleer daarom minstens één keer per jaar de belangrijkste punten.
- Is je gewenste pensioeninkomen nog realistisch?
- Klopt je AOW- en pensioenoverzicht?
- Past je inleg bij je huidige winst?
- Is je beleggingsrisico nog passend?
- Zijn kosten en voorwaarden nog duidelijk?
- Heb je voldoende geld voor onverwachte uitgaven?
Plan dit moment bijvoorbeeld na je jaarlijkse belastingaangifte. Dan heb je recente cijfers over winst en inkomen. Bewaar je berekeningen in één digitaal dossier.
Lees voor meer praktische onderwerpen onze artikelen voor zzp’ers. Daar vind je informatie over ondernemen, onderhoud en het inschakelen van vakmensen.
Wat heeft dit onderwerp met je bedrijf te maken?
Een gezonde onderneming helpt je om regelmatig geld opzij te zetten. Een stabiele planning begint bij een goede prijs voor je werk. Bereken daarom niet alleen materiaal en uren. Neem ook verzekeringen, belasting, pensioen en reserve mee.
Voor klus- en bouwbedrijven is die berekening extra belangrijk. Een rustige maand kan snel volgen na een druk project. Een buffer maakt je minder afhankelijk van iedere nieuwe opdracht.
Utrechtse Zzp’er werkt als kennisplatform voor zelfstandigen en als schakel naar klus- en bouwbedrijven in Utrecht. Zoek je informatie over een woningklus? Dan lees je bijvoorbeeld over laminaat leggen, materialen en arbeidsuren.
Ook bij buitenwerk helpt een goede voorbereiding. Bekijk onze uitleg over een schutting laten plaatsen. Voor montage, fundering en garantie kan een ervaren vakman veel herstelkosten voorkomen.
Bij vochtproblemen is veiligheid belangrijker dan alleen de laagste prijs. Lees eerst hoe je schimmel in de badkamer verantwoord aanpakt. Bij terugkerend vocht moet een specialist de oorzaak onderzoeken.
Wil je zelf een schutting plaatsen? Onze handleiding voor schuttingen legt kosten, voorbereiding en montage uit. Laat het werk uitvoeren als je twijfelt over erfgrenzen, kabels of een stevige fundering.
Voor een klus in Utrecht kun je via onze website gratis offertes aanvragen. Vergelijk rustig de aanpak en vraag naar planning, garantie en ervaring. Zo houd je grip op de kosten.
Veelgestelde vragen over pensioen opbouwen als zzp’er
Is pensioen opbouwen verplicht voor een zzp’er?
Meestal niet. Voor sommige beroepsgroepen geldt wel een verplichte pensioenregeling. Controleer dit bij je brancheorganisatie of pensioenfonds. AOW-opbouw loopt via de wettelijke verzekering.
Wat is de beste pensioenoptie voor een zelfstandige?
Dat hangt af van je inkomen, leeftijd, risico en gewenste vrijheid. Veel zelfstandigen combineren een buffer met sparen, beleggen of een lijfrente. Vergelijk altijd kosten, voorwaarden en fiscale gevolgen.
Kan ik mijn pensioeninleg aftrekken van de belasting?
Een lijfrentestorting kan aftrekbaar zijn binnen je jaarruimte of reserveringsruimte. Je moet aan de voorwaarden voldoen. Controleer de actuele regels van de Belastingdienst voordat je stort.
Hoeveel moet ik als zzp’er per maand opzijzetten?
Er bestaat geen vast bedrag voor iedere zelfstandige. Bereken eerst je gewenste inkomen, AOW en bestaande pensioen. Gebruik daarna scenario’s met verschillende rendementen en een ruime buffer.
Kan ik zelf mijn pensioen regelen?
Ja, eenvoudige keuzes zoals automatisch sparen kun je zelf maken. Bij fiscale constructies, beleggingen of grote bedragen is advies verstandig. Een fout kan later veel inkomen kosten.
Maak vandaag een eerste berekening
Pensioen opbouwen als zzp’er hoeft niet ingewikkeld te beginnen. Noteer je gewenste inkomen, controleer je AOW en bepaal een haalbare maandinleg. Plan daarna jaarlijks een controlemoment.
Wil je jouw pensioenplan zekerheidshalve laten controleren door een specialist? Neem dan gerust contact op met een onafhankelijk adviseur. Voor woningklussen in Utrecht helpt Utrechtse Zzp’er je bovendien op weg naar passende vakmensen.
Lees voordat je gegevens deelt onze privacyverklaring. Zo weet je hoe persoonsgegevens op het platform worden verwerkt.
Veelgestelde vragen
Hoe begin ik met pensioen opbouwen als zzp'er?
Begin met het bepalen van je gewenste inkomen voor later en vergelijk dat met je verwachte AOW. Kijk vervolgens hoeveel je maandelijks nodig hebt om het verschil aan te vullen. Zet daarna een vaste structuur op, bijvoorbeeld via automatisch sparen, beleggen of een lijfrente, zodat opbouwen een gewoonte wordt in plaats van iets wat je steeds uitstelt.
Wat is het verschil tussen banksparen, lijfrente en zelf beleggen?
Banksparen via een lijfrenterekening is meestal relatief overzichtelijk en kent een vast product, terwijl een lijfrente via een verzekeraar vaak meer keuzemogelijkheden of voorwaarden kan hebben. Zelf beleggen biedt meer groeipotentie, maar ook meer risico en vraagt meer discipline. Welke optie past, hangt af van je doel, je risicobereidheid en of je vooral fiscale voordelen of maximale flexibiliteit zoekt.
Hoe werken jaarruimte en reserveringsruimte voor zzp'ers?
Jaarruimte is het bedrag dat je in een jaar fiscaal vriendelijk mag inleggen voor pensioen, gebaseerd op je inkomen en eventuele pensioenopbouw elders. Heb je in eerdere jaren niet genoeg ingelegd, dan kun je vaak gebruikmaken van reserveringsruimte om gemiste fiscale ruimte later alsnog in te halen. Dit kan aantrekkelijk zijn, omdat je zo mogelijk belastingvoordeel combineert met extra pensioenopbouw.
Hoeveel moet ik als zzp'er per maand opzijzetten voor pensioen?
Dat hangt af van je gewenste pensioeninkomen, je startleeftijd en het rendement of de rente die je verwacht. Een handige aanpak is om eerst je pensioendoel in euro’s per maand te bepalen en dat terug te rekenen naar een maandelijkse inleg. Begin liever met een haalbaar bedrag dat je consequent volhoudt dan met een te hoge inleg die je na een paar maanden weer verlaagt.
Lees ook: Als zzp'er inschrijven
Lees ook: essentiële algemene voorwaarden zzp
Lees ook: frequentie cv ketel onderhoud
Lees ook: tips cv ketel vervangen
Lees ook: prijs kruipruimte isoleren